


Adobe to lider oprogramowania subskrypcyjnego obsługujący twórców, użytkowników dokumentów i zespoły marketingowe przedsiębiorstw poprzez Creative Cloud, Document Cloud i Experience Cloud. Produkty kreatywne pozostają największym źródłem przychodów, podczas gdy Acrobat, Firefly i przepływy pracy przedsiębiorstw stają się coraz ważniejsze dla pozyskiwania użytkowników i długoterminowego wzrostu. Ta szerokość daje Adobe kilka sposobów monetyzacji AI, choć również naraża akcje na wrażliwość na nowe platformy projektowe, wolniejsze dodawanie ARR i wykonanie strategii przez kierownictwo.
Ostatni kwartał pokazał, że popyt pozostaje trwały, nawet gdy rynek kwestionuje tempo wzrostu. Przychody Adobe Q3 FY2026 osiągnęły 6,76 mld USD, wzrost o 13% rok do roku, a non-GAAP EPS wzrósł o 15% do 6,13 USD. ARR oparte na AI wzrosły o ponad 150%, choć punkt średni prognozy przychodów Q4 na poziomie 6,825 mld USD znajdował się nieco poniżej konsensusu 6,84 mld USD i utrzymał debatę skupioną na konwersji darmowych użytkowników na płatne przychody cykliczne.
Prognoza akcji ADBE na 2026 rok koncentruje się obecnie na dwóch konkurencyjnych poglądach:
- Scenariusz monetyzacji AI i wzrostu cyklicznego: Firefly, Acrobat AI Assistant i GenStudio mogłyby przekonwertować ponad 1 miliard miesięcznych użytkowników na płatne przepływy pracy, ponownie przyspieszając ARR i wspierając wyższy mnożnik.
- Scenariusz konkurencji i wykonania: Darmowe i tańsze narzędzia AI mogłyby spowolnić płatne dodatki, podczas gdy rotacja kadry wykonawczej opóźnia strategię potrzebną do przywrócenia zaufania inwestorów.
Ten przewodnik przedstawia prognozę akcji ADBE, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Adobe Q3 FY2026 z 2026-09-10, kwartalne zgłoszenia i dane rynkowe do 2026-09-11, plus jak handlować futures akcji ADBE na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Adobe powinni wiedzieć we wrześniu 2026
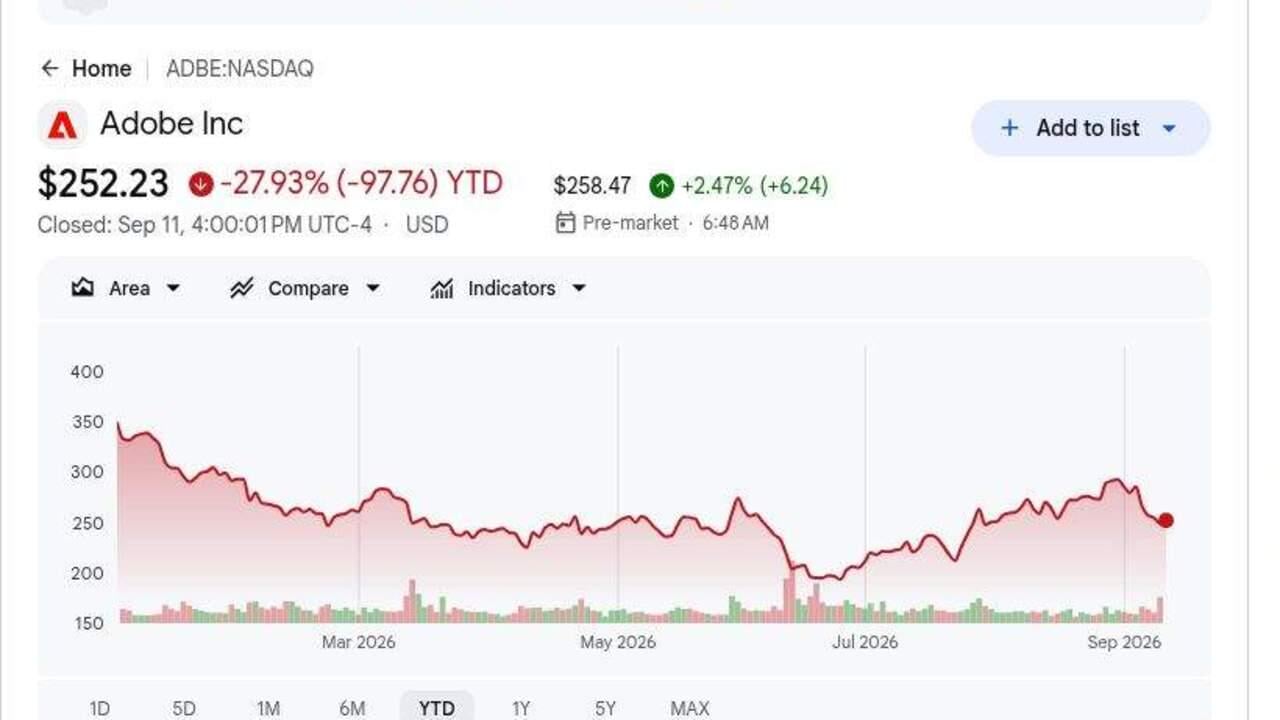
- ADBE zamknęło się na poziomie 252,23 USD 2026-09-11 i spadło o 28% YTD: Akcje pozostały znacznie poniżej poprzednich szczytów cyklu pomimo przekroczenia prognoz przychodów Q3. Luka pokazuje, że obawy dotyczące konkurencji generatywnej AI i wzrostu przychodów cyklicznych nadal wpływają na wycenę.
- Przychody Q3 osiągnęły 6,76 mld USD, wzrost o 13%: Przychody przekroczyły konsensus FactSet wynoszący 6,69 mld USD, podczas gdy przychody z subskrypcji wzrosły o około 14% do 6,58 mld USD. Duża baza cykliczna Adobe pozostaje ważną obroną przed tańszymi konkurentami kreatywnymi.
- ARR oparte na AI wzrosły o ponad 150%, gdy miesięczni użytkownicy przekroczyli 1 miliard: Adobe osiągnęło również ponad 100 milionów użytkowników freemium w obszarze kreatywnym, wzrost o ponad 70%. Kluczowym testem jest to, czy ten zasięg przekłada się na płatne subskrypcje bez osłabiania nowego ARR netto.
- Prognoza przychodów FY2026 wzrosła do 26,576-26,626 mld USD: Nowy punkt średni jest około 153 miliony USD powyżej poprzedniego punktu średniego. Prognoza non-GAAP EPS również wzrosła do 24,45-24,50 USD, pokazując ciągłą dźwignię kosztową.
- Prognoza przychodów Q4 na poziomie 6,80-6,85 mld USD była mieszana: Punkt średni 6,825 mld USD był nieco poniżej konsensusu 6,84 mld USD, podczas gdy punkt średni EPS 6,325 USD przekroczył szacunek 6,31 USD. Szybszy wzrost przychodów pozostaje ważniejszym sygnałem niż kolejne przekroczenie EPS napędzane marżą.
Czym jest Adobe (ADBE)?
Adobe to globalna firma programistyczna zbudowana wokół produktów subskrypcyjnych do tworzenia, edycji, zarządzania i mierzenia treści cyfrowych. Creative Cloud obejmuje Photoshop, Illustrator, Premiere Pro i Firefly, Document Cloud koncentruje się na Acrobat i przepływach pracy PDF, a Experience Cloud pomaga przedsiębiorstwom zarządzać marketingiem, analityką i podróżami klientów. Przychody z subskrypcji zapewniły 6,58 mld USD z łącznych 6,76 mld USD Q3, czyniąc odnowienia, ceny i zaangażowanie produktu centralnymi silnikami ekonomicznymi. Model produkuje wysokie marże brutto i cykliczne przepływy pieniężne, choć generatywna AI obniżyła bariery dla konkurencyjnych narzędzi kreatywnych.
Długoterminowy kierunek Adobe łączy generatywną i agentową AI z szerszym lejkiem akwizycji freemium. Firefly jest wbudowane w Creative Cloud i Adobe Express, Acrobat AI Assistant rozszerza płatne przepływy pracy dokumentów, a GenStudio łączy produkcję treści z marketingiem przedsiębiorstw. Firma przekroczyła 1 miliard miesięcznych aktywnych użytkowników w Q3, w tym ponad 100 milionów użytkowników freemium w obszarze kreatywnym, a ARR oparte na AI wzrosły o ponad 150% rok do roku. Anil Chakravarthy ma zostać dyrektorem generalnym 2026-12-01, czyniąc konwersję tego zasięgu na trwały płatny ARR centralnym testem strategicznym.
Przegląd zysków Adobe (ADBE) Q3 FY2026: przychody, EPS i czynniki wzrostu
Adobe dostarczyło rekordowe przychody Q3 wynoszące 6,76 mld USD wobec oczekiwanych 6,69 mld USD, non-GAAP EPS 6,13 USD wobec oczekiwanych 6,08 USD, łączny ARR 27,50 mld USD i rekordowy operacyjny przepływ pieniężny 2,52 mld USD. ARR oparte na AI wzrosły o ponad 150%, a kierownictwo podniosło przychody FY2026 do 26,576-26,626 mld USD, choć punkt średni przychodów Q4 pozostał nieco poniżej konsensusu.
Czytaj więcej: Przegląd zysków Adobe (ADBE) Q3 FY2026: przekroczenie przychodów o 6,76 mld USD napędza wzrost cen o 1,37%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q3 FY2026 |
6,69 mld USD konsensus FactSet |
6,76 mld USD |
Przekroczenie. 70 mln USD powyżej konsensusu i wzrost o 13% YoY. |
|
Q3 non-GAAP rozwodniony EPS |
6,08 USD konsensus FactSet |
6,13 USD |
Przekroczenie. 0,05 USD powyżej konsensusu i wzrost o 15% YoY. |
|
Q3 GAAP rozwodniony EPS |
4,18 USD rok wcześniej |
4,62 USD |
Poprawa. Wzrost o 11% YoY. |
|
Łączny końcowy ARR |
— |
27,50 mld USD |
Rozszerzony. ARR oparte na AI wzrosły o ponad 150% YoY. |
|
Q3 operacyjny przepływ pieniężny |
2,20 mld USD rok wcześniej |
2,52 mld USD |
Rekord. Wzrost o około 15% YoY. |
|
Q3 przychody z subskrypcji |
5,79 mld USD rok wcześniej |
6,58 mld USD |
Wzrost. Zwiększenie o około 14% YoY. |
|
Perspektywa przychodów Q4 FY2026 |
6,84 mld USD konsensus |
6,80-6,85 mld USD |
Mieszane. Punkt średni 6,825 mld USD nieco poniżej konsensusu. |
|
Perspektywa przychodów FY2026 |
Poprzednie 26,40-26,50 mld USD |
26,576-26,626 mld USD |
Podwyższone. Punkt średni wzrósł o około 153 mln USD. |
|
Perspektywa non-GAAP EPS FY2026 |
Poprzednie 24,20-24,30 USD |
24,45-24,50 USD |
Podwyższone. Punkt średni wzrósł o 0,225 USD. |
- Przychody 6,76 mld USD przekroczyły konsensus o 70 mln USD: Sprzedaż wzrosła o 13% z 5,99 mld USD rok wcześniej, pokazując, że podstawowe subskrypcje nadal rosną pomimo obaw o zakłócenia AI. Wynik wspiera mocniejszą bazę przychodów i zysków.
- Non-GAAP EPS 6,13 USD przekroczył o 0,05 USD i wzrósł o 15%: Dochód operacyjny osiągnął 2,97 mld USD, pozwalając zyskom rosnąć szybciej niż przychodom. To pokazuje, że Adobe nadal generuje dźwignię operacyjną.
- Przychody z subskrypcji 6,58 mld USD wzrosły o około 14%: Subskrypcje dostarczyły ponad 97% łącznych przychodów. Odnowienia i konwersja płatnych użytkowników pozostają zatem ważniejsze niż sprzedaż produktów.
- Operacyjny przepływ pieniężny osiągnął rekordowe 2,52 mld USD: Adobe wykorzystało 2,23 mld USD na odkupienie 9,5 miliona akcji. Silna generacja gotówki wspiera odkupy i poprawia dźwignię zysków na akcję.
- Cele FY2026 wzrosły pomimo mieszanych prognoz przychodów Q4: Przychody teraz celują w 26,576-26,626 mld USD, a non-GAAP EPS celuje w 24,45-24,50 USD. Punkt średni przychodów Q4 wynoszący 6,825 mld USD pozostał nieco poniżej konsensusu.
Perspektywy inwestycyjne Adobe (ADBE) 2026: scenariusz byka 350 USD vs scenariusz niedźwiedzia 190 USD
Perspektywy na 2026 rok zależą od tego, czy dowody operacyjne mogą uzasadnić wycenę implikowaną przez obecną cenę akcji. Następujące zakresy to scenariusze redakcyjne Akademii BingX, a nie prognozy Wall Street.
Scenariusz byka: silna adopcja AI popycha ADBE w kierunku 350 USD
Scenariusz byka zakłada, że funkcje Firefly, Express i Acrobat AI przekonwertują więcej z 1 miliarda miesięcznych użytkowników Adobe na płatne plany. Wzrost ARR opartego na AI pozostaje powyżej 150%, przychody z subskrypcji utrzymują dwucyfrowy wzrost, a nadchodzący CEO zapewnia jasny plan dla silniejszego nowego ARR netto.
Ruch w kierunku 350 USD wymagałby przychodów Q4 blisko górnej granicy 6,80-6,85 mld USD, szybszej płatnej konwersji i marży operacyjnej blisko 44%. Wyższe szacunki ARR wzmocniłyby scenariusz.
Scenariusz bazowy: stabilny wzrost subskrypcji utrzymuje ADBE między 260 a 310 USD
Scenariusz bazowy zakłada, że Creative Cloud, Acrobat i Experience Cloud zachowają swoje zainstalowane bazy, podczas gdy freemium AI rozszerza zasięg szybciej niż płatny ARR. Przychody nadal rosną w tempie niskich dwóch cyfr, podczas gdy odkupy wspierają EPS.
W tym scenariuszu ADBE mogłoby handlować głównie między 260 a 310 USD. Przychody FY2026 w ramach prognoz, wzrost ARR opartego na AI powyżej 100% i stabilny przepływ pieniężny wspierałyby zakres. Chybienie przychodów Q4 lub słabsza płatna konwersja ograniczyłaby górną granicę.
Scenariusz niedźwiedzia: wolniejszy wzrost ciągnie ADBE w kierunku 190 USD
Scenariusz niedźwiedzia zakłada, że konkurenci AI przejęli więcej kreatywnych przepływów pracy, podczas gdy Adobe wydaje więcej na obronę swojej bazy użytkowników. Użytkownicy freemium konwertują się wolniej, siła cenowa słabnie, a zmiany w kierownictwie opóźniają decyzje produktowe lub sprzedażowe.
Ruch w kierunku 190 USD stałby się bardziej prawdopodobny, gdyby wzrost przychodów spadł poniżej 10%, ARR oparte na AI znacznie zwolniły lub prognozy FY2027 rozczarowały. Niższe szacunki zysków i słabszy mnożnik wyceny dodałyby dodatkową presję.
Prognozy cen akcji ADBE na 2026 rok od analityków Wall Street
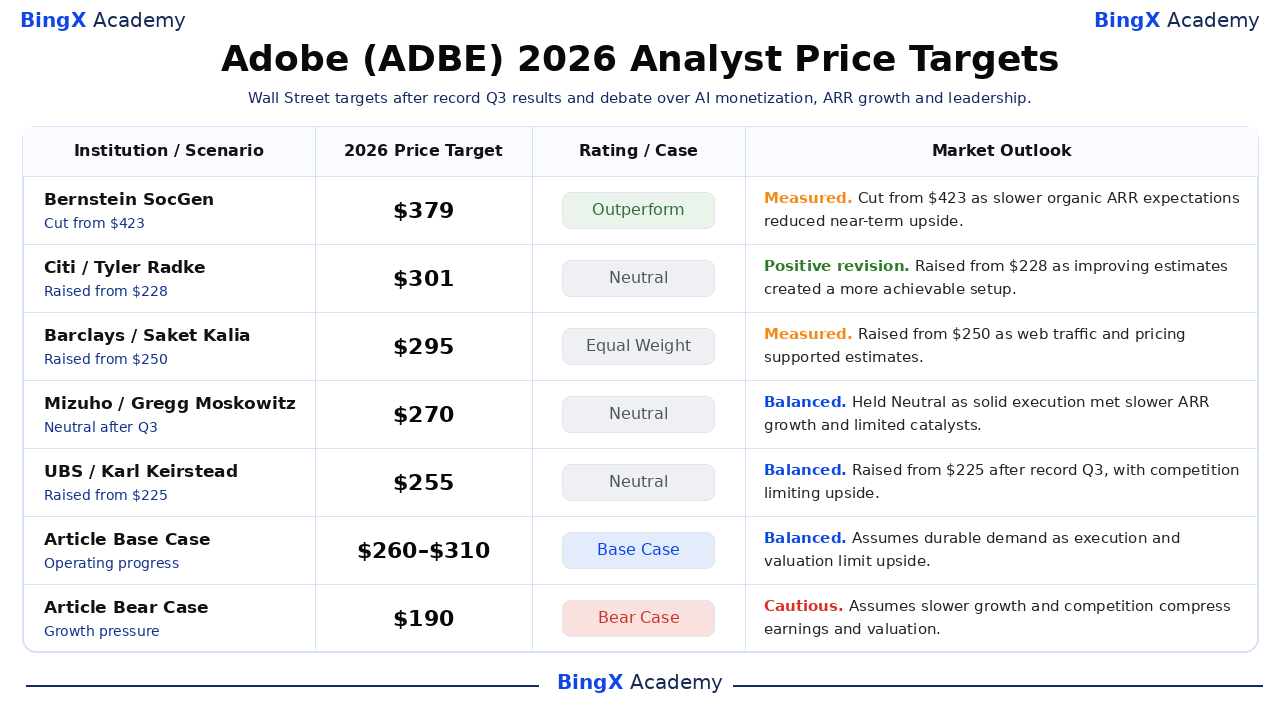
Te pięć datowanych działań jest posortowanych od najwyższego do najniższego i pokazuje, jak analitycy ważą wzrost, konkurencję, marżę i wycenę. To punkty odniesienia trzeciej strony, a nie obietnice cenowe. Końcowe wiersze bazowy i niedźwiedzi to scenariusze redakcyjne Akademii BingX.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Scenariusz |
Perspektywa rynkowa |
|
Bernstein SocGen / Mark Moerdler |
379 USD |
Outperform |
Ostrożne. 2026-06-12: obniżenie z 423 USD, ponieważ firma zachowała pozytywny długoterminowy pogląd po Q2, choć wolniejsze oczekiwania organicznego ARR zmniejszyły przypadek wyceny. |
|
Citi / Tyler Radke |
301 USD |
Neutralny |
Pozytywna rewizja. 2026-09-01: podwyższenie z 228 USD, ponieważ firma podniosła swój cel przed Q3, gdy poprawiające się szacunki stworzyły bardziej osiągalne założenia, zachowując neutralny rating. |
|
Barclays / Saket Kalia |
295 USD |
Equal Weight |
Ostrożne. 2026-09-03: podwyższenie z 250 USD, ponieważ silny ruch internetowy i ceny wspierały szacunki, choć ograniczone korzyści cenowe Q4 utrzymały zrównoważony rating. |
|
Mizuho / Gregg Moskowitz |
270 USD |
Neutralny |
Zrównoważone. 2026-09-11: utrzymano, ponieważ wykonanie Q3 pozostało solidne, podczas gdy wolniejszy wzrost ARR i ograniczone katalizatory krótkoterminowe ograniczyły przypadek przeszacowania. |
|
UBS / Karl Keirstead |
255 USD |
Neutralny |
Zrównoważone. 2026-09-11: podwyższenie z 225 USD, ponieważ cel wzrósł po rekordowych wynikach Q3, choć obawy konkurencyjne i cenowe utrzymały rating na Neutralnym. |
|
Scenariusz bazowy artykułu |
260-310 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada trwały popyt, podczas gdy wykonanie i wycena ograniczają potencjał wzrostu. |
|
Scenariusz niedźwiedzi artykułu |
190 USD |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada, że wolniejszy wzrost i konkurencja kompresują zyski i wycenę. |
Jak handlować akcjami Adobe (ADBE) na BingX
Handluj perspektywą monetyzacji AI, wzrostu subskrypcji i przejścia przywództwa Adobe używając narzędzi BingX TradFi i BingX AI. Ponieważ ADBE może ostro reagować na zyski, prognozy i aktualizacje produktów, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
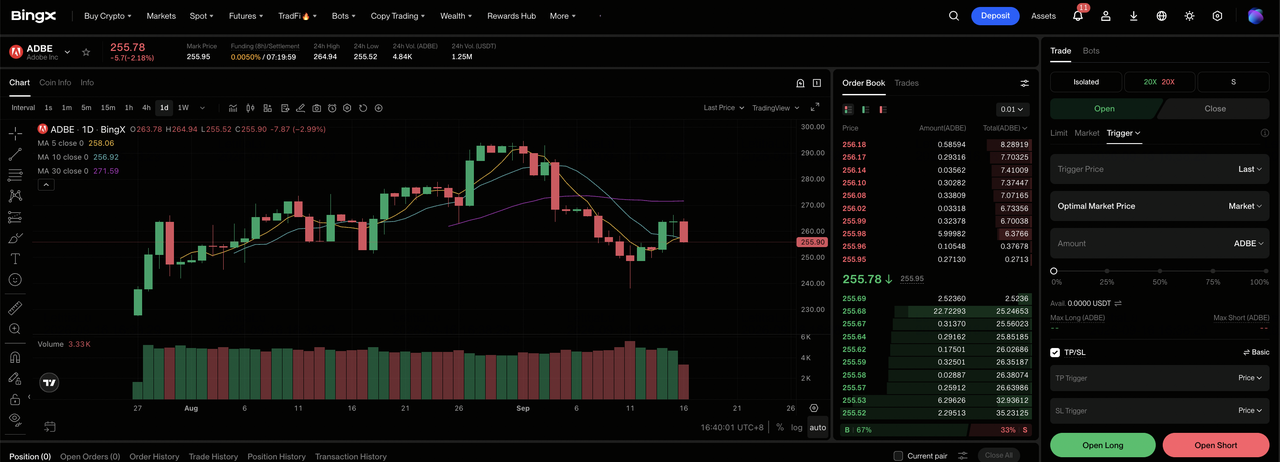
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Adobe (ADBE). Wyszukaj i wybierz kontrakt ADBE-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą jeśli wzrost i marże wspierają scenariusz byka. Wybierz otwórz pozycję krótką, jeśli konkurencja lub wykonanie osłabiają oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Zmienność akcji w 2026 roku pokazuje, dlaczego konserwatywna dźwignia i jasne rozmiary pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w handel. ADBE może szybko reagować na wyniki, prognozy, rewizje analityków i wiadomości branżowe.
Top 5 ryzyk do obserwacji dla inwestorów Adobe w 2026 roku
Perspektywy Adobe zależą od popytu, monetyzacji AI, wykonania i wyceny. Te ryzyka mogą wpływać na zyski, przepływ pieniężny i mnożnik przypisany do akcji.
- Konkurencja AI może spowolnić płatny wzrost: Adobe ma ponad 1 miliard miesięcznych użytkowników, ale tańsze narzędzia mogłyby osłabić konwersję i spowolnić wzrost z bazy ARR wynoszącej 27,50 mld USD. To wpłynęłoby na oczekiwania przychodów i wycenę.
- Wzrost freemium może przewyższyć monetyzację: Adobe ma ponad 100 milionów użytkowników freemium w obszarze kreatywnym. Jeśli koszty infrastruktury i wsparcia rosną szybciej niż płatna konwersja, marże i wolny przepływ pieniężny mogą osłabnąć.
- Zmiany w kierownictwie mogą spowolnić wykonanie: Anil Chakravarthy zostaje CEO 2026-12-01 po długiej kadencji Shantanu Narayena, podczas gdy rola CFO również się zmieniła. Strategiczne opóźnienia mogą zmniejszyć zaufanie do celów wzrostu FY2027.
- Wolniejszy wzrost ARR może kompresować wycenę: Przychody z subskrypcji stanowią ponad 97% łącznej sprzedaży. Nawet skromna presja na odnowienia lub ceny może osłabić widoczność przychodów i mnożnik zysków.
- Odkupy nie mogą w pełni zrównoważyć wolniejszego wzrostu: Adobe wydało 2,23 mld USD na odkupienie 9,5 miliona akcji w Q3. Jeśli przychody zwolnią, niższa liczba akcji może nie wystarczyć do zrównoważenia kompresji mnożnika.
Końcowe przemyślenia: czy powinieneś inwestować w Adobe w 2026 roku?
Adobe pozostaje wysoce rentowną franczyzą subskrypcyjną z ARR wynoszącym 27,50 mld USD, kwartalnym operacyjnym przepływem pieniężnym 2,52 mld USD i ponad 1 miliardem miesięcznych użytkowników. Te liczby zapewniają silną bazę, choć akcje nadal potrzebują dowodów, że zasięg AI może przywrócić trwały płatny wzrost. Przychody Q4 i płatna konwersja powinny pokazać, czy strategia freemium tworzy trwałą wartość.
Scenariusz byka wspiera 350 USD, jeśli wzrost przekłada się na silniejsze zyski na akcję. Scenariusz niedźwiedzia wskazuje na 190 USD, jeśli konkurencja, marża lub presja wykonania osłabiają szacunki. Konserwatywni handlowcy mogą poczekać na następne aktualizacje przychodów, wzrostu cyklicznego i marży przed zwiększeniem ekspozycji. Te dowody oferują jaśniejszą podstawę do wyboru między dwoma scenariuszami i kontrolowania wielkości pozycji.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak ADBE wiąże się z wysokim ryzykiem utraty kapitału. Chybienia zysków, zmiany prognoz, konkurencja, przesunięcia wyceny i handel z dźwignią mogą spowodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane artykuły
- Prognoza cen AppLovin (APP) 2026: czy wzrost AXON może popchnąć APP w kierunku 600 USD?
- Prognoza cen Figma (FIG) 2026: AI Launchpad za 36,00 USD czy przereklamowana pułapka kaca po IPO?
- Prognoza cen CrowdStrike (CRWD) 2026: czy bezpieczeństwo AI i Falcon Flex mogą popchnąć CRWD w kierunku 280 USD?
- Perspektywa akcji Microsoft (MSFT) na 2026: czy wzrost Azure AI i Copilot może doprowadzić akcje MSFT do 550+ USD?
- Perspektywa cen akcji Cisco (CSCO) na 2026: czy wzrost AI i Splunk mogą doprowadzić CSCO z powrotem do 90 USD?
