


Cerebras Systems (CBRS) tworzy procesory w skali wafla, systemy AI i usługi chmurowe do treningu i wnioskowania. Jego Wafer Scale Engine umieszcza obliczenia, pamięć i zasoby komunikacyjne na jednym bardzo dużym chipie, redukując koszty sieciowe występujące w konwencjonalnych klastrach multi-GPU. Sprzęt pozostaje częścią modelu, podczas gdy wnioskowanie w chmurze staje się coraz ważniejsze dla długoterminowego wzrostu. Ta transformacja poszerza rolę Cerebras w infrastrukturze AI, chociaż również pozostawia akcje wrażliwe na koncentrację klientów, wdrożenia centrów danych i rentowność.
Najnowszy kwartał pokazał obie strony tej transformacji. Przychody GAAP Q2 2026 Cerebras Systems osiągnęły 180,1 mln USD, wzrost o 74% rok do roku, podczas gdy przychody podstawowe wzrosły o 103% do 209,9 mln USD, a przychody GAAP z chmury i innych usług wzrosły o 281% do 126,0 mln USD. Marża brutto podstawowa poprawiła się do 40,6%, jednak firma odnotowała 450,5 mln USD strat netto GAAP i przewiduje jedynie 214-216 mln USD przychodów podstawowych Q3.
Prognoza akcji CBRS na 2026 skupia się teraz na dwóch konkurencyjnych wizjach:
- Scenariusz szybkiego wnioskowania i pojemności: saldo pozostających zobowiązań wykonawczych wynoszące 25,4 mld USD, ponad 600 megawatów aktywnej lub zakontraktowanej pojemności oraz partnerstwa z OpenAI, AWS i AMD mogłyby wspierać wieloletni rozwój chmury.
- Scenariusz koncentracji i rentowności: zależność od klientów, duże zobowiązania infrastrukturalne i szeroka różnica między wynikami GAAP a podstawowymi mogłyby utrzymać zyski poniżej poziomu wymaganego dla trwałej odbudowy wyceny.
Ten przewodnik analizuje prognozy akcji CBRS, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Q2 2026 Cerebras Systems z 12 sierpnia, kwartalnych dokumentach i danych rynkowych do 11 września, plus jak handlować futures akcji CBRS na BingX TradFi z zabezpieczeniem USDT.
5 Najważniejszych Rzeczy, Które Inwestorzy Cerebras Systems Powinni Wiedzieć we Wrześniu 2026
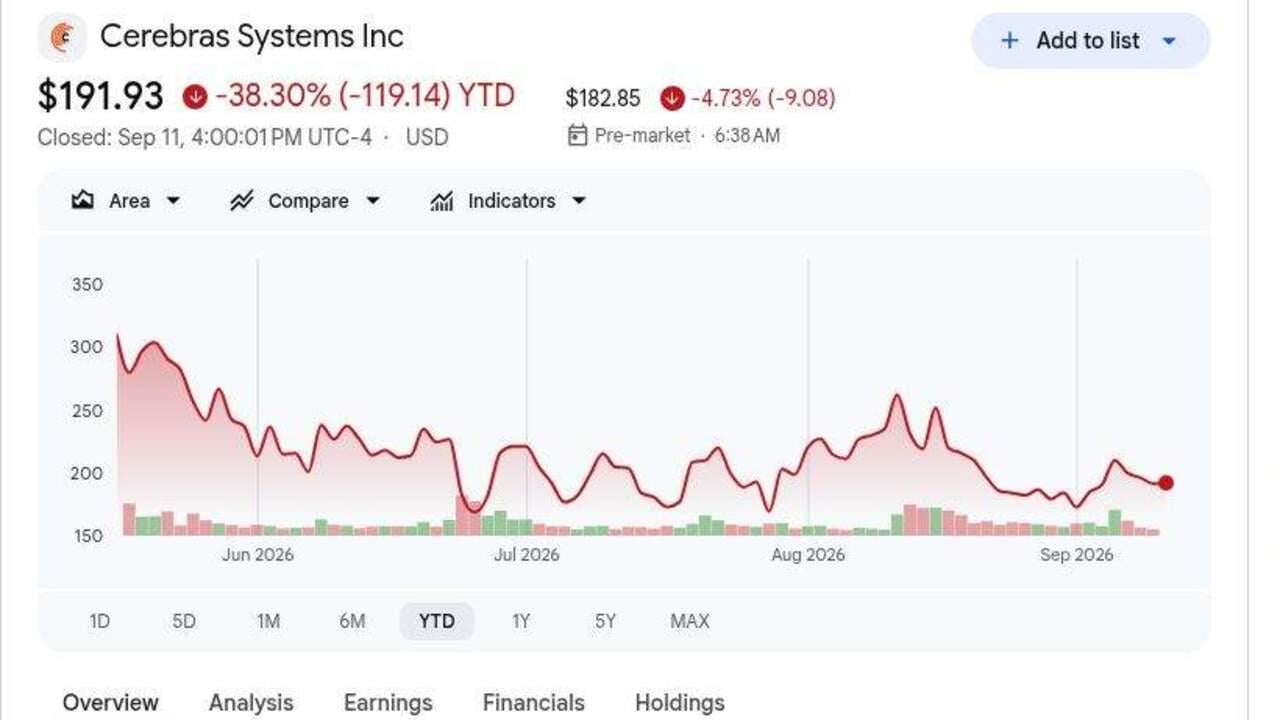
- CBRS zamknęło na 191,93 USD 11 września i spadło o 38,30% YTD: Akcje skończyły jedynie 6,93 USD powyżej ceny IPO 185 USD po otwarciu na 350 USD i osiągnięciu 385 USD w debiucie. Odwrócenie pokazuje, jak szybko wycena może się skurczyć, gdy silny wzrost AI spotyka wysokie oczekiwania.
- Przychody GAAP Q2 osiągnęły 180,1 mln USD, wzrost o 74%: Wynik nie osiągnął konsensusu 194,0 mln USD o około 13,9 mln USD, podczas gdy przychody podstawowe 209,9 mln USD przekroczyły szacunek około 191 mln USD. Różnica sprawia, że wyniki raportowane vs podstawowe są ważne dla wyceny.
- Przychody GAAP z chmury i usług wzrosły o 281% do 126,0 mln USD: Przychody podstawowe z chmury wzrosły o 287% do 127,7 mln USD, w porównaniu z 54,1 mln USD przychodów ze sprzętu. Zmiana struktury wspiera bardziej cykliczny model biznesowy, chociaż koszty pojemności i centrów danych nadal mają znaczenie.
- Pozostające zobowiązania wykonawcze osiągnęły 25,4 mld USD: Saldo wzrosło z 24,6 mld USD na koniec 2025 i obejmuje duże wieloletnie zobowiązanie OpenAI. Harmonogramy wdrożeń i dostępność pojemności będą determinować, jak szybko ten portfel zamówień przekształci się w przychody i gotówkę.
- Pojemność pod kontraktem przekroczyła 600 megawatów: Cerebras oczekuje, że pojemność produkcyjna wzrośnie ponad dziesięciokrotnie w 2026 przez Flex, Sanmina i Rocket EMS, z zabezpieczoną dostawą waferów TSMC. Możliwość jest duża, chociaż wykorzystanie i marże nadal muszą uzasadnić inwestycję.
Czym Jest Cerebras Systems (CBRS)?
Cerebras Systems to firma infrastruktury AI, która projektuje procesory, kompletne systemy komputerowe, oprogramowanie i usługi chmurowe. Jego Wafer Scale Engine wykorzystuje całą krzemową płytkę jako jeden procesor, łącząc gęste rdzenie obliczeniowe, pamięć SRAM na chipie i komunikację o wysokiej przepustowości, aby zredukować wąskie gardła połączeń rozproszonych klastrów GPU. Klienci mogą kupować systemy CS do użytku lokalnego lub uzyskiwać dostęp do obliczeń Cerebras przez API chmurowe do treningu i wnioskowania. Przychody pochodzą zatem ze sprzętu, pojemności chmurowej i powiązanych usług, z wnioskowaniem stającym się głównym motorem wzrostu.
Długoterminowa strategia skupia się na skalowaniu szybkiego wnioskowania przez własną i partnerską infrastrukturę. OpenAI wybrało Cerebras do wieloletniego programu pojemności i używało jego systemów dla GPT-5.6 Sol przy 750 tokenach na sekundę. TSMC produkuje procesory w skali wafla Cerebras, zapewniając firmie dostęp do zaawansowanej produkcji półprzewodników w miarę ekspansji systemów i pojemności chmurowej. Cerebras rozwija również zdezagregowane wnioskowanie z AMD do produkcji w Q4 2026 i planuje rozszerzyć tę architekturę na Amazon Bedrock przez AWS na początku 2027. Nazwani użytkownicy i partnerzy obejmują CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense i GSK, zapewniając platformie ekspozycję na kodowanie, bezpieczeństwo, finanse i nauki przyrodnicze.
Czytaj więcej: Najlepsze Akcje Obliczeń AI i GPU do Kupienia w 2026: Przejście na Wnioskowanie i Niestandardowy Krzem
Przegląd Zysków Q2 2026 Cerebras Systems (CBRS): Wzrost Chmury, Postęp Marży i Podwyższona Prognoza
Cerebras raportował 180,1 mln USD przychodów GAAP Q2 wobec konsensusu 194,0 mln USD, podczas gdy przychody podstawowe 209,9 mln USD przekroczyły szacunek około 191 mln USD i wzrosły o 103% rok do roku. Skorygowana strata 0,05 USD na akcję była węższa niż oczekiwana strata 0,17 USD, przychody GAAP z chmury wzrosły o 281% do 126,0 mln USD, a marża brutto podstawowa poprawiła się o około 940 punktów bazowych do 40,6%. Kierownictwo podwyższyło roczną prognozę przychodów podstawowych do 880-890 mln USD, chociaż strata netto GAAP 450,5 mln USD i skromny wzrost sekwencyjny Q3 utrzymały rentowność w centrum uwagi.
Czytaj więcej: Przegląd Zysków Q2 2026 Cerebras Systems (CBRS): Niedobór Przychodów 180M USD Wywołuje 11,85% Spadek Cen
|
Wskaźnik Finansowy |
Prognoza / Konsensus |
Raportowany / Rzeczywisty |
Niespodzianka |
|
Przychody GAAP Q2 2026 |
Konsensus 194,0M USD |
180,1M USD |
Niedobór. Około 13,9M USD poniżej konsensusu; wzrost o 74% YoY. |
|
Przychody podstawowe Q2 2026 |
Konsensus 191,0M USD |
209,9M USD |
Przekroczenie. Około 18,9M USD powyżej konsensusu; wzrost o 103% YoY. |
|
Skorygowana strata Q2 na akcję |
Konsensus strata 0,17 USD |
Strata 0,05 USD |
Przekroczenie. Strata była o 0,12 USD mniejsza niż oczekiwano. |
|
Strata netto GAAP Q2 |
309,5M USD zysk netto w Q2 2025 |
Strata 450,5M USD |
Odwrócenie. Kompensacja akcyjna związana z IPO poszerzyła stratę. |
|
Przychody GAAP z chmury i usług Q2 |
33,0M USD w Q2 2025 |
126,0M USD |
Przyspieszenie. Przychody wzrosły o 281% YoY. |
|
Marża brutto podstawowa Q2 |
31,2% w Q2 2025 |
40,60% |
Rozszerzenie. Poprawa o około 940 punktów bazowych YoY. |
|
Pozostające zobowiązania wykonawcze |
24,6 mld USD na koniec 2025 |
25,4 mld USD |
Wzrost. Wieloletni zakontraktowany popyt wzrósł o około 0,8 mld USD. |
|
Perspektywy przychodów podstawowych Q3 2026 |
Przychody podstawowe Q2 209,9M USD |
214-216M USD |
Wyżej. Implikuje tylko około 2%-3% wzrost sekwencyjny. |
|
Perspektywy przychodów podstawowych FY2026 |
Wcześniejsze 855-865M USD |
880-890M USD |
Podwyższone. Środkowa wartość wzrosła o 25M USD. |
- Przychody GAAP wzrosły o 74% do 180,1 mln USD, ale nie osiągnęły konsensusu o 13,9 mln USD: Wynik potwierdza szybki wzrost, chociaż pozycje przechodzące i amortyzacja warrantów stworzyły szeroki rozdział w stosunku do 209,9 mln USD przychodów podstawowych. Oba wskaźniki mają znaczenie przy ocenie wzrostu i ekonomii dla akcjonariuszy.
- Skorygowana strata 0,05 USD na akcję przekroczyła o 0,12 USD: Marża operacyjna podstawowa poprawiła się o około 2,600 punktów bazowych rok do roku do ujemnych 16%. Dźwignia operacyjna poprawia się, chociaż biznes nadal potrzebuje więcej wzrostu i dyscypliny kosztowej, aby osiągnąć trwałe zyski.
- Przychody z chmury 126,0 mln USD wzrosły o 281%: Chmura i usługi wygenerowały około 70% przychodów GAAP, podczas gdy sprzęt spadł do 54,1 mln USD z 70,3 mln USD. Zmiana struktury poprawia potencjał cykliczny, ale zwiększa znaczenie wykorzystania centrów danych i kosztów energii.
- Marża brutto podstawowa poprawiła się o 940 punktów bazowych do 40,6%: Kierownictwo powiedziało, że tymczasowe wypożyczenia systemów obniżyły marżę o około 500 punktów bazowych. Nowa pojemność mogłaby złagodzić tę presję, czyniąc odbudowę marży kluczowym testem efektywności infrastruktury.
- Całoroczna prognoza przychodów podstawowych wzrosła do 880-890 mln USD: Środkowa wartość 885 mln USD jest o 25 mln USD powyżej poprzedniej środkowej wartości, podczas gdy prognoza Q3 214-216 mln USD implikuje tylko 2%-3% wzrost sekwencyjny. Silniejszy wzrost Q4 nadal jest potrzebny, aby osiągnąć roczny cel.
Perspektywy Inwestycyjne Cerebras Systems (CBRS) 2026: 330 USD Scenariusz Byczny vs 150 USD Scenariusz Niedźwiedzi
Debata inwestycyjna dotyczy tego, czy Cerebras może przekształcić popyt na szybkie wnioskowanie i 25,4 mld USD zobowiązań w rentowne przychody z chmury wystarczająco szybko, aby uzasadnić wysoką wielokrotność wzrostu.
Scenariusz Byczny: Silny Popyt na Wnioskowanie AI Pcha CBRS w Kierunku 330 USD
Scenariusz Byczny zakłada, że wdrożenia OpenAI, dystrybucja AWS i partnerstwa wnioskowania AMD napędzają wyższe wykorzystanie ponad 600 megawatów aktywnej lub zakontraktowanej pojemności. Przychody z chmury nadal rosną szybko, produkcja wzrasta ponad dziesięciokrotnie, a marża brutto podstawowa poprawia się z 40,6% Q2, gdy koszty tymczasowych wypożyczeń zanikają.
Ruch w kierunku 330 USD wymagałby od Cerebras osiągnięcia rocznego celu 880-890 mln USD bez kolejnego pogorszenia marży, po którym następowałby wiarygodny postęp w kierunku planu kierownictwa ponad trzykrotnego zwiększenia przychodów w 2027. Rosnące szacunki, szerszy mix klientów i lepsza dźwignia operacyjna wzmocniłyby scenariusz.
Scenariusz Bazowy: Stały Popyt na AI Utrzymuje CBRS Między 240 a 290 USD
Scenariusz Bazowy zakłada, że popyt na wnioskowanie pozostaje silny i zakontraktowana pojemność nadal rośnie, podczas gdy inwestorzy czekają na dowód, że nowe centra danych mogą być finansowane i wypełniane efektywnie. OpenAI pozostaje głównym klientem, chociaż koncentracja i różnica między wynikami GAAP a podstawowymi ograniczają wycenę.
CBRS mogłoby handlować głównie między 240 a 290 USD w tych warunkach. Przychody podstawowe blisko rocznej środkowej wartości 885 mln USD, pozostające zobowiązania wykonawcze powyżej 25 mld USD i poprawiająca się marża brutto wspierałyby zakres. Słabe wykorzystanie lub wolniejszy wzrost w 2027 ograniczyłby górną granicę.
Scenariusz Niedźwiedzi: Wyższe Koszty i Koncentracja Klientów Ciągną CBRS w Kierunku 150 USD
Scenariusz Niedźwiedzi zakłada, że pojemność uruchamia się wolniej lub przy słabszym wykorzystaniu, pozostawiając Cerebras z kosztami infrastruktury przed nadejściem wystarczających przychodów. Opóźnienie lub renegocjacja przez OpenAI lub innego głównego klienta osłabiłyby konwersję portfela zamówień i przepływy pieniężne.
Ruch w kierunku 150 USD stałby się bardziej prawdopodobny, gdyby przychody podstawowe nie osiągnęły dolnego poziomu prognozy 880 mln USD, marża brutto podstawowa spadłaby poniżej 38% lub pozostające zobowiązania wykonawcze znacznie się zmniejszyły. Trwałe straty i dodatkowa podaż akcji mogłyby dodać dalszą presję.
Prognozy Cen Akcji CBRS na 2026 Według Analityków Wall Street
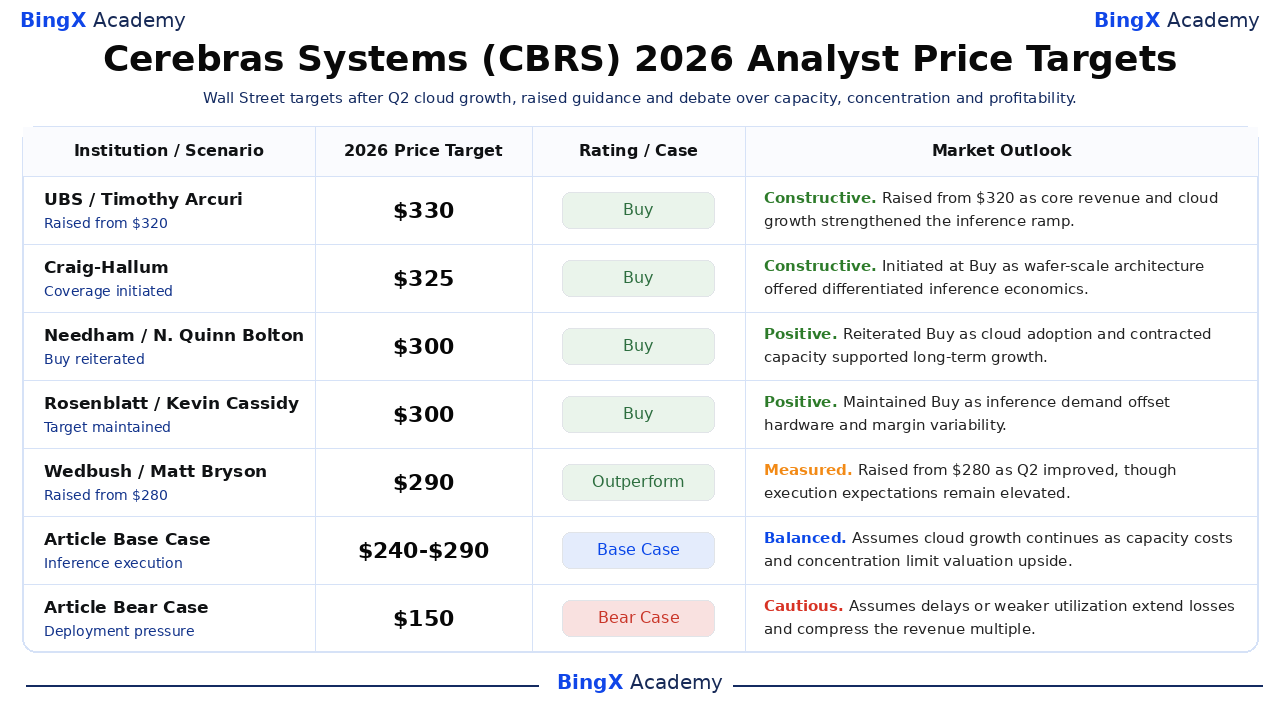
Te pięć datowanych działań analityków wahają się od 290 do 330 USD i odzwierciedlają konstruktywne poglądy na zróżnicowane wyniki wnioskowania, adopcję chmury i zakontraktowaną pojemność. Wąski zakres pokazuje również, że modele Street podzielają podobne założenia wzrostu. To są zewnętrzne punkty odniesienia, nie obietnice cen. Wiersze Bazowe i Niedźwiedzie to scenariusze edytorialne BingX Academy.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Scenariusz |
Perspektywy Rynkowe |
|
UBS / Timothy Arcuri |
330 USD |
Kupuj |
Konstruktywny. 13 sierpnia: podwyższone z 320 USD po tym, jak przychody podstawowe, wzrost chmury i prognoza wsparły wzrost wnioskowania. |
|
Craig-Hallum / Richard Shannon |
325 USD |
Kupuj |
Konstruktywny. 9 czerwca: rozpoczęcie pokrycia na zróżnicowanej architekturze wafer-scale i popycie na szybkie wnioskowanie. |
|
Needham / N. Quinn Bolton |
300 USD |
Kupuj |
Pozytywny. 19 sierpnia: powtórzone Kupuj, gdy adopcja chmury i zakontraktowana pojemność wspierały długoterminowy wzrost. |
|
Rosenblatt / Kevin Cassidy |
300 USD |
Kupuj |
Pozytywny. 19 sierpnia: utrzymane Kupuj, gdy popyt na wnioskowanie zrekompensował zmienność sprzętu i marży. |
|
Wedbush / Matt Bryson |
290 USD |
Przewyższaj |
Umiarkowny. 13 sierpnia: podwyższone z 280 USD gdy Q2 poprawił się, chociaż oczekiwania realizacji pozostały wysokie. |
|
Scenariusz Bazowy Artykułu |
240-290 USD |
Scenariusz Bazowy |
Zrównoważony. Zakłada, że wzrost chmury kontynuuje się, gdy koszty pojemności i koncentracja ograniczają potencjał wzrostu wyceny. |
|
Scenariusz Niedźwiedzi Artykułu |
150 USD |
Scenariusz Niedźwiedzi |
Ostrożny. Zakłada, że opóźnienia lub słabsze wykorzystanie przedłużają straty i ściskają wielokrotność przychodów. |
Jak Handlować Akcjami Cerebras Systems (CBRS) na BingX
Handluj perspektywami wzrostu wnioskowania, wdrażania pojemności i marży Cerebras Systems za pomocą narzędzi BingX TradFi i BingX AI. Ponieważ CBRS może ostro reagować na ogłoszenia klientów, prognozy i podaż akcji po IPO, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
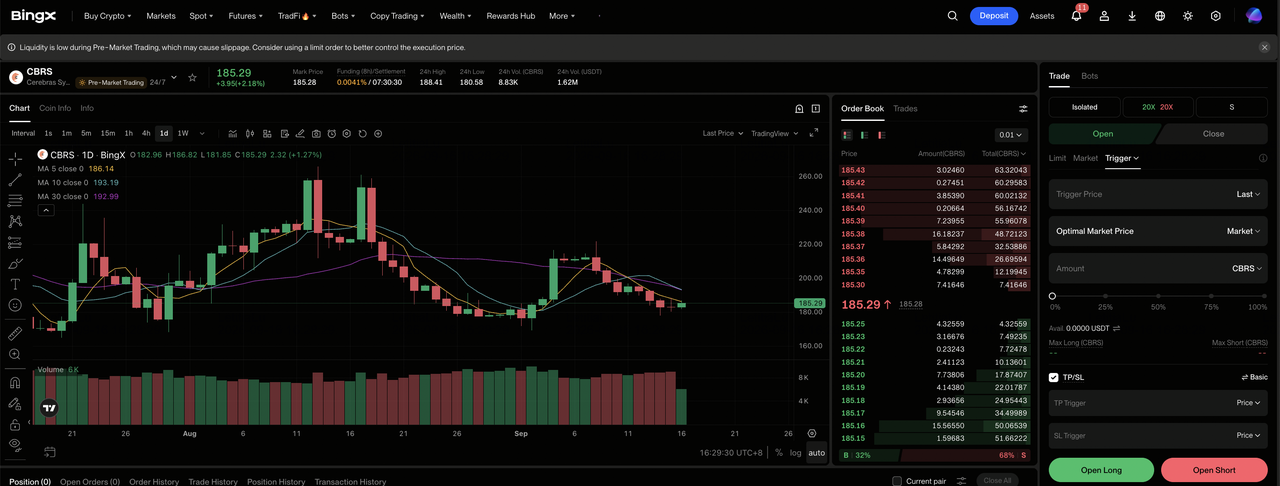
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i nawiguj do specjalistycznej sekcji TradFi w panelu giełdy BingX.
Krok 2: Wybierz Cerebras Systems (CBRS). Wyszukaj i wybierz kontrakt CBRS-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Długą, jeśli popyt na wnioskowanie przekształci się w wyższe wykorzystanie i marże. Wybierz Otwórz Krótką, jeśli opóźnienia pojemności, koncentracja klientów lub straty osłabią ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o twoją tolerancję ryzyka. Spadek o 38,30% YTD pokazuje, dlaczego konserwatywna dźwignia i jasne rozmiary pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. CBRS może szybko reagować na wdrożenia, umowy z klientami, prognozy, marże, działania analityków i odblokowywanie akcji.
5 Najważniejszych Ryzyk do Obserwowania dla Inwestorów Cerebras Systems w 2026
Wycena Cerebras zależy od popytu klientów, ekspansji pojemności, księgowości i konkurencji. Te ryzyka mogą wpłynąć na konwersję przychodów, potrzeby gotówkowe i wartość na akcję.
- Koncentracja klientów może opóźnić konwersję portfela zamówień: Pozostające zobowiązania wykonawcze osiągnęły 25,4 mld USD, z OpenAI reprezentującym dużą część zakontraktowanego popytu. Opóźnienia lub renegocjacje mogłyby przesunąć przychody na późniejsze okresy i zmniejszyć wartość przypisaną portfelowi zamówień.
- Ekspansja pojemności wymaga dużej inwestycji z góry: Cerebras ma ponad 600 megawatów aktywnej lub zakontraktowanej pojemności. Jeśli wykorzystanie rośnie powoli, amortyzacja i koszty operacyjne mogłyby wzrosnąć przed nadejściem wystarczającego zysku brutto.
- Przychody GAAP i podstawowe mogą różnić się znacznie: Przychody GAAP Q2 wyniosły 180,1 mln USD w porównaniu z 209,9 mln USD przychodów podstawowych. Amortyzacja warrantów i korekty przejściowe mogą utrudnić porównywanie wzrostu nagłówków między okresami.
- NVIDIA i niestandardowe chipy mogłyby wywierać presję na popyt: Cerebras oferuje zróżnicowane wnioskowanie wafer-scale, ale klienci nadal mogą wybierać GPU lub wewnętrzne akceleratory. Lepsza ekonomia lub wydajność rywali mogłaby zmniejszyć wykorzystanie i siłę cenową.
- Duże straty utrzymują ryzyko rozwodnienia: Strata GAAP Q2 osiągnęła 450,5 mln USD, częściowo z powodu kompensacji związanej z IPO. Utrzymujące się straty, przyszła emisja akcji lub odblokowywanie akcji po IPO mogłyby wywierać presję na wartość na akcję i zwiększyć zmienność.
Końcowe Myśli: Czy Powinieneś Inwestować w Cerebras Systems w 2026?
Cerebras ustanowił mierzalny scenariusz wzrostu. Przychody podstawowe podwoiły się do 209,9 mln USD, przychody z chmury prawie poczwórzyły się, a zobowiązania osiągnęły 25,4 mld USD. Partnerstwa z OpenAI, AWS i AMD wzmacniają komercyjne znaczenie technologii, podczas gdy ponad 600 megawatów pojemności tworzy przestrzeń dla większych wdrożeń. Nierozstrzygniętym pytaniem jest, czy ta infrastruktura może produkować trwałe marże.
Scenariusz Byczny wymaga, aby zakontraktowany popyt stał się rentownymi przychodami, wspierając 330 USD. Scenariusz Niedźwiedzi odzwierciedla opóźnienia wdrożeń, koncentrację i trwałe straty, które mogłyby pociągnąć CBRS w kierunku 150 USD. Konserwatywni traderzy mogą monitorować przychody podstawowe Q3 w stosunku do zakresu 214-216 mln USD, marżę brutto podstawową w stosunku do 38%-40% i dowody, że mix klientów się poszerza.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje takie jak CBRS wiąże się z wysokim ryzykiem utraty kapitału. Koncentracja klientów, opóźnienia pojemności, korekty księgowe, konkurencja, podaż akcji i handel z dźwignią mogą produkować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane Lektury
- Top 10 Akcji Infrastruktury AI do Kupienia w 2026: Liderzy w Produkcji i Projektowaniu Chipów
- Najlepsze Akcje Infrastruktury Chmury AI do Kupienia w 2026 w Środowisku Capex Hyperscalerów i Boomu Neochmury
- Najlepsze Akcje Serwerów AI do Kupienia w 2026: Systemy Rack-Scale, Serwery GPU i Infrastruktura Serwerów AI
- Czym Jest OpenAI Pre-IPO i Jak Handlować Nim na BingX?
- Prognoza Cen AMD 2026: Czy Wzrost AI Może Popchnąć AMD w Kierunku 700 USD?
- Prognoza Cen TSMC (TSM) 2026: Czy Rekordowy Popyt na AI Może Podnieść Akcje TSM do 527 USD?
