


GameStop (GME) prowadzi globalną sieć sklepów i serwisów e-commerce sprzedających gry wideo, konsole, akcesoria, kolekcjonerskie przedmioty i produkty używane. Sprzedaż fizycznych gier pozostaje częścią działalności, podczas gdy karty kolekcjonerskie, oceniane kolekcjonerskie przedmioty i aktywa inwestycyjne stają się coraz ważniejsze dla mieszanki przychodów i wartości kapitałowej. Ta transformacja poprawiła marże, choć akcje pozostają wrażliwe na spadające sprzedaże gier, decyzje dotyczące alokacji kapitału i volatilność wynikającą z memów.
Ostatni kwartał wyraźnie pokazał ten kontrast. Sprzedaż netto GameStop Q2 FY2026 spadła o 18,7% do 790,2 mln USD, jednak sprzedaż kolekcjonerskich przedmiotów wzrosła o 57% do 356,3 mln USD, a dochód operacyjny wzrósł o 141% do 160,2 mln USD. Dochód netto osiągnął 298,7 mln USD przy pomocy zysków inwestycyjnych, co czyni jakość i powtarzalność zysków kluczową dla przypadku inwestycyjnego 2026.
Prognoza akcji GME na 2026 rok skupia się teraz na dwóch konkurujących poglądach:
- Przypadek kolekcjonerskich przedmiotów i wartości aktywów: wzrost kart kolekcjonerskich, lepszą ekonomią sklepów i zdyscyplinowane wykorzystanie gotówki i inwestycji może utrzymać rentowność i zwiększyć wartość wspieraną przez każdą akcję.
- Przypadek kurczenia się handlu detalicznego i alokacji kapitału: spadające sprzedaże gier wideo, niestabilne inwestycje lub dodatkowe rozwodnienie zamiennych mogą przeważyć nad wzrostem kolekcjonerskich przedmiotów i utrzymać wycenę powyżej fundamentów operacyjnych.
Ten przewodnik przedstawia prognozę akcji GME, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków GameStop Q2 FY2026 z 8 września, raporcie kwartalnym i danych rynkowych do 11 września, oraz jak handlować futures akcji GME na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy GameStop powinni wiedzieć we wrześniu 2026
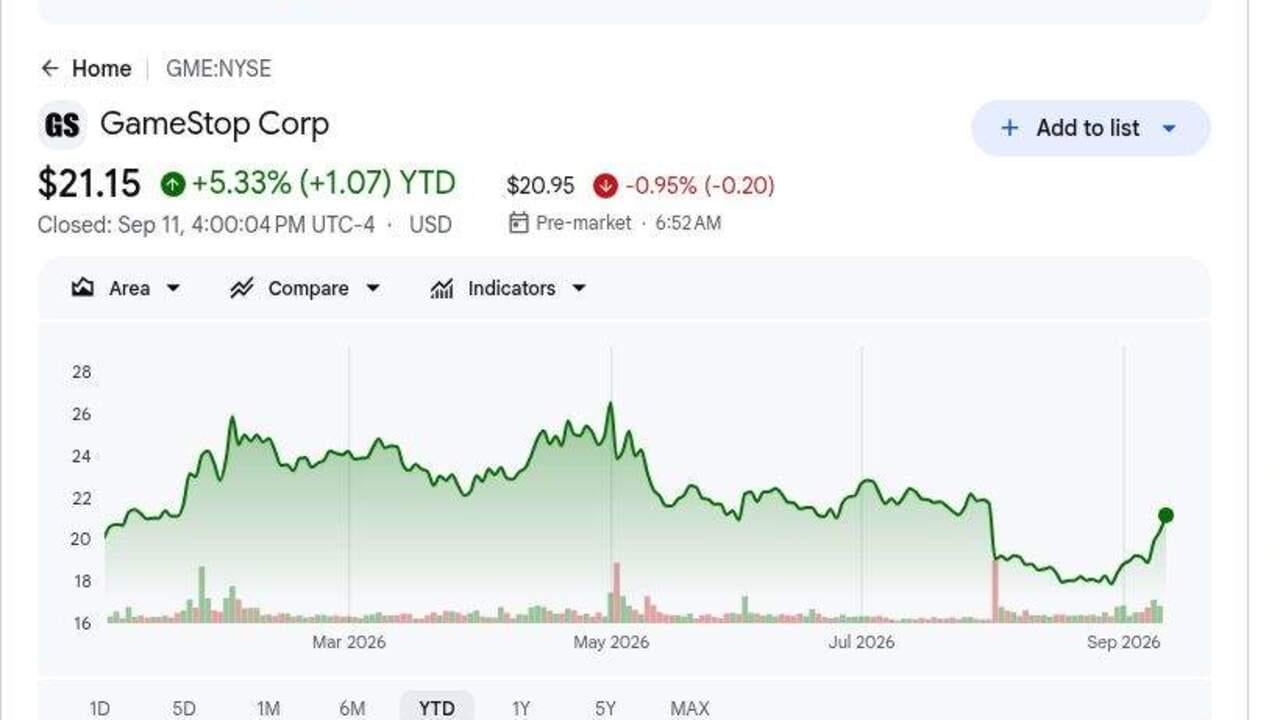
- GME zamknięto na 21,15 USD po zysku 5,33% YTD: Skromny zysk ukrywa szerokie wahania wokół zysków, zakupów insiderów i wiadomości o alokacji kapitału. Akcje pozostają o 57% powyżej jedynego obecnego celu Wall Street wynoszącego 13,50 USD, pokazując, że wartość aktywów i nastroje detaliczne nadal mają duże znaczenie.
- Sprzedaż Q2 spadła o 18,7% do 790,2 mln USD: Przychody nadal pokonały konsensus wynoszący około 764,4 mln USD o około 25,8 mln USD. Zamknięcia sklepów, wyjście z Francji i trudne porównanie z poprzednim rokiem utrzymywały presję na starszą działalność detaliczną.
- Sprzedaż kolekcjonerskich przedmiotów wzrosła o 57% do 356,3 mln USD: Kategoria osiągnęła 45,1% całkowitej sprzedaży, wyprzedzając gry wideo z 33,3%. Karty kolekcjonerskie i powiązane produkty stają się najwyraźniejszym silnikiem wzrostu operacyjnego GameStop.
- Dochód operacyjny osiągnął 160,2 mln USD, wzrost o 141%: Marża brutto rozszerzyła się do 43,7% z 29,1%, gdy miks się poprawił i koszty spadły. Silniejszy wynik operacyjny dostarcza lepszych dowodów na powtarzającą się poprawę biznesu niż jednorazowe zyski inwestycyjne.
- Prognoza skorygowanej EBITDA na cały rok zwiększona powyżej 650 mln USD: Poprzednie dno wynosiło powyżej 600 mln USD, podczas gdy skorygowana EBITDA z pierwszej połowy roku osiągnęła 339,7 mln USD. Osiągnięcie nowej prognozy wymaga wzrostu kolekcjonerskich przedmiotów i dyscypliny kosztowej, aby skompensować słabsze przychody z gier.
Czym jest GameStop (GME)?
GameStop to specjalistyczny detalista obsługujący graczy i kolekcjonerów poprzez sklepy i operacje e-commerce w Stanach Zjednoczonych, Australii i Europie. Firma posiadała 2206 sklepów na początku 2026 roku, w tym bannery GameStop, EB Games, Micromania-Zing i Zing Pop Culture. Przychody pochodzą z nowych gier wideo i sprzętu, produktów używanych, akcesoriów i kolekcjonerskich przedmiotów. Trade-iny dostarczają używanych zapasów, podczas gdy członkostwa GameStop Pro, realizacja online i usługi w sklepach wspierają utrzymanie klientów i ekonomię transakcji.
Jego długoterminowy kierunek zmierza w stronę kolekcjonerskich przedmiotów o wyższych marżach i szerszego modelu holdingu. GameStop rozszerzył usługi w zakresie zapieczętowanych kart kolekcjonerskich, zakupu kart i oceniania PSA w miarę jak rośnie rynek kolekcjonerski, podczas gdy zamknięcia sklepów i dezinwestycja we Francji zmniejszają ekspozycję na słabsze lokalizacje. Firma zbudowała również dużą pozycję w eBay i zaproponowała przejęcie rynku, choć eBay odrzuciło ofertę. Gotówka, zbywalne papiery wartościowe, aktywa cyfrowe i inwestycje strategiczne stanowią teraz materialną część wartości na akcję obok działalności detalicznej.
GameStop (GME) Q2 FY2026 Przegląd zysków: Miks sprzedaży, dochód operacyjny i wzrost kolekcjonerskich przedmiotów
GameStop zgłosił sprzedaż netto Q2 w wysokości 790,2 mln USD wobec oczekiwanych około 764,4 mln USD, skorygowany EPS 0,27 USD zgodnie z konsensusem i GAAP rozwodniony EPS 0,51 USD wobec 0,31 USD rok wcześniej. Sprzedaż kolekcjonerskich przedmiotów wzrosła o 57% do 356,3 mln USD, a dochód operacyjny wzrósł do 160,2 mln USD, choć całkowita sprzedaż spadła o 18,7%. Zarząd podniósł prognozę skorygowanej EBITDA na cały rok powyżej 650 mln USD, pozostawiając centralne pytanie, czy poprawa operacyjna może przetrwać zyski inwestycyjne i kurczące się starsze przychody z gier.
Przeczytaj więcej: GameStop (GME) Q2 FY2026 Przegląd zysków: 790,2 mln USD przychodu i wyższa rentowność napędza 5,29% wzrost ceny
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Sprzedaż netto Q2 FY2026 |
764,4 mln USD konsensus; 972,2 mln USD poprzedni rok |
790,2 mln USD |
Przewyższenie. Około 25,8 mln USD powyżej konsensusu, choć spadek o 18,7% YoY. |
|
Q2 skorygowany EPS |
0,27 USD konsensus |
0,27 USD |
Zgodnie z przewidywaniami. Rentowność spełniła oczekiwania pomimo niższej sprzedaży. |
|
Q2 GAAP rozwodniony EPS |
0,31 USD rok wcześniej |
0,51 USD |
Poprawa. Dochód netto i zyski inwestycyjne podniosły zyski. |
|
Q2 dochód netto |
168,6 mln USD rok wcześniej |
298,7 mln USD |
Poprawa. Zysk wzrósł o 77% YoY, wspierany przez zyski inwestycyjne. |
|
Q2 dochód operacyjny |
66,4 mln USD rok wcześniej |
160,2 mln USD |
Rozszerzenie. Zysk operacyjny wzrósł o 141% YoY. |
|
Q2 sprzedaż kolekcjonerskich przedmiotów |
227,6 mln USD rok wcześniej |
356,3 mln USD |
Przyspieszenie. Sprzedaż wzrosła o 57% do 45,1% przychodów. |
|
Q2 sprzedaż gier wideo |
494,6 mln USD rok wcześniej |
263,2 mln USD |
Spadek. Sprzedaż spadła o 47% po porównaniu z premierą poprzedniego roku. |
|
Q2 wolne przepływy pieniężne |
N/D |
60,7 mln USD |
Dodatnie. Podstawowe generowanie gotówki poprawiło się pomimo niższych przychodów. |
|
Prognoza skorygowanej EBITDA FY2026 |
Poprzednie powyżej 600 mln USD |
Powyżej 650 mln USD |
Podwyższenie. Minimalna prognoza wzrosła o ponad 50 mln USD. |
- Sprzedaż 790,2 mln USD przewyższyła konsensus o około 25,8 mln USD: Przychody przekroczyły oczekiwania, choć 18,7% spadek rok do roku pokazuje, że wyjścia ze sklepów i słabsza sprzedaż gier nadal kurczą górną linię. Przyszłe zyski zależą bardziej od miksu i kontroli kosztów niż szerokiego wzrostu sprzedaży.
- Skorygowany EPS 0,27 USD odpowiadał konsensusowi: GAAP rozwodniony EPS wzrósł do 0,51 USD z 0,31 USD, gdy dochód netto osiągnął 298,7 mln USD. Zyski inwestycyjne przyczyniły się materialnie, więc wydajność operacyjna pozostaje lepszym testem trwałej rentowności.
- Sprzedaż kolekcjonerskich przedmiotów wzrosła o 128,7 mln USD do 356,3 mln USD: Kategoria osiągnęła 45,1% sprzedaży wobec 23,4% rok wcześniej. Miks wspiera poprawę marży, choć popyt na kolekcjonerskie przedmioty może nadal być cykliczny i wrażliwy na zapasy.
- Dochód operacyjny wzrósł o 93,8 mln USD do 160,2 mln USD: Marża brutto wzrosła o 14,6 punktów procentowych do 43,7%, podczas gdy SG&A spadła wraz z racjonalizacją sklepów. Wynik pokazuje, że mniejsza baza przychodów może nadal generować silniejszy zysk, gdy poprawią się miks i koszty.
- Prognoza skorygowanej EBITDA wzrosła powyżej 650 mln USD z powyżej 600 mln USD: Skorygowana EBITDA z pierwszej połowy roku wynosząca 339,7 mln USD stanowi ponad połowę nowego dna. Druga połowa nadal potrzebuje silnego popytu na kolekcjonerskie przedmioty i dyscypliny kosztowej, aby skompensować słabszą sprzedaż gier.
GameStop (GME) 2026 Perspektywy inwestycyjne: 30 USD w przypadku byczym vs. 13,50 USD w przypadku niedźwiedzim
Perspektywy GameStop na 2026 zależą od dwóch źródeł wartości. Biznes detaliczny jest mniejszy, ale bardziej rentowny, gdy kolekcjonerskie przedmioty kompensują część spadku w grach wideo, podczas gdy bilans i portfel inwestycyjny może dodać wartość aktywów, ale sprawić, że zyski są mniej przewidywalne.
Przypadek byczy: Silny wzrost kolekcjonerskich przedmiotów pcha GME w kierunku 30 USD
Przypadek byczy zakłada, że kolekcjonerskie przedmioty pozostaną blisko 45% sprzedaży, ocenianie PSA i kupowanie kart pogłębi zaangażowanie klientów, a racjonalizacja sklepów zachowa silniejsze marże. Zysk operacyjny nadal się poprawia, nawet jeśli całkowita sprzedaż pozostanie poniżej poprzedniego roku, podczas gdy zarząd unika niszczycielskiej alokacji kapitału.
Ruch w kierunku 30 USD wymagałby skorygowanej EBITDA powyżej dna 650 mln USD, pozytywnych wolnych przepływów pieniężnych i wyraźnych dowodów, że rentowność pochodzi z operacji detalicznych, a nie z jednorazowych zysków. Więcej zakupów insiderów lub transakcja strategiczna, która podnieśe wartość aktywów na akcję, wzmocniłaby ten przypadek.
Przypadek bazowy: Lepsze marże utrzymują GME między 18 a 24 USD
Przypadek bazowy zakłada, że wzrost kolekcjonerskich przedmiotów i niższe koszty kompensują część spadku w grach wideo. GameStop pozostaje rentowny, choć kurczenie się przychodów i niepewność wokół inwestycji, aktywów cyfrowych i zamiennych papierów wartościowych ograniczają mnożnik wyceny.
W tym scenariuszu GME mogłaby handlować głównie między 18 a 24 USD. Stabilny dochód operacyjny, pozytywne wolne przepływy pieniężne i stabilna baza aktywów wspierałyby ten zakres. Wzrost kolekcjonerskich przedmiotów poniżej 20%, odnowione spalanie gotówki lub duże przejęcie o niepewnych zwrotach osłabiłoby górny koniec.
Przypadek niedźwiedzi: Słabsza sprzedaż detaliczna ciągnie GME w kierunku 13,50 USD
Przypadek niedźwiedzi zakłada, że sprzedaż gier wideo spada szybciej niż rosną kolekcjonerskie przedmioty, odwracając ostatnią dźwignię operacyjną. Zyski inwestycyjne się nie powtarzają, wartości aktywów słabną, a działalność finansowa lub akwizycyjna zwiększa rozwodnioną liczbę akcji.
Ruch w kierunku 13,50 USD stałby się bardziej prawdopodobny, gdyby skorygowana EBITDA za cały rok spadła poniżej 650 mln USD, operacyjne przepływy pieniężne stały się ujemne lub GameStop zobowiązał znaczny kapitał bez wyraźnych zwrotów. Ten poziom odpowiada również jedynemu obecnemu celowi Wall Street.
Prognozy cen akcji GME na 2026 od analityków Wall Street
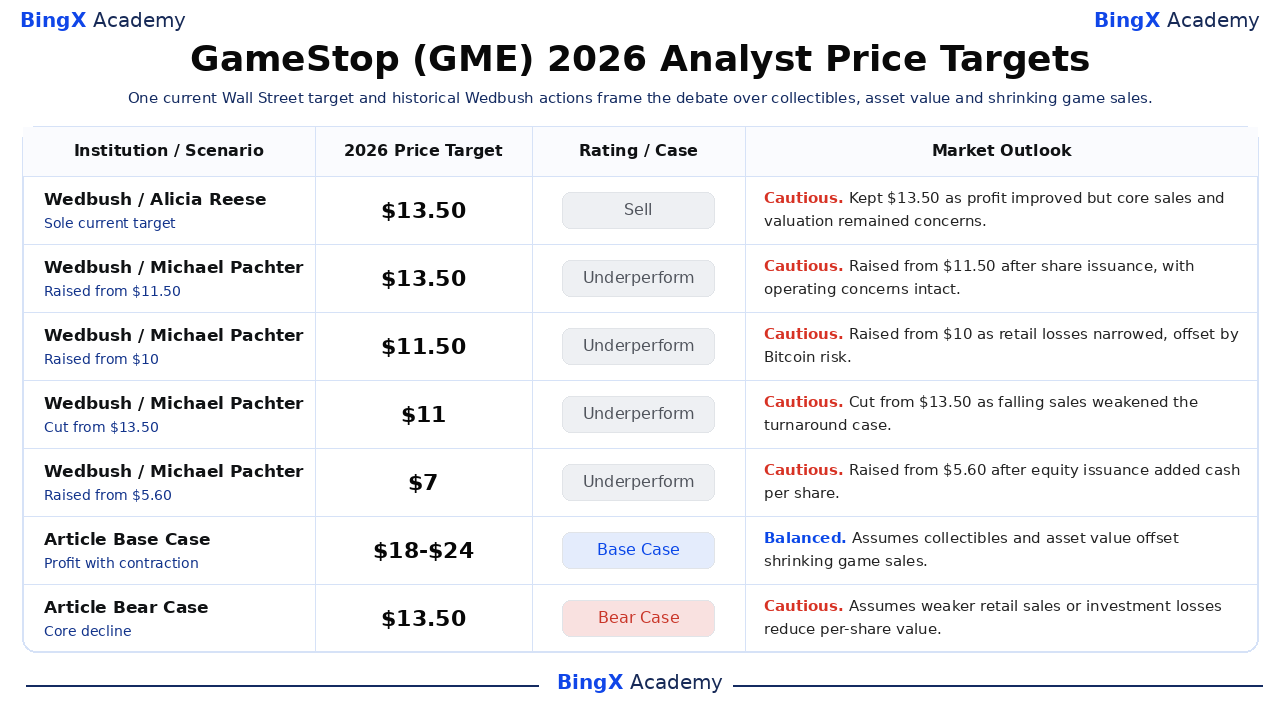
Obecne pokrycie instytucjonalne jest wyjątkowo rzadkie. MarketWatch wymienia jeden aktywny cel, pogląd Wedbush na 13,50 USD, więc tabela pokazuje również cztery historyczne działania Wedbush, aby wyjaśnić, jak wycena firmy zmieniła się wraz z gotówką, wydajnością operacyjną i emisją akcji. Te starsze cele to kontekst, a nie obecny konsensus. Ostatnie dwa wiersze to scenariusze redakcyjne BingX Academy.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Wedbush / Alicia Reese |
13,50 USD |
Sprzedaż |
Ostrożny. 10 września: utrzymano jedyny obecny cel, gdy silniejszy zysk nie rozwiązał podstawowego spadku sprzedaży lub ryzyka wyceny. |
|
Wedbush / Michael Pachter |
13,50 USD |
Słabsze wyniki |
Ostrożny. 31 marca: podwyższono z 11,50 USD po tym, jak emisja akcji zwiększyła wartość gotówki, podczas gdy perspektywy operacyjne pozostały słabe. |
|
Wedbush / Michael Pachter |
11,50 USD |
Słabsze wyniki |
Ostrożny. 26 marca: podwyższono z 10 USD, gdy straty detaliczne się zawęziły, skompensowane przez ryzyko alokacji Bitcoin. |
|
Wedbush / Michael Pachter |
11 USD |
Słabsze wyniki |
Ostrożny. 12 czerwca: obcięto z 13,50 USD, gdy spadająca sprzedaż osłabiła przypadek zmiany kierunku. |
|
Wedbush / Michael Pachter |
7 USD |
Słabsze wyniki |
Ostrożny. 17 maja: podwyższono z 5,60 USD po tym, jak emisja akcji dodała gotówki na akcję. |
|
Przypadek bazowy artykułu |
18-24 USD |
Przypadek bazowy |
Zrównoważony. Zakłada, że kolekcjonerskie przedmioty i wartość aktywów kompensują kurczącą się sprzedaż gier. |
|
Przypadek niedźwiedzi artykułu |
13,50 USD |
Przypadek niedźwiedzi |
Ostrożny. Zakłada słabszą sprzedaż detaliczną lub straty inwestycyjne redukujące wartość na akcję. |
Jak handlować akcjami GameStop (GME) na BingX
Handluj perspektywami wzrostu kolekcjonerskich przedmiotów GameStop, marży operacyjnej i alokacji kapitału, używając BingX TradFi i narzędzi BingX AI. Ponieważ GME może ostro reagować na zyski, aktywność insiderów i dynamikę handlu detalicznego, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
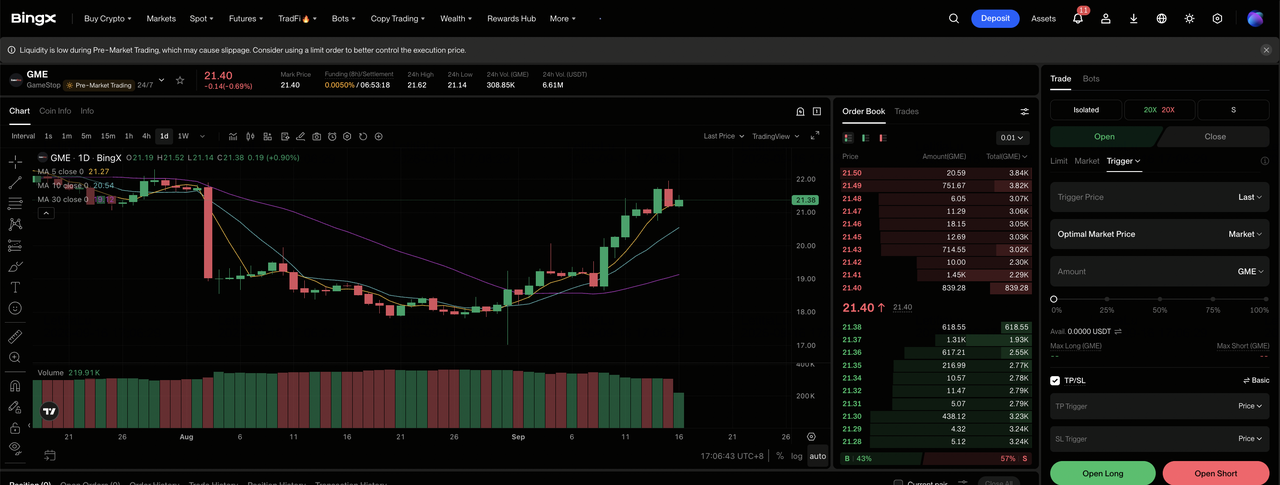
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz GameStop (GME). Wyszukaj i wybierz kontrakt GME-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz otwórz pozycję długą jeśli wzrost kolekcjonerskich przedmiotów i zysk operacyjny pozostają solidne. Wybierz otwórz pozycję krótką, jeśli kurczenie się handlu detalicznego, straty inwestycyjne lub rozwodnienie osłabią wartość na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Historia GME volatilności napędzanej przez memy pokazuje, dlaczego konserwatywna dźwignia i wyraźne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj surowe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. GME może szybko reagować na popyt na kolekcjonerskie przedmioty, zyski, zakupy insiderów, alokację kapitału i nastroje detaliczne.
Top 5 ryzyk, na które powinni uważać inwestorzy GameStop w 2026
Wartość GameStop na akcję zależy od wydajności detalicznej, inwestycji, finansowania i nastrojów rynkowych. Te ryzyka mogą wpływać na jakość zysków i wartość aktywów wspierających akcje.
- Sprzedaż gier wideo nadal się kurczy: Przychody z gier wideo spadły o 47% do 263,2 mln USD. Jeśli wzrost kolekcjonerskich przedmiotów zwolni, mniejszy starszy biznes może przynosić mniej zysku brutto na stałe koszty sklepów i korporacyjne.
- Zyski inwestycyjne czynią zyski mniej przewidywalnymi: Dochód netto Q2 osiągnął 298,7 mln USD, wspierany przez 238 mln USD zysków inwestycyjnych. Słabsza wartość aktywów lub nieudana transakcja mogłaby odwrócić część tego wkładu.
- Duże przejęcie może zwiększyć ryzyko realizacji: Proponowana umowa eBay za 55,5 mld USD byłaby znacznie większa niż sam GameStop. Dług, nowe akcje lub finansowanie zewnętrzne mogłyby zwiększyć dźwignię i rozwodnienie przed jakimikolwiek korzyściami docierającymi do zysków.
- Zamienne papiery wartościowe mogą rozwodnić wartość na akcję: GameStop wymienił 1,4 mld USD obligacji i użył gotówki na część wynagrodzenia. Więcej konwersji lub finansowania akcjami rozłożyłoby przyszłe zyski na większą bazę akcji.
- Akcja nadal handluje znacznie powyżej celu analityka: GME handlowało na 21,15 USD wobec jedynego obecnego celu Wall Street wynoszącego 13,50 USD. Odwrócenie nastrojów mogłoby szybko skompresować tę premię, nawet jeśli wyniki operacyjne nadal się poprawiają.
Końcowe przemyślenia: Czy powinieneś inwestować w GameStop w 2026?
Wyniki Q2 GameStop dostarczają rzeczywistych dowodów operacyjnych stojących za transformacją. Sprzedaż kolekcjonerskich przedmiotów wzrosła o 57% do 356,3 mln USD, dochód operacyjny osiągnął 160,2 mln USD, a prognoza skorygowanej EBITDA na cały rok przesunęła się powyżej 650 mln USD. Pozostającym problemem jest to, że całkowita sprzedaż spadła o 18,7%, a zyski inwestycyjne materially przyczyniły się do dochodu netto.
Przypadek byczy wymaga kolekcjonerskich przedmiotów, operacyjnych przepływów pieniężnych i zdyscyplinowanej alokacji kapitału, aby wspierać 30 USD. Przypadek niedźwiedzi odzwierciedla kontynuujący spadek detaliczny, straty inwestycyjne i rozwodnienie, które mogłoby ciągnąć GME w kierunku 13,50 USD. Konserwatywni traderzy mogą monitorować wzrost kolekcjonerskich przedmiotów, dochód operacyjny, wolne przepływy pieniężne i zmiany w akcjach w obiegu, a nie polegać tylko na dynamice memów.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak GME wiąże się z wysokim ryzykiem utraty kapitału. Kurczenie się handlu detalicznego, volatilność inwestycji, ryzyko przejęć, rozwodnienie zamiennych, short squeeze'y i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Prognoza ceny akcji AMC 2026: Fundamentalny zwrot czy masywna pułapka rozwodnienia?
- Prognoza ceny Netflix (NFLX) 2026: Czy akcje NFLX mogą odbić się do 125 USD dzięki reklamom i sportom na żywo?
- Prognoza ceny Meta (META) 2026: Czy monetyzacja AI może pchnąć META w kierunku 1000 USD?
- Prognoza ceny Reddit (RDDT) 2026: Czy możliwości danych AI mogą pchnąć RDDT w kierunku 300 USD?
- Prognoza ceny Snap Inc. (SNAP) 2026: Czy wzrost reklam i subskrypcji może pchnąć SNAP w kierunku 10 USD?
