


Nebius Group (NBIS) dostarcza pełną infrastrukturę dla deweloperów sztucznej inteligencji i przedsiębiorstw. Jego platforma łączy akcelerowane obliczenia, sieć, przechowywanie AI i zarządzane oprogramowanie w specjalnie zbudowanych centrach danych, podczas gdy Avride i TripleTen dodają ekspozycję na mobilność autonomiczną i edukację technologiczną. Chmura AI jest głównym motorem wzrostu, chociaż akcje pozostają wrażliwe na harmonogramy budowy, dostępność GPU, wykorzystanie i koszty finansowania globalnego rozwoju mocy obliczeniowych.
Ostatni kwartał pokazał zarówno moc, jak i koszty tej ekspansji. Przychody Nebius za Q2 2026 osiągnęły 582,3 mln USD, wzrost o 454% rok do roku, a skorygowany EBITDA poprawił się ze straty 21,0 mln USD do 236,2 mln USD. Jednak Nebius wydał 5,657 mld USD na nieruchomości, urządzenia i aktywa niematerialne w ciągu kwartału, czyniąc dostarczenie mocy obliczeniowych i zwroty gotówkowe równie ważnymi jak wzrost popytu w nagłówkach.
Prognoza akcji NBIS na 2026 koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz wzrostu chmury AI na podstawie kontraktów: duże zobowiązania klientów, nowe moce obliczeniowe i lepsze wykorzystanie mogą przesunąć roczne przychody w kierunku celu 7-9 mld USD na koniec roku i wspierać wyższą wycenę.
- Scenariusz kapitału i wykonania: opóźnienia w budowie, słabsze wykorzystanie lub więcej finansowania dłużnego i kapitałowego może przesunąć wolne przepływy pieniężne w przyszłość i zmniejszyć wartość przypisywaną każdej akcji.
Ten przewodnik analizuje prognozę akcji NBIS, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Nebius Group za Q2 2026 z 12 sierpnia, sprawozdaniach finansowych śródrocznych i danych rynkowych do 11 września, oraz jak handlować futures akcji NBIS na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Nebius Group powinni wiedzieć we wrześniu 2026
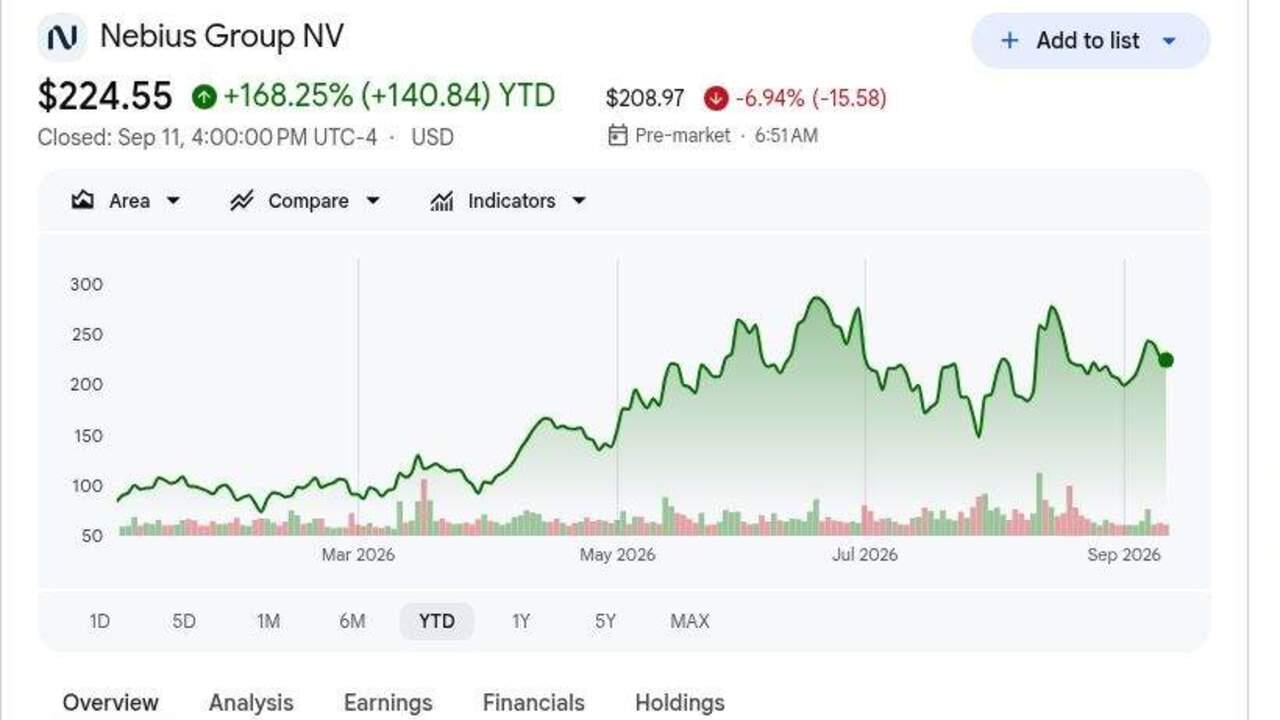
- NBIS zamknął się na 224,55 USD po wzroście o 168,25% YTD: Rally odzwierciedla główną zmianę oceny Nebius jako dostawcy infrastruktury AI. Akcje nadal znajdują się poniżej wysokiego celu 415 USD od Arete Research, pokazując, że oczekiwania pozostają szerokie nawet po 454% wzroście przychodów kwartalnych.
- Przychody Q2 osiągnęły 582,3 mln USD, wzrost o 454%: Sprzedaż wzrosła z 105,1 mln USD rok wcześniej i pobiła consensus około 536 mln USD o około 46 mln USD. Wynik pokazuje, że zakontraktowana moc obliczeniowa przekształca się w raportowane przychody.
- Skorygowany EBITDA poprawił się do 236,2 mln USD: Nebius odwrócił stratę skorygowanego EBITDA w wysokości 21,0 mln USD z Q2 2025, gdy wykorzystanie i skala poprawiły ekonomię chmury. Strata operacyjna GAAP nadal osiągnęła 175,9 mln USD po 259,7 mln USD amortyzacji.
- Zarząd utrzymał cel ARR na koniec 2026 na poziomie 7-9 mld USD: To w porównaniu z około 3 mld USD ARR w czasie aktualizacji Q2. Osiągnięcie celu zależy od wdrożenia zakontraktowanej mocy GPU i konwersji zobowiązań klientów w drugiej połowie.
- Kwartalne zakupy infrastruktury osiągnęły 5,657 mld USD: Wydatki kapitałowe wzrosły z 510,6 mln USD rok wcześniej, podczas gdy sześciomiesięczne zakupy wyniosły łącznie 8,130 mld USD. Rozbudowa zwiększa zdolność przychodową, ale także podnosi wymagania wykonawcze i zwrotowe.
Czym jest Nebius Group (NBIS)?
Nebius Group to firma technologiczna z siedzibą w Amsterdamie, skupiona na platformie chmurowej natywnej dla AI. Firma projektuje i prowadzi infrastrukturę centrów danych, następnie łączy akceleratory NVIDIA z wysokowydajną siecią, przechowywaniem, zarządzaniem klastrami, zarządzanym wnioskowaniem i narzędziami deweloperskimi. Klienci używają platformy do treningu modeli, dostrajania, wnioskowania, agentów i innych zadań wymagających intensywnych obliczeń. Grupa posiada również Avride, dewelopera pojazdów autonomicznych i robotów dostawczych, oraz TripleTen, platformę przekwalifikowania technologicznego, plus udziały w ClickHouse i Toloka.
Jej długoterminowa strategia polega na rozszerzeniu mocy i mocy GPU poprzez własne miejsca i partnerstwa infrastrukturalne, które mogą zmniejszyć kwotę kapitału finansowaną samodzielnie przez Nebius. Microsoft i Meta dostarczyły duże zobowiązania kotwiczne, Reflection AI podpisał wieloletnią umowę obliczeniową, a NVIDIA pogłębił swoją relację handlową i inwestycyjną z firmą. Nebius stał się również preferowanym partnerem infrastrukturalnym dla oferty suwerennej AI Palantir, poszerzając swoją drogę do obciążeń rządowych i regulowanych przedsiębiorstw poza standardowym popytem na chmurę publiczną.
Czytaj więcej: Top akcje centrów danych AI do kupienia w 2026: chmura, serwery i infrastruktura obliczeniowa AI
Przegląd zysków Nebius Group (NBIS) za Q2 2026: wzrost przychodów, EBITDA i wydatki na moce obliczeniowe
Nebius dostarczył przychody Q2 w wysokości 582,3 mln USD wobec oczekiwanych około 536 mln USD, rozwodnioną stratę na akcję w wysokości 0,68 USD wobec oczekiwanej straty 0,36 USD i skorygowany EBITDA w wysokości 236,2 mln USD wobec straty 21,0 mln USD rok wcześniej. Przepływy pieniężne z działalności operacyjnej osiągnęły 2,246 mld USD, wspomagane przez przedpłaty klientów, chociaż zakupy infrastruktury wzrosły do 5,657 mld USD. Kwartał potwierdził szybki popyt i polepszające się skorygowane wskaźniki ekonomiczne, pokazując jednocześnie, że wydatki na wdrożenie i rentowność GAAP pozostają głównymi kompromisami.
Czytaj więcej: Przegląd zysków Nebius Group (NBIS) za Q2 2026: przebicie przychodów o 582,3 mln USD napędza wzrost ceny o 34,14%
|
Wskaźnik finansowy |
Wytyczne / Consensus |
Raportowane / Rzeczywiste |
Zaskoczenie |
|
Przychody Q2 2026 |
536 mln USD consensus |
582,3 mln USD |
Pobito. Około 46 mln USD powyżej consensus; wzrost o 454% YoY. |
|
Rozwodniony EPS Q2 |
Strata 0,36 USD consensus |
Strata 0,68 USD |
Nie osiągnięto. Strata była o 0,32 USD większa niż consensus. |
|
Skorygowany EBITDA Q2 |
Strata 21,0 mln USD rok wcześniej |
236,2 mln USD |
Poprawiony. Skala chmury AI przesunęła skorygowany EBITDA ostro w pozytyw. |
|
Skorygowana strata netto Q2 |
Strata 91,5 mln USD rok wcześniej |
Strata 33,2 mln USD |
Zmniejszona. Skorygowana strata poprawiła się o 64% YoY. |
|
Przepływy pieniężne z działalności operacyjnej Q2 |
167,7 mln USD wykorzystane rok wcześniej |
2,246 mld USD zapewnione |
Pozytywne. Środki klientów i odroczone przychody napędziły odwrócenie. |
|
Zakupy infrastruktury Q2 |
510,6 mln USD rok wcześniej |
5,657 mld USD |
Przyspieszone. Zakupy wzrosły ponad dziesięciokrotnie. |
|
Środki pieniężne i ekwiwalenty |
3,678 mld USD na 31 grudnia 2025 |
8,042 mld USD |
Rozszerzone. Finansowanie i środki klientów sfinansowały wdrożenie. |
|
Odroczone przychody |
1,578 mld USD na 31 grudnia 2025 |
5,975 mld USD |
Rozszerzone. Zakontraktowany popyt zapewnił finansowanie z góry. |
|
Perspektywa ARR na koniec 2026 |
Wcześniej potwierdzone |
7-9 mld USD |
Utrzymane. Wymaga kolejnego materialnego zwiększenia mocy. |
- Przychody 582,3 mln USD pobiły consensus o około 46 mln USD: Sprzedaż wzrosła o 454% rok do roku, pokazując, że moc obliczeniowa chmury AI przekształca się w przychody na skalę. Utrzymanie tego tempa zależy od nowych klastrów wchodzących do eksploatacji bez większych opóźnień budowlanych lub energetycznych.
- Rozwodniona strata na akcję 0,68 USD nie osiągnęła celu o 0,32 USD: Amortyzacja osiągnęła 259,7 mln USD, gdy nowy sprzęt wszedł do eksploatacji. To wyjaśnia, dlaczego skorygowany EBITDA może się poprawić, zanim zyski GAAP i wolne przepływy pieniężne staną się konsekwentnie pozytywne.
- Skorygowany EBITDA osiągnął 236,2 mln USD ze straty 21,0 mln USD: Zmiana wskazuje na lepsze wykorzystanie i dźwignię operacyjną. Każdy nowy megawat nadal musi generować wystarczający zysk brutto, aby pokryć amortyzację, odsetki i inwestycje korporacyjne.
- Przepływy pieniężne z działalności operacyjnej osiągnęły 2,246 mld USD, gdy odroczone przychody wzrosły do 5,975 mld USD: Przedpłaty klientów pomagają sfinansować ekspansję, chociaż 1,197 mld USD kwartalnego wzrostu odroczonych przychodów zwiększył przepływy pieniężne. Inwestorzy nadal muszą oddzielić ekonomię usług od korzyści czasowych.
- Zakupy infrastruktury w wysokości 5,657 mld USD były prawie dziesięć razy większe niż przychody kwartalne: Sześciomiesięczne wydatki osiągnęły 8,130 mld USD, a nieruchomości i urządzenia wzrosły do 13,045 mld USD. Rozbudowa wspiera przyszłe moce, ale wykorzystanie i ceny muszą pozostać wystarczająco silne, aby uzasadnić bazę aktywów.
Czytaj więcej: Prognoza ceny CoreWeave (CRWV) 2026: Czy popyt na chmurę AI może popchnąć CRWV w kierunku 175 USD?
Perspektywa inwestycyjna Nebius Group (NBIS) 2026: scenariusz byczyi 350 USD vs scenariusz niedźwiedzi 145 USD
Nebius łączy szybki wzrost chmury AI z bardzo kapitałochłonnym planem ekspansji. Wzrost zależy od zakontraktowanego popytu, przedpłat klientów i poprawiającego się skorygowanego EBITDA, podczas gdy głównym ryzykiem jest to, że wydatki na infrastrukturę rosną szybciej niż wykorzystanie i zwroty gotówkowe.
Scenariusz byczy: silny popyt na chmurę AI popycha NBIS w kierunku 350 USD
Scenariusz byczy zakłada, że Nebius dodaje moce według harmonogramu, konwertuje główne kontrakty z Microsoft, Meta i innymi klientami oraz utrzymuje silne ceny na nowszych platformach akceleratorów. Przychody rosną szybciej niż koszty infrastruktury, pozwalając na rozwój wyniku skorygowanego EBITDA z Q2 w wysokości 236,2 mln USD w silniejszą dźwignię operacyjną.
Ruch w kierunku 350 USD wymagałby wyraźnego postępu w kierunku celu ARR na koniec 2026 w wysokości 7-9 mld USD, stabilnego wykorzystania i większego kapitału partnera bez silnego rozwodnienia. Wyższe szacunki przychodów i mniejsza różnica między przepływami pieniężnymi z działalności operacyjnej a wydatkami kapitałowymi wzmocniłyby scenariusz.
Scenariusz bazowy: stały wzrost chmury AI utrzymuje NBIS między 240 a 300 USD
Scenariusz bazowy zakłada, że przychody z chmury AI nadal rosną szybko, podczas gdy inwestorzy pozostają ostrożni wobec zwrotów z 8,130 mld USD sześciomiesięcznych zakupów infrastruktury. Duzi klienci i przedpłaty wspierają wdrożenie, chociaż amortyzacja, odsetki i koszty realizacji ograniczają dalszą ekspansję wyceny.
W tym scenariuszu NBIS może handlować głównie między 240 a 300 USD. Ciągły wzrost przychodów, pozytywny skorygowany EBITDA i nowe moce wchodzące do eksploatacji wspierałyby zakres. Niższy cel ARR lub powtarzające się opóźnienia na miejscu osłabiłyby górną granicę.
Scenariusz niedźwiedzi: wyższe koszty infrastruktury ciągną NBIS w kierunku 145 USD
Scenariusz niedźwiedzi zakłada, że nowe miejsca otwierają się później niż planowano lub działają przy niższym wykorzystaniu, gdy wdrożenia klientów się przesuwają. Nebius nadal płaci za sprzęt, energię i finansowanie, zanim nadejdzie wystarczająco przychodów, osłabiając zwroty gotówkowe.
Ruch w kierunku 145 USD stałby się bardziej prawdopodobny, gdyby postęp ARR spadł poniżej wytycznych, skorygowany EBITDA znów stał się negatywny lub Nebius polegał na większym finansowaniu związanym z kapitałem własnym. Koncentracja klientów mogłaby dodać dalszą presję, gdyby główne wdrożenie przesunęło się na późniejszy okres.
Prognozy ceny akcji NBIS na 2026 przez analityków z Wall Street
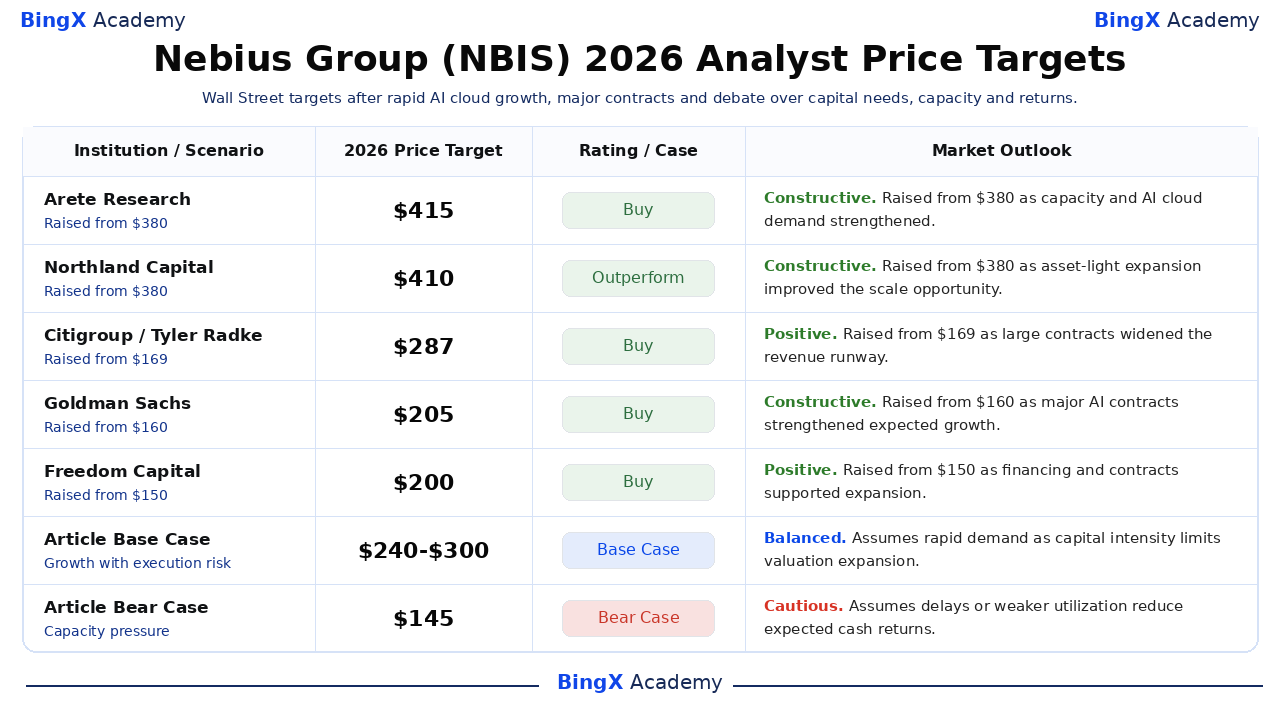
Te pięć datowanych celów waha się od 200 do 415 USD i odzwierciedla różne założenia dotyczące mocy, udziału w rynku, finansowania i wykorzystania. Są to punkty odniesienia stron trzecich, a nie obietnice cenowe. Wiersze Scenariusza bazowego i niedźwiedziego artykułu są scenariuszami redakcyjnymi Akademii BingX i są odpowiednio oznaczone.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Scenariusz |
Perspektywa rynkowa |
|
Arete Research / Richard Kramer |
415 USD |
Kup |
Konstruktywny. 7 sierpnia: podwyższone z 380 USD, gdy zakontraktowane moce i popyt na chmurę AI wzmocniły się. |
|
Northland Capital / Michael Latimore |
410 USD |
Outperform |
Konstruktywny. 20 lipca: podwyższone z 380 USD, gdy model lekki aktywowo poszerzył możliwości skali. |
|
Citigroup / Tyler Radke |
287 USD |
Kup |
Pozytywny. 23 czerwca: podwyższone z 169 USD, gdy duże zobowiązania poszerzyły pasmo przychodów. |
|
Goldman Sachs / George Tong |
205 USD |
Kup |
Konstruktywny. 16 kwietnia: podwyższone z 160 USD, gdy popyt na AI i główne kontrakty wzmocniły wzrost. |
|
Freedom Capital / Paul Meeks |
200 USD |
Kup |
Pozytywny. 20 lipca: podwyższone z 150 USD, gdy finansowanie i kontrakty wsparły ekspansję. |
|
Scenariusz bazowy artykułu |
240-300 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada szybki wzrost, gdy intensywność kapitałowa ogranicza ekspansję wyceny. |
|
Scenariusz niedźwiedzi artykułu |
145 USD |
Scenariusz niedźwiedzi |
Ostrożny. Zakłada opóźnienia lub słabsze wykorzystanie zmniejszające oczekiwane zwroty gotówkowe. |
Jak handlować akcjami Nebius Group (NBIS) na BingX
Handluj wzrostem chmury AI Nebius Group, wdrażaniem mocy i perspektywą finansowania przy użyciu BingX TradFi i narzędzi BingX AI. Ponieważ NBIS może ostro reagować na kontrakty, kamienie milowe mocy i wzrosty kapitału, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed zajęciem pozycji.
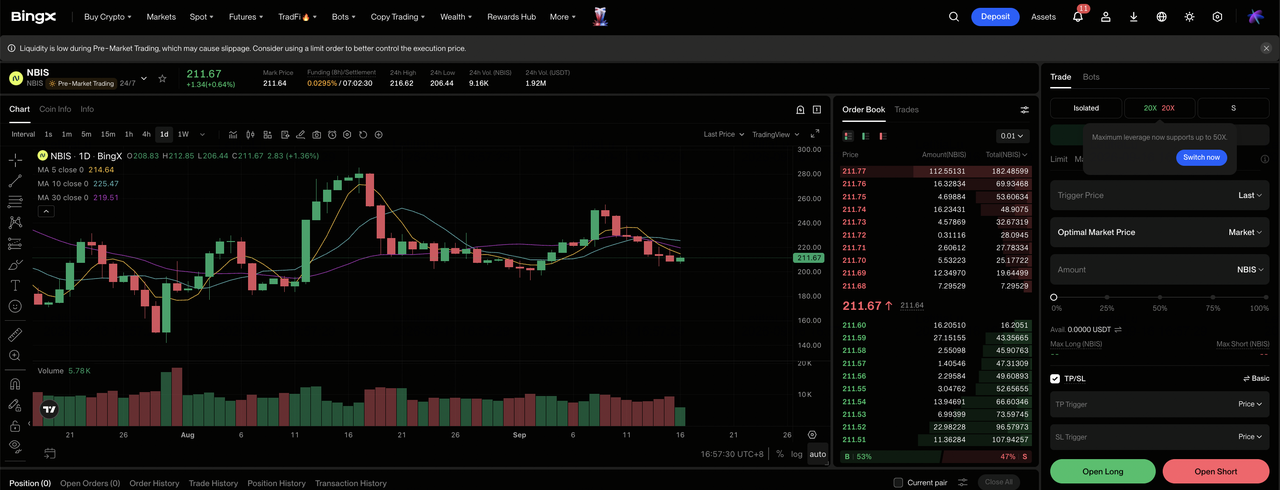
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Nebius Group (NBIS). Wyszukaj i wybierz kontrakt futures perpetual NBIS-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą, jeśli kontrakty konwertują, a wykorzystanie mocy wspiera marże. Wybierz Otwórz pozycję krótką, jeśli opóźnienia, koszty finansowania lub rozwodnienie osłabiają oczekiwane zwroty.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Wzrost o 168,25% YTD pokazuje, dlaczego konserwatywna dźwignia i wyraźne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. NBIS może szybko reagować na kontrakty z klientami, dostępność energii, wdrożenia GPU, zyski i finansowanie.
Top 5 ryzyk do obserwowania dla inwestorów Nebius Group w 2026
Wycena Nebius zależy od ekspansji mocy, popytu klientów, finansowania i wykorzystania. Te ryzyka mogą wpływać na przepływy pieniężne, marże i wartość na akcję.
- Duże wydatki na infrastrukturę podnoszą próg zwrotu: Kwartalne zakupy infrastruktury osiągnęły 5,657 mld USD, prawie dziesięć razy więcej niż przychody Q2. Jeśli wykorzystanie lub ceny rozczarują, amortyzacja i koszty finansowania mogą rosnąć szybciej niż zysk brutto.
- Cel ARR zależy od uruchomienia nowych mocy: Cel 7-9 mld USD wymaga wdrożenia centrów danych, energii, sieci i akceleratorów według harmonogramu. Opóźnienia budowlane lub zaopatrzeniowe mogą przesunąć zakontraktowane przychody na późniejsze okresy.
- Duzi klienci zwiększają ryzyko koncentracji: Microsoft, Meta i inni główni klienci zapewniają silną widoczność popytu. Opóźnione wdrożenie lub renegocjacja może nadal wpływać na wykorzystanie, ceny i wpływy gotówkowe przez kilka kwartałów.
- Dług zamienny może wywierać presję na wartość na akcję: Nebius pozyskał 5,75 mld USD poprzez nowe obligacje zamienne, aby wspierać ekspansję. Koszty odsetek i potencjalna konwersja zwiększają ryzyko finansowania i rozwodnienia.
- Rally o 168,25% YTD pozostawia mniej miejsca na błędy: Wycena już odzwierciedla szybki wzrost i udaną realizację. Niższe wytyczne ARR, słabsze marże lub opóźnienia klientów mogą skompresować mnożnik, nawet jeśli przychody nadal rosną.
Końcowe myśli: Czy powinieneś inwestować w Nebius Group w 2026?
Nebius ustalił dowody na popyt, z przychodami Q2 wzrastającymi o 454% do 582,3 mln USD i skorygowanym EBITDA osiągającym 236,2 mln USD. Przedpłaty klientów i 5,975 mld USD odroczonych przychodów pomagają wspierać ekspansję. Debata inwestycyjna zależy teraz mniej od tego, czy istnieje popyt na AI, a bardziej od tego, czy firma może wdrażać kapitał wystarczająco efektywnie, aby produkować trwałe zwroty gotówkowe.
Scenariusz byczy wymaga, aby moce i kontrakty wspierały 350 USD, podczas gdy scenariusz niedźwiedzi odzwierciedla opóźnienia, finansowanie i rozwodnienie, które mogą pociągnąć NBIS w kierunku 145 USD. Konserwatywni traderzy mogą monitorować postęp w kierunku celu ARR 7-9 mld USD, wykorzystanie, skorygowany EBITDA i różnicę między przepływami pieniężnymi z działalności operacyjnej a wydatkami na infrastrukturę.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak NBIS wiąże się z wysokim ryzykiem utraty kapitału. Opóźnienia budowlane, ograniczenia energetyczne, koncentracja klientów, zadłużenie, rozwodnienie, kompresja wyceny i handel z dźwignią mogą przynieść szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Top akcje wysokowydajnych obliczeń (HPC) do obserwowania w 2026: liderzy rynku akcelerowanych obliczeń
- Top akcje centrów danych AI do kupienia w 2026: chmura, serwery i infrastruktura obliczeniowa AI
- Top akcje infrastruktury chmurowej AI do kupienia w 2026 w obliczu wydatków kapitałowych hyperscaler i boomu neocloud
- Prognoza ceny CoreWeave (CRWV) 2026: Czy popyt na chmurę AI może popchnąć CRWV w kierunku 175 USD?
- Prognoza ceny NVIDIA (NVDA) 2026: Czy wzrost infrastruktury AI może popchnąć NVDA w kierunku 420 USD?
- Perspektywa akcji Microsoft (MSFT) na 2026: Czy wzrost Azure AI i Copilot może popchnąć akcje MSFT do 550+ USD?
