

Nokia (NOK) to fińska firma telekomunikacyjna dostarczająca stałą, IP, optyczną i mobilną infrastrukturę sieciową, oprogramowanie sieciowe oraz licencjonowanie patentów. Jej urządzenia przenoszą ruch dla operatorów telekomunikacyjnych, dostawców chmury, przedsiębiorstw i sieci sektora publicznego. Tradycyjne wydatki operatorów pozostają ważne, podczas gdy systemy optyczne i routing IP dla centrów danych AI stają się większymi motorami wzrostu. Ta transformacja poszerza możliwości Nokii, choć czas popytu, dostawa komponentów, waluta i restrukturyzacja pozostają ważnymi ryzykami dla ADR notowanego w USA.
Ostatni kwartał pokazał, że przejście na infrastrukturę AI przyczynia się do wymiernego wzrostu. Sprzedaż netto Nokia Q2 osiągnęła 4,815 mld EUR (5,489 mld USD), wzrost o 9% w stałej walucie, ponieważ sprzedaż AI i chmury wzrosła ponad dwukrotnie do 446 mln EUR (508 mln USD). Porównywalny zysk operacyjny wzrósł o 18% do 434 mln EUR (495 mln USD), choć 390 mln EUR (445 mln USD) kosztów restrukturyzacji spowodowało, że raportowany zysk operacyjny wykazał stratę 50 mln EUR (57 mln USD).
Prognoza akcji NOK na 2026 rok skupia się teraz na dwóch konkurujących poglądach:
- Scenariusz sieci AI i marży: 2,8 mld EUR (3,192 mld USD) zamówień AI i chmury, rosnąca pojemność optyczna i platforma NVIDIA AI-RAN mogą wspierać trwały wzrost infrastruktury sieciowej i silniejszą dźwignię operacyjną.
- Scenariusz konwersji i restrukturyzacji: Ograniczenia podaży, nierównomierne zamówienia chmurowe i 800 mln EUR (912 mln USD) oczekiwanych kosztów restrukturyzacji mogą opóźnić uznanie przychodów i zmniejszyć korzyści z wyższego popytu.
Ten przewodnik omawia prognozę akcji NOK, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie Nokia Q2 2026 z 23 lipca, szczegółowym raporcie finansowym i danych rynkowych do 15 września, plus jak handlować futures akcji NOK na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Nokia powinni wiedzieć we wrześniu 2026
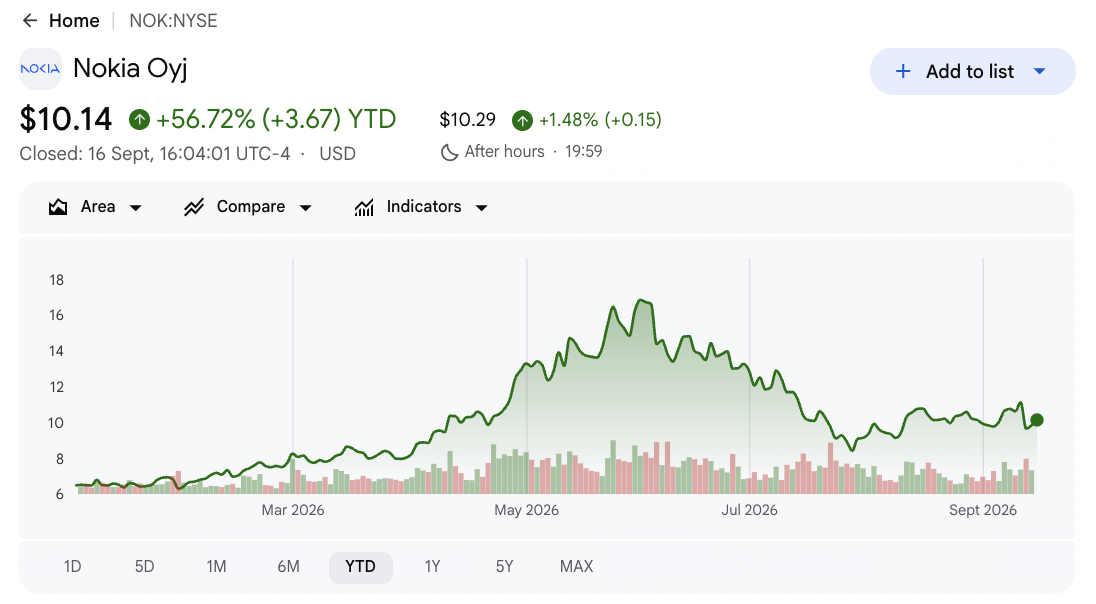
- ADR NOK zamknął się na 9,84 USD, wzrost o 52,09% YTD: Akcje nadal notowały 43,6% poniżej czerwcowego szczytu 17,45 USD, pokazując, że przeszacowanie AI-networking pozostaje niestabilne. Konwersja zamówień i dostarczenie marży ma teraz większe znaczenie niż sam popyt nagłówkowy.
- Sprzedaż netto Q2 osiągnęła 4,815 mld EUR (5,489 mld USD), wzrost o 9% w stałej walucie: Infrastruktura sieciowa wzrosła o 12%, kompensując bardziej dojrzałą bazę telekomunikacyjną. Popyt optyczny i IP stają się większą częścią miksu przychodów Nokii.
- Sprzedaż AI i chmury wzrosła o 105% do 446 mln EUR (508 mln USD): Sieci optyczne wzrosły o 20%, a sieci IP zwiększyły się o 16%. Wzrost łączy możliwości AI Nokii bezpośrednio z raportowanymi wynikami segmentów.
- Napływ zamówień AI i chmury osiągnął 2,8 mld EUR (3,192 mld USD): Zarząd oczekuje, że około połowa przekształci się w przychody w ciągu 12 miesięcy. Pozostała luka czasowa wyjaśnia, dlaczego duże wygrane zamówienia nie stają się natychmiast sprzedażą lub przepływem gotówki.
- Przewodnictwo porównywalnego zysku operacyjnego wynosi 2,1 mld EUR (2,394 mld USD) do 2,6 mld EUR (2,964 mld USD): Rewizja o 100 mln EUR (114 mln USD) odzwierciedla prezentację działalności zaniechanej, a nie silniejsze operacje. Nokia nadal oczekuje, że wzrost zysków przyspieszy w Q4 po ogólnie płaskim wynikach Q3.
Co to jest Nokia (NOK)?
Nokia to globalna firma zajmująca się sprzętem sieciowym i licencjonowaniem technologii z siedzibą w Finlandii. Infrastruktura sieciowa sprzedaje systemy transportu optycznego, routingu IP, dostępu stałego i łączności centrum danych, czyniąc sieci AI i łączność optyczną coraz ważniejszymi obszarami wzrostu. Infrastruktura mobilna dostarcza produkty dostępu radiowego, sieci rdzeniowej i natywnej chmury używane przez operatorów telekomunikacyjnych, podczas gdy Nokia Technologies licencjonuje patenty opracowane przez dziesięciolecia badań nad technologiami bezprzewodowymi. Przychody pochodzą zatem z wysyłek sprzętu, oprogramowania, usług i tantiem z własności intelektualnej od klientów telekomunikacyjnych, chmurowych, korporacyjnych i rządowych.
Obecna strategia realokuje inwestycje w kierunku sieci AI, pojemności optycznej i programowo zdefiniowanych sieci mobilnych. Nokia i NVIDIA opracowały komercyjną platformę AI-RAN, z pracą operatorów obejmującą T-Mobile, Orange, SoftBank, BT, Elisa, NTT DOCOMO i Vodafone. Dell, Red Hat, Quanta i Supermicro wspierają ekosystem serwerowy. Nokia rozszerza również produkcję optyczną przez fabrykę w San Jose, dziesięciokrotne zdolności testowe i pakowania w Pensylwanii oraz planowany zakład indium-fosforku w Arizonie, wspierając wyższy popyt na połączenia optyczne wewnątrz centrów danych AI i większych sieci chmurowych oczekiwanych w 2027 i 2028 roku.
Czytaj więcej: Top akcje sieci AI 2026: AI Fabric, przełączniki, miedź, włókna i łączność optyczna
Przegląd zysków Nokia (NOK) Q2 2026: Przychody, popyt AI i zysk operacyjny
Nokia dostarczyła sprzedaż netto Q2 w wysokości 4,815 mld EUR (5,489 mld USD), wzrost o 8% raportowany i 9% w stałej walucie, podczas gdy porównywalny rozwodniony EPS wzrósł do 0,07 EUR (0,08 USD) z 0,04 EUR (0,05 USD). Porównywalny zysk operacyjny wzrósł o 18% do 434 mln EUR (495 mln USD) i przewyższył konsensus 382 mln EUR (435 mln USD). Sprzedaż AI i chmury osiągnęła 446 mln EUR (508 mln USD), wzrost o 105%, choć restrukturyzacja spowodowała, że raportowany zysk operacyjny wykazał stratę i utrzymała wykonanie w centrum perspektyw.
Czytaj więcej: Wiadomości o zyskach Nokia (NOK) Q2 2026: 434 mln EUR zysku powyżej oczekiwań nie zapobiegło 5,35% spadkowi ADR
|
Wskaźnik finansowy |
Przewodnictwo / Konsensus |
Raportowany / Rzeczywisty |
Niespodzianka |
|
Sprzedaż netto Q2 |
4,443 mld EUR (5,065 mld USD) rok wcześniej |
4,815 mld EUR (5,489 mld USD) |
Wzrost. Wzrost o 8% raportowany i 9% w stałej walucie. |
|
Porównywalny rozwodniony EPS Q2 |
0,06 EUR (0,07 USD) konsensus |
0,07 EUR (0,08 USD) |
Powyżej oczekiwań. Jeden eurocent powyżej konsensusu i wzrost o 75% rok do roku. |
|
Porównywalny zysk operacyjny Q2 |
382 mln EUR (435 mln USD) konsensus |
434 mln EUR (495 mln USD) |
Powyżej oczekiwań. 52 mln EUR (59 mln USD) powyżej konsensusu i wzrost o 18%. |
|
Porównywalny margines operacyjny Q2 |
8,3% rok wcześniej |
9,00% |
Rozszerzony. Poprawa o 70 punktów bazowych. |
|
Sprzedaż netto AI i chmury |
Baza roku poprzedniego sugerowana przez 105% wzrost |
446 mln EUR (508 mln USD) |
Przyspieszone. Ponad dwukrotny wzrost rok do roku. |
|
Napływ zamówień AI i chmury |
N/A |
2,8 mld EUR (3,192 mld USD) |
Silne. Około połowa ma się przekształcić w ciągu 12 miesięcy. |
|
Sprzedaż infrastruktury sieciowej |
1,825 mld EUR (2,081 mld USD) rok wcześniej |
2,037 mld EUR (2,322 mld USD) |
Wzrost. Wzrost o 12% w stałej walucie. |
|
Perspektywy porównywalnego zysku operacyjnego FY2026 |
Wcześniej 2,0 mld EUR (2,28 mld USD) do 2,5 mld EUR (2,85 mld USD) |
2,1 mld EUR (2,394 mld USD) do 2,6 mld EUR (2,964 mld USD) |
Technicznie zrewidowane. Operacje pozostają niezmienione po reklasyfikacji działalności zaniechanej. |
|
Założenia wydatków kapitałowych FY2026 |
Wcześniejszy plan wyższy |
800 mln EUR (912 mln USD) do 900 mln EUR (1,026 mld USD) |
Zmniejszone. Zmiany nieruchomości kompensują kontynuację inwestycji w pojemność optyczną. |
- Sprzedaż netto 4,815 mld EUR (5,489 mld USD) wzrosła o 9% w stałej walucie: Raportowany wzrost osiągnął 8%, pokazując ograniczony wpływ FX. Silniejszy popyt na infrastrukturę sieciową pomógł zrekompensować wolniejsze części portfela.
- Porównywalny EPS 0,07 EUR (0,08 USD) wzrósł o 75%: Wynik przewyższył konsensus 0,06 EUR (0,07 USD), podczas gdy raportowany EPS wyniósł zero. Restrukturyzacja i inne korekty nadal mają znaczenie pomimo silniejszej rentowności bazowej.
- Sprzedaż AI i chmury 446 mln EUR (508 mln USD) wzrosła o 105%: Sieci optyczne wzrosły o 20%, a sieci IP zwiększyły się o 16%. Popyt na AI teraz przyczynia się do raportowanych przychodów, a nie pozostaje tylko w pipeline zamówień.
- Porównywalny margines brutto osiągnął 46,0%, wzrost o 70 punktów bazowych: Porównywalny margines operacyjny również poprawił się o 70 punktów bazowych do 9,0%. Lepszy miks infrastruktury sieciowej wspierał rentowność, choć koszty dostaw i miks produktów pozostają kluczowymi zmiennymi.
- Zamówienia AI i chmury osiągnęły 2,8 mld EUR (3,192 mld USD): Zarząd oczekuje, że około połowa przekształci się w przychody w ciągu 12 miesięcy. Czas i ograniczenia półprzewodnikowe mogą nadal przesuwać sprzedaż, przepływy gotówki i kapitał obrotowy między kwartałami.
Perspektywy inwestycyjne Nokia (NOK) 2026: 21 USD scenariusz optymistyczny vs 8 USD scenariusz pesymistyczny
Perspektywy ADR NOK zależą od tego, czy napływ zamówień AI i chmury o wartości 2,8 mld EUR (3,192 mld USD) przekształci się w wyższe przychody i marże przed tym, jak ograniczenia dostaw lub restrukturyzacja zrekompensują korzyść. Wzrost infrastruktury sieciowej, inwestycje w pojemność optyczną i AI-RAN wspierany przez NVIDIA tworzą szerszą możliwość. Cykle wydatków telekomunikacyjnych, translacja walutowa i 800 mln EUR (912 mln USD) oczekiwanych kosztów restrukturyzacji utrzymują nierówną ścieżkę zysków.
Scenariusz optymistyczny: Silny popyt na sieci AI popycha NOK ku 21 USD
Scenariusz optymistyczny zakłada, że zamówienia AI i chmury konwertują zgodnie z planem, sieci optyczne utrzymują dwucyfrowy wzrost, a nowe zdolności w USA łagodzą ograniczenia dostaw. Piloty AI-RAN wspierane przez NVIDIA również postępują w kierunku komercyjnych wdrożeń, rozszerzając możliwości Nokii poza tradycyjne modernizacje sprzętu.
Ruch w kierunku 21 USD wymagałby wzrostu infrastruktury sieciowej w pobliżu 12% do 14% rocznego celu, porównywalnego marginesu operacyjnego w pobliżu lub powyżej 9% i silniejszego zysku Q4 zgodnie z przewodnictwem. Kontynuacja zamówień chmurowych i nazwanych wdrożeń operatorów wzmocniłaby scenariusz.
Czytaj więcej: Top akcje sieci AI 2026: AI Fabric, przełączniki, miedź, włókna i łączność optyczna
Scenariusz bazowy: Stały wzrost sieci utrzymuje NOK między 14 a 17 USD
Scenariusz bazowy zakłada, że popyt optyczny i IP pozostaje silny, choć tylko około połowa napływu zamówień AI konwertuje w ciągu 12 miesięcy. Infrastruktura mobilna rośnie wolniej, podczas gdy restrukturyzacja i wyższe koszty komponentów ograniczają ekspansję marży.
ADR NOK mógłby handlować głównie między 14 a 17 USD w tych warunkach. Porównywalny zysk operacyjny w zakresie 2,1 mld EUR (2,394 mld USD) do 2,6 mld EUR (2,964 mld USD) i stabilny wolny przepływ gotówki wspierałyby pasmo. Opóźnione wysyłki optyczne lub słabszy wynik Q4 ograniczyłby górny koniec.
Czytaj więcej: Top akcje optyczne AI do kupienia w 2026: fotonika, optyka, włókna i połączenia centrów danych
Scenariusz pesymistyczny: Wolniejsze zamówienia AI ciągną NOK ku 8 USD
Scenariusz pesymistyczny zakłada, że zamówienia chmurowe konwertują wolniej, klienci telekomunikacyjni redukują wydatki, a koszty komponentów wpływają na marże. 800 mln EUR (912 mln USD) kosztów restrukturyzacji i 700 mln EUR (798 mln USD) do 800 mln EUR (912 mln USD) związanych wypływów gotówki ciążyłyby wtedy bardziej na wolnym przepływie gotówki.
Ruch w kierunku 8 USD stałby się bardziej prawdopodobny, gdyby wzrost infrastruktury sieciowej spadł poniżej 12% do 14%, porównywalny margines osłabł lub piloty AI-RAN nie przekształciły się w komercyjne wdrożenia. Słabsze euro mogłoby dodać dalszą presję na zyski ADR.
Prognozy cen akcji NOK na 2026 przez analityków Wall Street
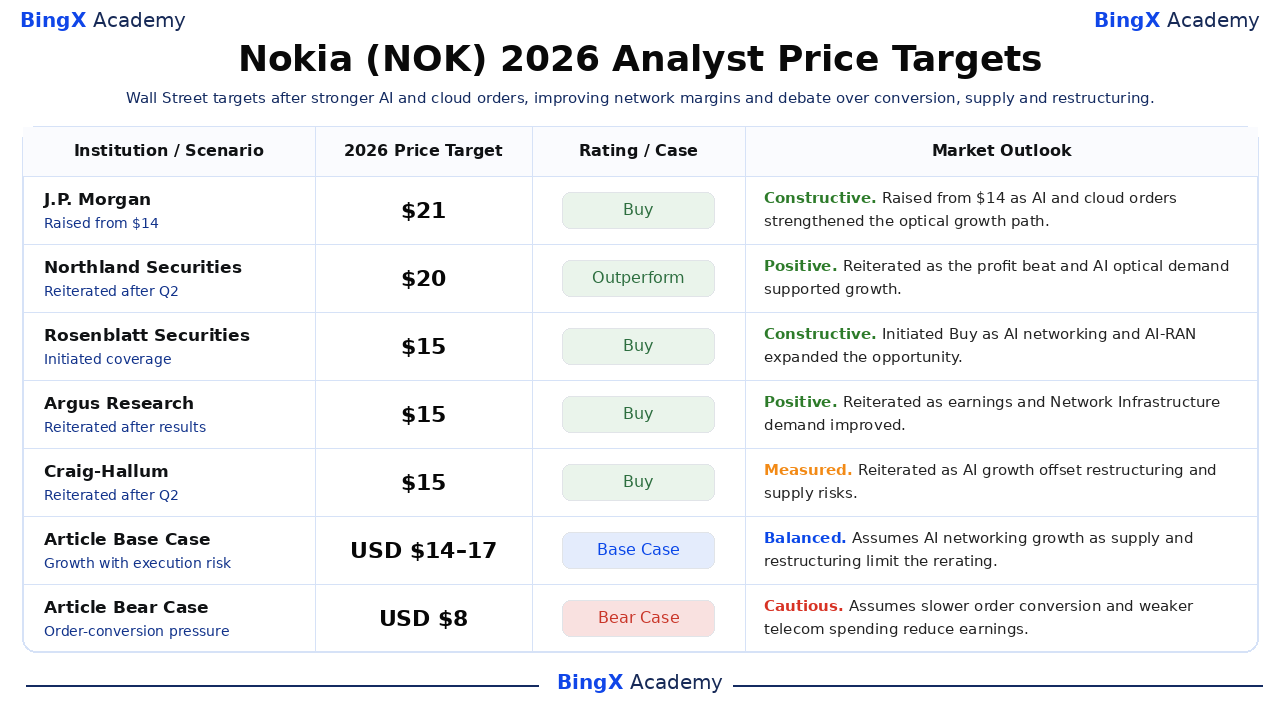
Te datowane działania analityków obejmują 15 USD do 21 USD za ADR i odzwierciedlają różne założenia dotyczące popytu optycznego AI, komercjalizacji AI-RAN, poprawy marży i restrukturyzacji. Są to zewnętrzne punkty odniesienia, a nie obietnice cenowe. Końcowe wiersze Base i Bear to scenariusze redakcyjne Akademii BingX.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Scenariusz |
Perspektywa rynkowa |
|
J.P. Morgan / Sandeep Deshpande |
21 USD/ADR |
Kup |
Konstruktywny. 19 sierpnia: podwyższony z 14 USD, ponieważ zamówienia AI i chmury wzmocniły ścieżkę wzrostu optycznego. |
|
Northland Securities / Tim Savageaux |
20 USD/ADR |
Outperform |
Pozytywny. 24 lipca: potwierdzony po przekroczeniu zysków i silniejszym popycie optycznym AI. |
|
Rosenblatt Securities / Michael Genovese |
15 USD/ADR |
Kup |
Konstruktywny. 15 września: rozpoczęto z Buy, ponieważ sieci AI i AI-RAN rozszerzyły możliwość. |
|
Argus Research / Jim Kelleher |
15 USD/ADR |
Kup |
Pozytywny. 23 lipca: potwierdzony, ponieważ zyski i popyt na infrastrukturę sieciową poprawiły się. |
|
Craig-Hallum / Christian Schwab |
15 USD/ADR |
Kup |
Zmierzony. 24 lipca: potwierdzony, ponieważ wzrost AI zrekompensował restrukturyzację i ryzyka dostaw. |
|
Scenariusz bazowy artykułu |
14-17 USD/ADR |
Scenariusz bazowy |
Zrównoważony. Zakłada wzrost sieci AI, ponieważ dostawa i restrukturyzacja ograniczają przeszacowanie. |
|
Scenariusz pesymistyczny artykułu |
8 USD/ADR |
Scenariusz pesymistyczny |
Ostrożny. Zakłada wolniejszą konwersję zamówień i słabsze wydatki telekomunikacyjne redukujące zyski. |
Jak handlować akcjami Nokia (NOK) na BingX
Handluj perspektywami sieci AI, pojemności optycznej i AI-RAN Nokia używając BingX TradFi i narzędzi BingX AI. Ponieważ ADR NOK może ostro reagować na zamówienia chmurowe, marże, walutę i restrukturyzację, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
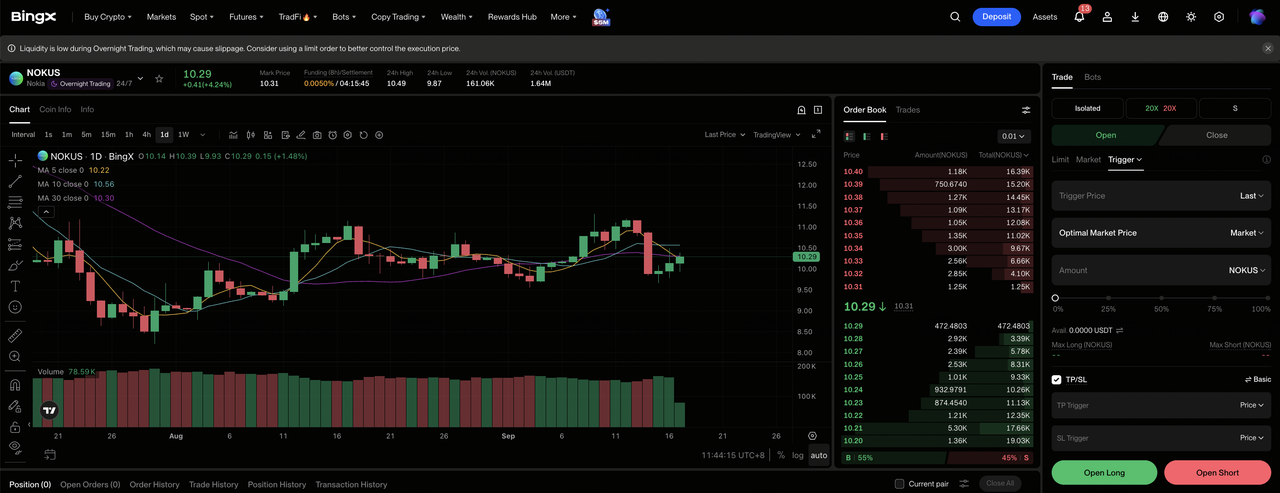
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi w panelu giełdy BingX.
Krok 2: Wybierz Nokia (NOK). Wyszukaj i wybierz kontrakt perpetual futures NOK-USDT.
Krok 3: Wybierz swój kierunek. Wybierz pozycję długą, jeśli zamówienia AI konwertują i marże optyczne poprawiają się. Wybierz pozycję krótką, jeśli ograniczenia dostaw, restrukturyzacja lub słabość telekomunikacyjna redukują zyski.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o tolerancję ryzyka. NOK pozostał 43,6% poniżej swojego czerwcowego szczytu przy zamknięciu 15 września, pokazując, dlaczego konserwatywna dźwignia jest ważna.
Krok 5: Wykonuj rygorystyczne protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. NOK może szybko reagować na zamówienia chmurowe, koszty komponentów, marże, walutę i wdrożenia AI-RAN.
Top 5 ryzyk do obserwowania dla inwestorów Nokia w 2026
Wartość ADR Nokia zależy od konwersji zamówień, dostaw, wydatków telekomunikacyjnych, restrukturyzacji i waluty. Te ryzyka mogą wpływać na przychody, przepływy gotówki i przeliczone zyski na akcję.
- Zamówienia AI mogą konwertować wolniej niż oczekiwano: Nokia oczekuje, że około połowa z 2,8 mld EUR (3,192 mld USD) zamówień AI i chmury stanie się przychodami w ciągu 12 miesięcy. Opóźnienia mogą odroczyć sprzedaż i pozostawić nowe zdolności niedostatecznie wykorzystane.
- Ograniczenia dostaw optycznych mogą ograniczyć wysyłki: Nokia rozszerza zdolności w San Jose, Pensylwanii i Arizonie. Niedobory komponentów lub opóźnienia w rozruchu mogą podnieść koszty i uniemożliwić przekształcenie silnego popytu chmurowego w przychody zgodnie z planem.
- Wydatki telekomunikacyjne pozostają cykliczne: Operatorzy nadal reprezentują dużą część bazy przychodów Nokii. Słabsze wydatki lub opóźnione modernizacje sieci mogą zrekompensować wzrost od klientów AI i zmniejszyć wykorzystanie.
- Restrukturyzacja może pochłonąć gotówkę przed pojawieniem się oszczędności: Oczekiwane koszty 2026 osiągają 800 mln EUR (912 mln USD), z powiązanymi wypływami gotówki od 700 mln EUR (798 mln USD) do 800 mln EUR (912 mln USD). Opóźnienia wykonania mogą wywierać presję na wolny przepływ gotówki i opóźniać zyski z marży.
- Ruchy walutowe mogą wpływać na zwroty ADR: Nokia raportuje w euro, podczas gdy ADR handluje w dolarach amerykańskich. Słabsze euro może zmniejszyć przeliczone przychody, zyski i dywidendy, nawet jeśli podstawowe operacje pozostają niezmienione.
Końcowe przemyślenia: Czy powinieneś inwestować w Nokia w 2026?
Wyniki Q2 Nokia dostarczyły wymiernego wsparcia dla tezy sieci AI. Sprzedaż AI i chmury wzrosła o 105%, napływ zamówień osiągnął 2,8 mld EUR (3,192 mld USD), a porównywalny zysk operacyjny przewyższył konsensus. AI-RAN wspierany przez NVIDIA i rozszerzone zdolności optyczne w USA poszerzają długoterminową możliwość. Następnym testem jest konwersja tych zamówień przy zarządzaniu kosztami restrukturyzacji i ograniczeniami dostaw.
Scenariusz optymistyczny wymaga silnej konwersji zamówień i kontynuacji poprawy marży, aby wspierać 21 USD. Scenariusz pesymistyczny odzwierciedla słabsze wydatki telekomunikacyjne, wolniejsze wysyłki optyczne i presję restrukturyzacyjną, która mogłaby pociągnąć ADR ku 8 USD. Inwestorzy mogą śledzić wzrost infrastruktury sieciowej, przyspieszenie zysków Q4 i konwersję wolnego przepływu gotówki dla dowodów, że przeszacowanie AI jest zrównoważone.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak NOK wiąże się z wysokim ryzykiem utraty kapitału. Opóźnienia zamówień, ograniczenia dostaw, wydatki telekomunikacyjne, restrukturyzacja, ruchy walutowe i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Top akcje sieci AI 2026: AI Fabric, przełączniki, miedź, włókna i łączność optyczna
- Top akcje optyczne AI do kupienia w 2026: fotonika, optyka, włókna i połączenia centrów danych
- Perspektywy Marvell (MRVL) 2026: Czy momentum AI i krzemu może popchnąć akcje do 150 USD?
- Prognoza cen Broadcom (AVGO) 2026: Czy wzrost przychodów AI może popchnąć AVGO ku 600 USD?
- Prognoza akcji Lumentum 2026: Czy boom optyki AI, supercykl centrów danych AI może popchnąć LITE powyżej 1200 USD?
- Prognoza cen Ciena (CIEN) 2026: Czy sieci optyczne AI mogą popchnąć CIEN ku 400 USD?
