Onsemi (ON) projektuje i produkuje półprzewodniki mocy, układy scalone, analogowe układy scalone oraz czujniki obrazu dla pojazdów, systemów przemysłowych i infrastruktury energetycznej. Urządzenia z węglika krzemu i zaawansowane układy mocy obsługują również systemy AI o wyższej gęstości. Większa zawartość mocy na aplikację stwarza większe możliwości, jednak wykorzystanie zakładów produkcyjnych, długa kwalifikacja klientów i nierówny popyt motoryzacyjny sprawiają, że odbudowa wyników jest wrażliwa na terminy dostaw.
Ostatni kwartał wykazał poprawę napędzaną przez segment mocy, a nie szersze ożywienie. Przychody Onsemi w Q2 2026 osiągnęły 1,6035 miliarda dolarów, a niegaapowy EPS wzrósł do 0,74 USD, podczas gdy przychody z segmentu Power Solutions wzrosły o 19% rok do roku. Sprzedaż analogowa nadal spadała. Prognoza na Q3 zakłada marżę brutto non-GAAP na poziomie 40%–42%, co sprawia, że kolejnymi testami są wykorzystanie zakładów i przeliczenie nowych projektów mocy na dostawy.
Prognoza akcji ON na 2026 rok koncentruje się teraz na dwóch konkurujących ze sobą scenariuszach:
- Scenariusz wzrostu mocy AI: Większa zawartość mocy, nowe platformy klientów i odbudowujące się marże wspierają wyższe oczekiwania dotyczące zysków.
- Scenariusz nierównego ożywienia: Słabość sektora motoryzacyjnego i przemysłowego, koszty produkcji i finansowanie przejęć ograniczają wycenę, jaką inwestorzy przypisują przyszłemu wzrostowi.
Ten przewodnik analizuje prognozę akcji ON, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na wynikach finansowych, ujawnieniach z dni inwestorskich i październikowych ogłoszeniach, a także jak handlować kontraktami terminowymi na akcje ON na BingX TradFi z zabezpieczeniem w USDT.
Top 5 rzeczy, które inwestorzy onsemi powinni wiedzieć w październiku 2026
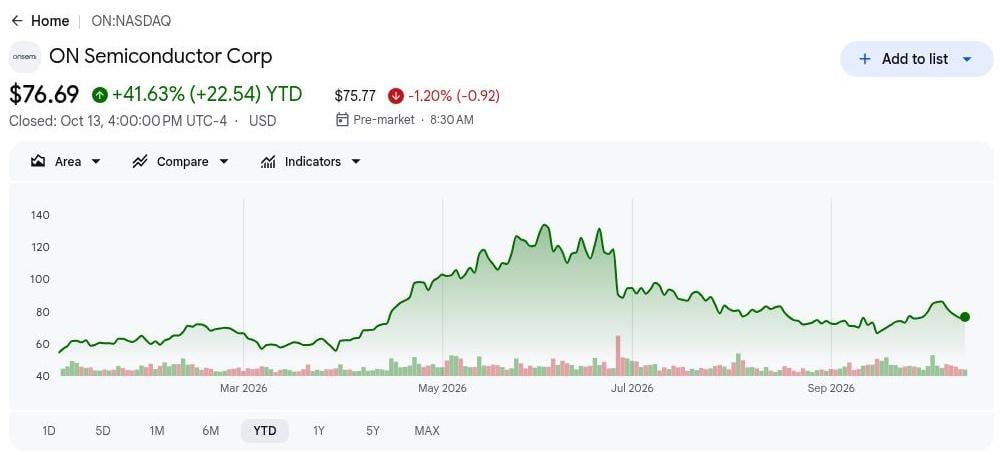
- Wzrost YTD o 41,63% sprawia, że ON jest zależny od realizacji wyników finansowych. Zamknięcie na poziomie 76,69 USD w dniu 2026-10-13 nastąpiło po cofnięciu z letnich poziomów widocznych na wykresie. Trwały wzrost wymaga silniejszych prognoz zysku, gdy możliwości zasilania AI konkurują z obawami dotyczącymi szerszego ożywienia.
- Przychody Q2 wzrosły o 9% do 1,6035 miliarda dolarów. Niegaapowy EPS wzrósł do 0,74 USD z 0,53 USD rok wcześniej. Oba wyniki przekroczyły punkty środkowe prognoz zarządu. Szybszy wzrost zysków wzmacnia argument za ożywieniem i podnosi znaczenie dostarczenia kolejnej poprawy marż.
- Przychody Power Solutions wzrosły o 19% rok do roku. Segment o wartości 829 milionów dolarów zapewnił najbardziej wyraźny silnik wzrostu. Udział w NVIDIA MGX dodaje ekspozycję na infrastrukturę AI poza elektryfikacją motoryzacyjną. Wdrożenie platformy musi przekształcić się w trwałe dostawy, zanim możliwość ta będzie mogła wspierać trwałą premię wyceny.
- Prognoza marży brutto Q3 przesunęła się do 40%–42%. Zarząd prognozował przychody w wysokości 1,65 mld–1,75 mld USD oraz niegaapowy EPS na poziomie 0,81–0,93 USD. Wyniki zależą od lepszego miksu produktów i ekonomiki produkcji. Wyniki za Q3 nie zostały jeszcze opublikowane na dzień 2026-10-14, przez co te poprawy pozostają prognozowane.
- Prognoza dostawy 10 GWh przez Sungrow dodaje konkretny katalizator magazynowania energii. W dniu 2026-10-14 Sungrow przyjął hybrydowe moduły EliteSiC dla PowerTitan 3.0, powołując się na 0,4% lepszą sprawność inwertera. Europejskie szacunki dostaw dotyczą systemów Sungrow. Zdobycie projektu rozszerza ekspozycję na sieć bez ujawnionego zaległego portfela zamówień onsemi w dolarach.
Czym jest onsemi (ON)?
onsemi projektuje i produkuje półprzewodniki zarządzające mocą, sterujące systemami elektrycznymi i umożliwiające inteligentne wykrywanie. Trzy główne obszary działalności to Power Solutions, Analog and Mixed-Signal oraz Intelligent Sensing, obsługujące elektryfikację motoryzacyjną, automatyzację przemysłową, magazynowanie energii i centra danych. Technologie krzemowe, z węglika krzemu (SiC) i azotku galu (GaN) poprawiają wydajność energetyczną w tych zastosowaniach. W odróżnieniu od projektantów układów scalonych bez własnych fabryk, onsemi prowadzi własne zakłady produkcyjne, dając mu większą kontrolę nad produkcją, jednocześnie czyniąc wykorzystanie zakładów i miks produktów ważnymi czynnikami rentowności.
onsemi rozszerza działalność na aplikacje mocy o wyższym wzroście dzięki platformie wykrywania i sterowania Treo, urządzeniom GaNEXUS i Embedded Power Platform (EPP). Udział w NVIDIA MGX wspiera wyłaniającą się infrastrukturę centrów danych AI 800 VDC, podczas gdy wdrożenie przez Sungrow modułów EliteSiC dla PowerTitan 3.0 wzmacnia jego pozycję w magazynowaniu energii. Subaru ocenia również EPP dla przyszłych pojazdów, a planowane przejęcie Synaptics może rozszerzyć możliwości onsemi w zakresie podłączonego przetwarzania po zamknięciu transakcji. Łącznie te inicjatywy poszerzają możliwości poza popyt motoryzacyjny i pozycjonują firmę na wzrost w obszarze infrastruktury AI, przemysłowych zastosowań mocy i elektryfikacji nowej generacji.
Czytaj więcej: Najlepsze akcje energetyczne AI do kupienia w 2026 roku: Energia jądrowa, gaz, ogniwa paliwowe i rozbudowa mocy AI
Wyniki finansowe onsemi (ON) za Q2 2026: 19% wzrost Power Solutions napędza odbudowę marż
Przychody w Q2 2026 osiągnęły 1,6035 miliarda dolarów, powyżej punktu środkowego prognozy spółki wynoszącego 1,585 miliarda dolarów, a niegaapowy EPS wyniósł 0,74 USD wobec punktu środkowego na poziomie 0,71 USD. Przychody Power Solutions wzrosły o 19% do 829 milionów dolarów, a niegaapowa marża brutto osiągnęła 39,3%. Prognoza Q3 w zakresie przychodów 1,65–1,75 miliarda dolarów i marży brutto 40%–42% wskazuje na dalsze ożywienie, choć słabszy popyt analogowy sprawia, że ta poprawa jest nierówna.
Czytaj więcej: Onsemi (ON) Q2 2026 Przegląd wyników: Wzrost mocy AI i wyższa prognoza Q3 podnosi akcje o 0,47%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 |
Prognoza 1,535 mld–1,635 mld USD |
1,6035 mld USD |
Powyżej. 18,5 mln USD ponad punkt środkowy; wzrost o 9% r/r. |
|
Niegaapowy rozcieńczony EPS Q2 |
Prognoza 0,65–0,77 USD |
0,74 USD |
Powyżej. 0,03 USD ponad punkt środkowy; wzrost o 40% r/r. |
|
Zysk netto GAAP Q2 |
170,3 mln USD rok wcześniej |
226,8 mln USD |
Poprawa. Wzrost o 56,5 mln USD, czyli 33%, rok do roku. |
|
Niegaapowa marża brutto Q2 |
Prognoza 38%–40% |
39,30% |
Powyżej. 30 punktów bazowych ponad punkt środkowy. |
|
Przychody grupy Power Solutions |
698,2 mln USD rok wcześniej |
829,0 mln USD |
Wzrost. W górę o 19% rok do roku. |
|
Prognoza przychodów Q3 |
Rzeczywiste Q2: 1,6035 mld USD |
1,650 mld–1,750 mld USD |
Wyżej. Punkt środkowy 1,70 mld USD oznacza 6% wzrost sekwencyjny. |
|
Prognoza niegaapowej marży brutto Q3 |
Rzeczywiste Q2: 39,3% |
40%–42% |
Wyżej. Punkt środkowy 41% jest wyższy o 170 punktów bazowych. |
|
Przepływy pieniężne z działalności operacyjnej Q2 |
184,3 mln USD rok wcześniej |
459,7 mln USD |
Poprawa. Wzrost o około 150% rok do roku. |
- Przychody przekroczyły punkt środkowy o 18,5 miliona dolarów. Sprzedaż wzrosła z 1,4687 miliarda dolarów rok wcześniej i 1,5133 miliarda dolarów w Q1. Sekwencyjna poprawa wspiera odbudowę marż. Skromny wzrost powyżej prognozy nadal wymaga trwałości dostaw, zanim inwestorzy będą mogli zakładać szersze przyspieszenie.
- Skorygowany EPS wzrósł o około 40% rok do roku. Wynik 0,74 USD w porównaniu z 0,53 USD w Q2 2025; gaapowy EPS osiągnął 0,56 USD. Szybszy wzrost zysku sygnalizuje lepszą ekonomikę. Restrukturyzacja i korekty z tytułu przejęć nadal wpływają na relację między raportowanymi wynikami a wyceną przypisywaną przez inwestorów.
- Segment mocy o wartości 829 milionów dolarów był najsilniejszym motorem wzrostu. Power Solutions wzrósł o 19% rok do roku, podczas gdy przychody z segmentu Analog and Mixed-Signal spadły o 2%. Ta rozbieżność wspiera tezę dotyczącą mocy i ogranicza twierdzenia o pełnym ożywieniu cyklu. Szersze uczestnictwo zdywersyfikowałoby przyszłe podwyżki prognoz wyników.
- Wolne przepływy pieniężne osiągnęły 425,4 miliona dolarów, czyli 26,5% przychodów. Przepływy pieniężne z działalności operacyjnej w wysokości 459,7 miliona dolarów przekroczyły nakłady inwestycyjne wynoszące 34,3 miliona dolarów. Konwersja gotówki wspiera elastyczność finansowania i zwroty kapitałowe. Niski poziom inwestycji wymaga uwagi przy ocenie powtarzalności w pełniejszym cyklu produkcyjnym.
- Punkt środkowy EPS na Q3 wzrósł do 0,87 USD. To w porównaniu z 0,74 USD w Q2, obok punktu środkowego przychodów wynoszącego 1,70 miliarda dolarów. Sprzedaż, miks i wydajność zakładów muszą jednocześnie się poprawić. Osiągnięcie przychodów bez prognozowanego skoku marży osłabiłoby argument za dźwignią operacyjną pomimo nowych ogłoszeń o klientach AI.
Perspektywy inwestycyjne onsemi (ON) na 2026: Przypadek byka $100 vs. przypadek niedźwiedzia $60
Perspektywy onsemi na 2026 zależą od tego, czy silniejszy popyt na moc podniesie wykorzystanie zakładów i marże poza jeden segment. Projekty infrastruktury AI i magazynowania energii mogą dodać wzrost poza zastosowaniami motoryzacyjnymi. Wolniejsza kwalifikacja klientów, słabe zamówienia przemysłowe lub kosztowne finansowanie przejęć utrudniłyby osiągnięcie prognozowanego ożywienia zysku.
Przypadek byka: Wzrost mocy AI popycha ON w kierunku 100 USD
Przypadek byka zakłada, że dostawy mocy nadal rosną, przychody Q3 zbliżają się do 1,70 miliarda dolarów lub je przekraczają, a niegaapowa marża brutto osiąga około 41%. Wyższe wykorzystanie rozkłada stałe koszty produkcji na więcej urządzeń. Wdrożenie przez Sungrow i udział w ekosystemie NVIDIA poszerzają możliwości poza pojazdy, podczas gdy powtarzające się zamówienia klientów wspierałyby silniejsze prognozy wyników.
Ruch w kierunku 100 USD wymagałby realizacji marż, silniejszych prognoz i dowodów na to, że projekty mocy AI stają się trwałymi dostawami. Planowana transakcja z Synaptics ma zostać zamknięta później, więc ten scenariusz nie opiera się na natychmiastowych zyskach z przejęcia.
Przypadek bazowy: Stopniowe ożywienie utrzymuje ON między 75 a 85 USD
Przypadek bazowy zakłada, że Q3 spełnia prognozę, gdy produkty mocy kompensują słabszy popyt analogowy i czujnikowy. EPP i GaNEXUS przechodzą przez kwalifikację klientów bez gwałtownego wzrostu przychodów. Lepsza absorpcja zakładów wspiera zysk, ale zakres 75–85 USD nie zakłada, że każdy projekt AI lub motoryzacyjny jest już w produkcji seryjnej.
ON może handlować głównie między 75 a 85 USD, jeśli marża brutto pozostanie w przedziale 40%–42%, a zamówienia przemysłowe się ustabilizują. Podwyżka prognozy podniosłaby ten zakres; chybienie przychodów lub marży podważyłoby go.
Przypadek niedźwiedzia: Słaby popyt ciągnie ON w kierunku 60 USD
Przypadek niedźwiedzia zakłada, że słabsze zamówienia z sektora pojazdów lub przemysłu spychają przychody poniżej dolnego progu prognozy Q3 wynoszącego 1,65 miliarda dolarów. Mniejsza liczba dostaw pozostawiałaby stałe koszty zakładów rozłożone na mniejszą bazę, podczas gdy wolniejsze wdrażanie produktów mocy ogranicza kompensatę. 2% spadek sprzedaży analogowej w Q2 już pokazuje, że ożywienie jest nierówne.
Ruch w kierunku 60 USD stałby się bardziej prawdopodobny, gdyby marża brutto spadła poniżej 40%, wdrożenia magazynowania energii opóźniły się lub finansowanie przejęć obciążyło przepływy pieniężne. Stabilizacja zamówień i poprawa prognoz osłabiłyby ten pesymistyczny scenariusz.
Prognozy cen akcji ON na 2026 rok według analityków Wall Street
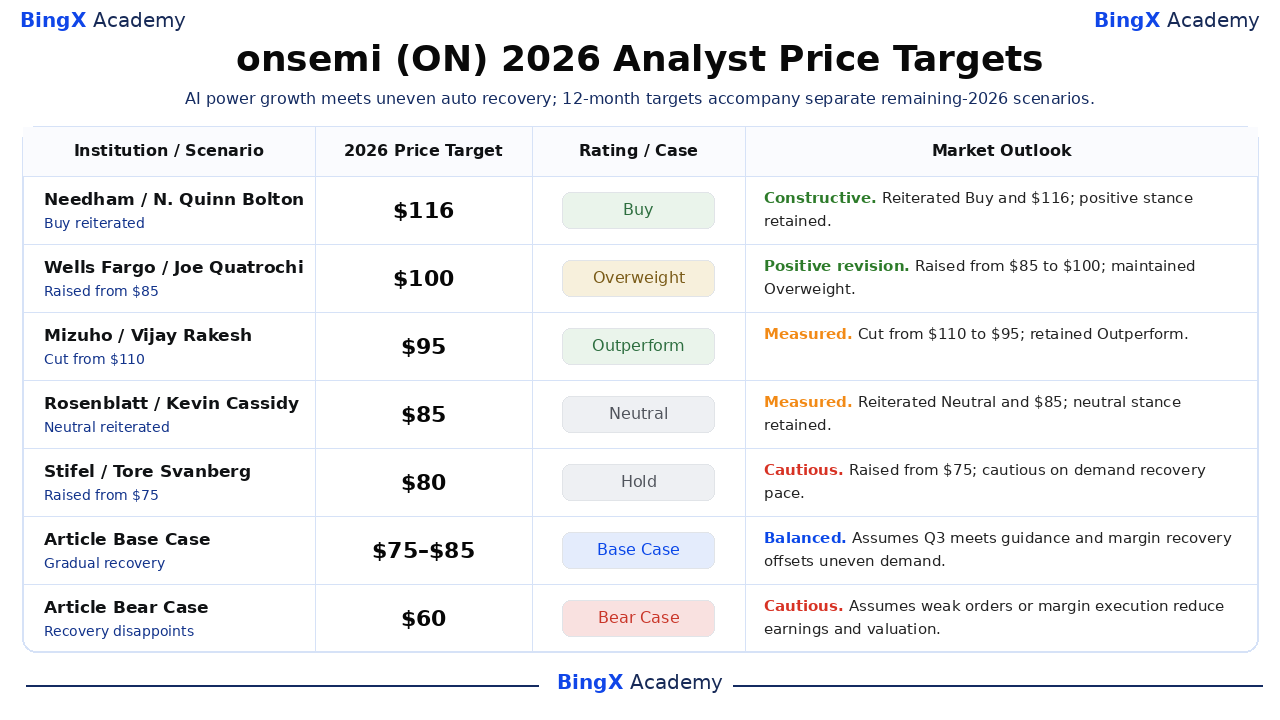
Te datowane działania analityczne stanowią 12-miesięczne cele referencyjne, a nie gwarantowane ceny na koniec roku. Wybrane cele obejmują zakres 80–116 USD. Tam, gdzie rejestr potwierdza tylko działanie, nie przypisuje się nieujawnionego uzasadnienia. Ostatnie dwa wiersze to odrębne redakcyjne scenariusze na pozostałą część 2026 roku, z założeniami wyjaśnionymi powyżej.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Ocena / Przypadek |
Perspektywa rynkowa |
|
Needham |
116 USD |
Kupuj |
Konstruktywna. 2026-10-02: N. Quinn Bolton ponownie potwierdził ocenę Kupuj i cel 116 USD; stanowisko Kupuj utrzymane. |
|
Wells Fargo |
100 USD |
Przeważaj |
Pozytywna rewizja. 2026-10-02: Joe Quatrochi podniósł cel z 85 USD do 100 USD i utrzymał ocenę Przeważaj; pozytywna rewizja celu. |
|
Mizuho |
95 USD |
Lepiej od rynku |
Wyważona. 2026-09-17: Vijay Rakesh obniżył cel z 110 USD do 95 USD i utrzymał ocenę Lepiej od rynku; obniżka celu pomimo oceny Lepiej od rynku. |
|
Rosenblatt |
85 USD |
Neutralna |
Wyważona. 2026-09-17: Kevin Cassidy ponownie potwierdził ocenę Neutralną i cel 85 USD; stanowisko Neutralne utrzymane. |
|
Stifel |
80 USD |
Trzymaj |
Ostrożna. 2026-10-05: Tore Svanberg podniósł cel z 75 USD do 80 USD, utrzymując ocenę Trzymaj ze względu na ograniczoną widoczność ożywienia w sektorze przemysłowym i motoryzacyjnym. |
|
Przypadek bazowy artykułu |
75–85 USD |
Przypadek bazowy |
Zrównoważona. Zakłada, że Q3 spełnia prognozę, a odbudowa marży kompensuje nierówny popyt. |
|
Przypadek niedźwiedzia artykułu |
60 USD |
Przypadek niedźwiedzia |
Ostrożna. Zakłada, że słabe zamówienia lub realizacja marż obniżają wyniki i wycenę. |
Jak handlować akcjami onsemi (ON) na BingX
Handluj perspektywami mocy AI, odbudowy marż i podłączonego przetwarzania onsemi za pomocą narzędzi BingX TradFi i BingX AI. Ponieważ ON może reagować gwałtownie na prognozy wyników, ogłoszenia klientów i rozwój sytuacji z Synaptics, traderzy powinni określić zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
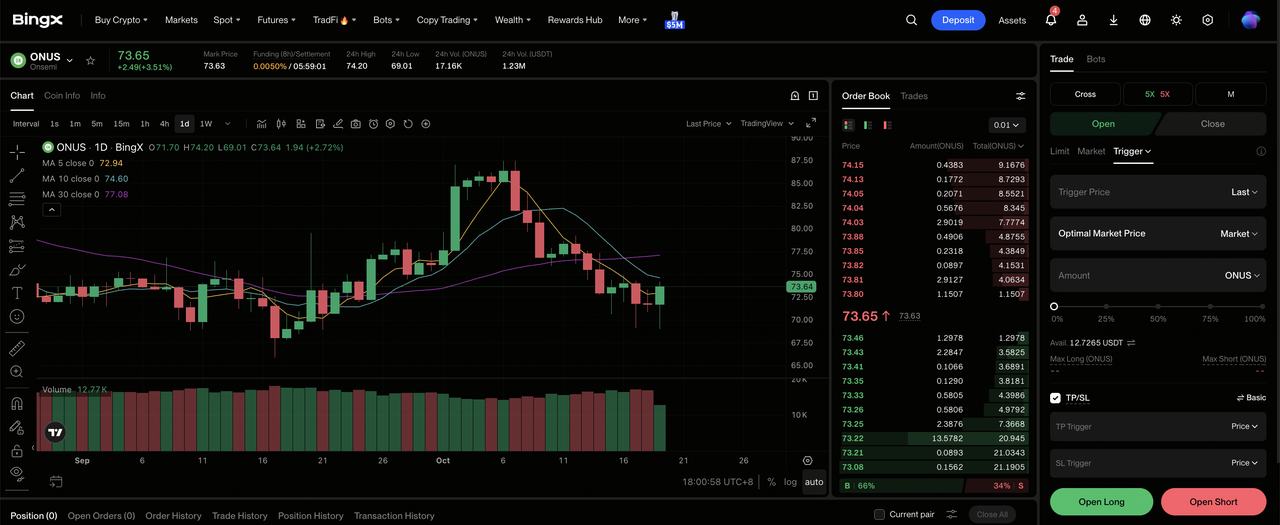
Krok 1: Przejdź do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz onsemi (ON). Wyszukaj i wybierz kontrakt ONUS-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz Long, jeśli oczekujesz, że dostawy mocy AI i rosnące marże brutto podniosą wyniki. Wybierz Otwórz Short, jeśli oczekujesz, że słaby popyt motoryzacyjny lub przemysłowy podważy prognozy.
Krok 4: Wybierz dźwignię i tryb depozytu. Wybierz Depozyt izolowany lub krzyżowy w zależności od tolerancji ryzyka. 41,63% wzrost YTD akcji ON i cofnięcie z letnich poziomów sprawiają, że ważna jest konserwatywna dźwignia i jasne ustalanie wielkości pozycji.
Krok 5: Stosuj rygorystyczne protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed wejściem w transakcję lub natychmiast po nim. ON może reagować szybko na wyniki, prognozy marż, aktualizacje klientów z sektora magazynowania energii oraz informacje o finansowaniu przejęć.
Top 5 ryzyk do obserwowania dla inwestorów onsemi w 2026 roku
Możliwości onsemi w zakresie mocy i infrastruktury AI nadal zależą od programów klientów osiągających produkcję w skali, która poprawia wykorzystanie zakładów, marże i generowanie gotówki.
- Nierówny popyt klientów może spowolnić odbudowę marż. Przychody z segmentu Analog and Mixed-Signal spadły o 2% w Q2, podczas gdy Power Solutions się rozwijał. Słabe zamówienia motoryzacyjne lub przemysłowe obniżyłyby wykorzystanie zakładów, zmniejszając wyniki i wycenę przypisywaną odbudowanej bazie zysku.
- Wdrożenie technologii może trwać dłużej niż oczekiwania rynku. Zaangażowanie Subaru w EPP obejmuje wczesną ocenę. Opóźnienia kwalifikacji lub wybór przez klientów konkurencyjnych architektur mógłby opóźnić przychody potrzebne do odzyskania kosztów rozwoju, powodując wolniejszy zwrot z kapitału zaangażowanego w nowe platformy.
- Harmonogram wdrożeń infrastruktury AI może osłabić widoczność dostaw. Udział w NVIDIA MGX zależy od harmonogramów wdrożeń klientów. Opóźnienia w budowie centrów danych lub przyłączach sieciowych odsunęłyby dostawy w czasie, zmniejszając widoczność wyników i utrudniając utrzymanie premii opartej na szybkim wzroście.
- Transakcja z Synaptics może pochłonąć elastyczność finansowania. Zrewidowane przejęcie gotówkowe za 5,7 miliarda dolarów wymaga gotówki i finansowania, a zamknięcie transakcji oczekiwane jest w połowie 2027 roku. Koszty odsetkowe, wydatki integracyjne lub opóźnione synergie mogłyby zmniejszyć korzyści z zysku i środki pieniężne dostępne na odkup akcji.
- Długoterminowe cele finansowe mogą być przedwcześnie dyskontowane. Model na 2030 rok zakłada 53% skorygowaną marżę brutto i około 3,5 miliarda dolarów rocznych wolnych przepływów pieniężnych. Niedobory miksu lub wykorzystania obniżyłyby oczekiwane wyniki i skompresowały mnożnik jeszcze przed spadkiem przychodów.
Podsumowanie: Czy warto inwestować w onsemi w 2026 roku?
onsemi ma wiarygodną ścieżkę od wyspecjalizowanych urządzeń mocy do większych systemów AI i infrastruktury energetycznej. Wzrost Power Solutions, poprawa konwersji gotówki i zdobycie projektu Sungrow stanowią konkretne poparcie dla tego kierunku. Wdrożenie przez klientów, ocena inżynierska i przyszłe ambicje finansowe mają różne ścieżki do rozpoznanych przychodów i przyszłych zwrotów dla akcjonariuszy.
Redakcyjny przypadek byka na poziomie 100 USD wymaga lepszej widoczności wyników i realizacji marż; przypadek niedźwiedzia na poziomie 60 USD zakłada, że rozczarowanie popytem obniży zarówno wyniki, jak i wycenę. Zakres bazowy 75–85 USD odzwierciedla nierówne ożywienie. Konserwatywni traderzy mogą poczekać na raportowaną marżę brutto Q3, zaktualizowany komentarz dotyczący popytu klientów i jaśniejsze finansowanie przejęcia przed zwiększeniem ekspozycji na długoterminowy plan działania.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak ON wiąże się z wysokim ryzykiem utraty kapitału. Cykliczność motoryzacyjna, koszty produkcji, harmonogram wdrożeń AI i realizacja przejęć mogą zmienić perspektywy; lewarowane kontrakty wieczyste dodają ryzyko likwidacji. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane artykuły
- Najlepsze akcje energetyczne AI do kupienia w 2026 roku: Energia jądrowa, gaz, ogniwa paliwowe i rozbudowa mocy AI
- Prognoza cen NVIDIA (NVDA) 2026: Czy wzrost infrastruktury AI może pchnąć NVDA w kierunku 420 USD?
- Prognoza cen AMD 2026: Czy wzrost AI może pchnąć AMD w kierunku 700 USD?
- Prognoza cen HPE 2026: Czy wzrost AI i sieci może pchnąć HPE w kierunku 90 USD?
- Prognoza cen Bloom Energy (BE) 2026: Czy zasilanie centrów danych AI może pchnąć BE w kierunku 350 USD?
- Prognoza cen Oklo (OKLO) 2026: Czy kamienie milowe energii jądrowej mogą pchnąć OKLO w kierunku 100 USD?
