


Workday (WDAY) sprzedaje aplikacje chmurowe w zakresie HR, płac, finansów i planowania dużym organizacjom. Długoterminowe subskrypcje i wysoki wskaźnik retencji zapewniają stałą bazę przychodów, podczas gdy Sana i wyspecjalizowane agenty mają na celu automatyzację pracy w tych aplikacjach. Szersza platforma mogłaby zwiększyć wydatki klientów, ale nowe koszty infrastruktury i wolniejszy wzrost zamówień mogą osłabić zwrot gotówki z wdrożenia AI.
Ostatni kwartał wykazał odporność subskrypcji i lepsze skorygowane marże bez odpowiadającego wzrostu przepływów pieniężnych. Przychody Workday za Q2 FY2027 wzrosły o 12,8% do 2,649 mld USD, przychody z subskrypcji wzrosły o 13,9%, a marża operacyjna non-GAAP osiągnęła 31,1%. Wolne przepływy pieniężne spadły do 460 mln USD, mimo że agentyczna AI dostarczyła ponad jedną czwartą nowej rocznej wartości kontraktowej. Płatna ekspansja i odbudowa środków pieniężnych pozostają kolejnymi testami.
Prognoza kursu akcji WDAY na 2026 rok koncentruje się teraz na dwóch konkurencyjnych scenariuszach:
- Scenariusz ekspansji AI: Płatne agenty, trwałe odnowienia i lepszy efekt dźwigni operacyjnej mogłyby odbudować zaufanie i wspierać redakcyjny scenariusz byczny w kierunku 225 USD.
- Scenariusz wolniejszych zamówień: Słabszy popyt na subskrypcje, opóźniona monetyzacja i słabsza konwersja gotówkowa mogłyby skompresować wycenę i przyciągnąć WDAY w kierunku redakcyjnego scenariusza niedźwiedziego na poziomie 150 USD.
Ten przewodnik omawia prognozę kursu akcji WDAY, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na kwartalnych sprawozdaniach, wytycznych zarządu i ogłoszeniach produktowych z października, a także jak handlować kontraktami futures na akcje WDAY na BingX TradFi z zabezpieczeniem w USDT.
5 najważniejszych rzeczy, które inwestorzy Workday powinni wiedzieć w październiku 2026 roku
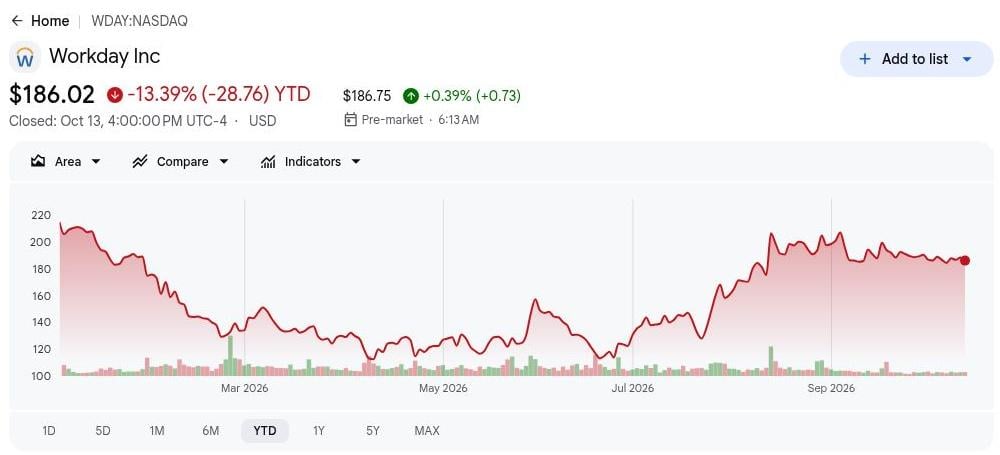
- WDAY zamknęło się na poziomie 186,02 USD po 13,39% spadku od początku roku. Referencyjna cena zamknięcia sesji pozostaje poniżej poziomu z początku roku. Szacunek S&P Global dla skorygowanego EPS FY2027 w wysokości 11,08 USD implikuje 16,8-krotność zysku. Dalsze odbicie wymaga większego zaufania, że agenty poprawią wzrost subskrypcji.
- Przychody za Q2 wzrosły o 12,8% do 2,649 mld USD. Subskrypcje wzrosły o 13,9%, a EPS non-GAAP osiągnął 2,75 USD wobec 2,21 USD. Sprzedaż i rentowność poprawiają się jednocześnie. Ta kombinacja musi się utrzymać, gdy prognozowany wzrost subskrypcji w Q3 spada do 12%.
- ARR agentycznej AI osiągnęło około 600 mln USD. Prezentacja wykazała wzrost powyżej 200% oraz ponad 100 mln USD nowej rocznej wartości kontraktowej agentycznej AI. Ponad 5 500 klientów korzysta z organicznego agenta. ARR i wartość kontraktowa różnią się od przychodów rozpoznanych, wymagając dokładnego porównania.
- Prognoza przychodów z subskrypcji FY2027 zbliża się do 9,95 mld USD. Zarząd oczekuje 9,940 mld USD do 9,950 mld USD, co oznacza 13% wzrost, 31,0% skorygowaną marżę i 3,180 mld USD rocznych wolnych przepływów pieniężnych. Realizacja wszystkich trzech celów wzmocniłaby zaufanie do jakości wzrostu.
- Platforma Workday obsługuje ponad 80 milionów zakontraktowanych użytkowników. Sana stała się nowym Workday Home 2026-10-13, poszerzając interfejs dla zadań prowadzonych przez agenty. Sana Concierge pozostaje ograniczona do wczesnych użytkowników, a ogólna dostępność oczekiwana jest w Q1 2027. Wpływ na przychody zależy od etapowego wdrożenia.
Czym jest Workday (WDAY)?
Workday łączy ewidencję pracowników, listy płac, zarządzanie finansami, zamówienia i planowanie w platformie subskrypcyjnej w chmurze. Organizacje mogą korzystać ze wspólnych danych, uprawnień i przepływów zatwierdzania między zespołami, zamiast utrzymywać oddzielne systemy dla każdej funkcji. Usługi wdrożeniowe wspierają instalacje, podczas gdy wieloletnie kontrakty, odnowienia i rozszerzanie modułów napędzają przychody cykliczne. Ponad 11 500 organizacji, w tym ponad 65% z listy Fortune 500, korzysta z oprogramowania. Workday raportuje jeden segment aplikacji chmurowych, więc inwestorzy nie mogą wyizolować przychodów z AI w standardowym zestawieniu wyników.
Workday umieszcza Sanę na czele istniejących przepływów pracy i używa swojego Systemu Rekordów Agentów do zarządzania zautomatyzowaną działalnością. Financial Audit Agent i Workday Learning rozszerzają zestaw produktów, podczas gdy integracja AWS Data Cloud łączy zarządzane dane HR i finansowe z zewnętrznymi usługami. Planowane przejęcie C1.ai mogłoby dodać kontrolę tożsamości dla osób i agentów po zamknięciu transakcji. Użytkowanie przez klientów, płatna ekspansja i retencja pokażą, czy te uzupełnienia pogłębiają subskrypcje ponad dostępność produktów.
Czytaj więcej: Prognoza ceny Salesforce (CRM) na 2026: Czy wzrost napędzany przez Agentforce może wypchnąć CRM w kierunku 330 USD?
Przegląd wyników Workday (WDAY) za Q2 FY2027: Przychody z subskrypcji wzrosły o 13,9% przy poprawie marż
Workday poinformowało o przychodach za Q2 FY2027 w wysokości 2,649 mld USD, co oznacza wzrost o 12,8% rok do roku i 9 mln USD powyżej konsensusu, podczas gdy przychody z subskrypcji wzrosły o 13,9% do 2,471 mld USD. Skorygowany EPS osiągnął 2,75 USD, a marża operacyjna non-GAAP poprawiła się do 31,1%. Zarząd prognozował roczne przychody z subskrypcji w wysokości 9,940 mld USD do 9,950 mld USD, choć wolne przepływy pieniężne spadły o 21,8% do 460 mln USD, pozostawiając konwersję gotówkową ważnym miernikiem rentowności.
Czytaj więcej: Przegląd wyników Workday (WDAY) za Q2 FY2027: Wyniki powyżej oczekiwań i wyższa prognoza marży podnoszą WDAY o 5,76%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 FY2027 |
2,640 mld USD konsensus LSEG |
2,649 mld USD |
Powyżej oczekiwań. 9 mln USD powyżej szacunków; wzrost o 12,8% r/r. |
|
Skorygowany rozcieńczony EPS |
2,21 USD rok wcześniej |
2,75 USD |
Poprawa. Wzrost o 24,4% rok do roku. |
|
Zysk netto GAAP |
228 mln USD rok wcześniej |
632 mln USD |
Wyższy. Wzrost o 404 mln USD, w tym 374 mln USD korzyści podatkowej. |
|
Przychody z subskrypcji |
2,169 mld USD rok wcześniej |
2,471 mld USD |
Wzrost. O 13,9% rok do roku. |
|
Zaległości na 12 miesięcy |
7,911 mld USD rok wcześniej |
9,034 mld USD |
Rozszerzenie. Wzrost o 14,2% rok do roku. |
|
Marża operacyjna non-GAAP |
29,0% rok wcześniej |
31,10% |
Poprawa. Wzrost o 2,1 punktu procentowego. |
|
Wolne przepływy pieniężne |
588 mln USD rok wcześniej |
460 mln USD |
Niższe. Spadek o 21,8% rok do roku. |
|
Prognoza przychodów z subskrypcji FY2027 |
— |
9,940 mld–9,950 mld USD |
Prognozowane. Około 13% rocznego wzrostu. |
- Przychody z subskrypcji wzrosły o 13,9% do 2,471 mld USD. Przychody wzrosły o 302 mln USD z 2,169 mld USD, przy czym istniejący klienci stanowili 60% wzrostu subskrypcji, a nowi klienci 40%. Ekspansja w ramach zainstalowanej bazy pozostaje kluczowa dla wzrostu przychodów cyklicznych Workday.
- Ponad 5 500 klientów przyjęło organiczne agenty AI Workday. Adopcja wzrosła o ponad 35% sekwencyjnie, a ARR agentycznej AI osiągnęło około 600 mln USD. Rosnące użytkowanie przez przedsiębiorstwa tworzy możliwości monetyzacji, choć odnowienia, rozszerzenie kontraktów i koszty infrastruktury zdeterminują rentowność.
- 12-miesięczne zaległości subskrypcyjne wzrosły o 14,2% do 9,034 mld USD. Całkowite zaległości wzrosły o 8,0% do 27,403 mld USD, wspierając krótkoterminową widoczność przychodów. Wolniejszy wzrost całkowitych zaległości sprawia, że odnowienia klientów i długoterminowe rozszerzenie kontraktów są ważnymi wskaźnikami trwałego popytu.
- Marża operacyjna non-GAAP poprawiła się do 31,1%. Skorygowana marża wzrosła z 29,0%, podczas gdy marża operacyjna GAAP osiągnęła 11,8%, wzrastając z 10,6%. Zysk netto GAAP w wysokości 632 mln USD obejmował 374 mln USD korzyści podatkowej, co sprawia, że cykliczna rentowność operacyjna jest bardziej użytecznym miernikiem postępu zysku.
- Wolne przepływy pieniężne spadły o 21,8% do 460 mln USD. Operacyjne przepływy pieniężne spadły do 520 mln USD z 616 mln USD, podczas gdy wydatki kapitałowe wzrosły do 60 mln USD z 28 mln USD. Przy 1,3 mld USD wydanych na odkupy i kolejnych 4 mld USD autoryzowanych, silniejsza generacja gotówki będzie ważna dla utrzymania zwrotów dla akcjonariuszy.
Perspektywy inwestycyjne Workday (WDAY) na 2026 rok: Scenariusz byczny $225 vs. scenariusz niedźwiedzi $150
Perspektywy Workday na pozostałą część 2026 roku zależą od tego, czy klienci przekształcą adopcję agentów w większe subskrypcje i silniejsze przepływy pieniężne. Duża zainstalowana baza, wysoka retencja i krótkoterminowe zaległości wspierają stabilny wzrost. Wolniejsze zamówienia, rosnące koszty dostarczania AI i opóźnienie między premierami produktów a płatnym wdrożeniem osłabiłyby argument za wyższymi szacunkami zysku.
Scenariusz byczny: Ekspansja AI pcha WDAY w kierunku 225 USD
Scenariusz byczny zakłada, że agenty zwiększają wydatki wśród istniejących klientów, opierając się na ARR agentycznej AI wynoszącym około 600 mln USD i 97% retencji brutto. Sana dociera do większej liczby pracowników poprzez zainstalowaną platformę. Jeśli nowe subskrypcje rosną szybciej niż koszty infrastruktury i wsparcia dla obsługi agentów, marże i zysk na akcję mogą poprawiać się jednocześnie.
Ruch w kierunku 225 USD wymagałby wzrostu subskrypcji w Q3 powyżej prognozowanych 12%, silniejszych krótkoterminowych zaległości i nienaruszonych rocznych prognoz gotówkowych. Płatna ekspansja, a nie dostęp do ogłoszonych narzędzi, zapewniłaby najwyraźniejsze potwierdzenie.
Scenariusz bazowy: Stabilne subskrypcje utrzymują WDAY między 175 a 205 USD
Scenariusz bazowy zakłada, że Workday osiąga roczny zakres subskrypcji 9,940 mld USD do 9,950 mld USD i 31,0% skorygowaną marżę, podczas gdy adopcja AI dojrzewa. Krótkoterminowe zaległości wzrosły o 14,2%, zapewniając widoczność przychodów, ale całkowite zaległości wzrosły o 8,0%. Premiery produktów pogłębiają platformę, zanim każde narzędzie osiągnie pełną skalę komercyjną.
WDAY mogłoby handlować głównie między 175 a 205 USD, jeśli retencja pozostanie stabilna, a wolne przepływy pieniężne poprawią się w kierunku rocznego celu 3,180 mld USD. Przyspieszenie zaległości podniosłoby zakres; obniżona prognoza subskrypcji lub gotówki osłabiłaby go.
Scenariusz niedźwiedzi: Wolniejsze zamówienia ciągną WDAY w kierunku 150 USD
Scenariusz niedźwiedzi zakłada, że klienci odkładają nowe moduły lub konkurencyjne agenty spowalniają płatną ekspansję. Koszty subskrypcji wzrosły o 18% w Q2, szybciej niż sprzedaż, więc słabsze zamówienia utrudniłyby absorpcję wydatków na pojemność chmury i produkty. Słabsza generacja gotówki mogłaby również ograniczyć odkupy używane do wspierania zysku na akcję.
Ruch w kierunku 150 USD stałby się bardziej prawdopodobny, gdyby subskrypcje w Q3 lub krótkoterminowe zaległości nie spełniły prognoz, a konwersja gotówkowa pogorszyła się. Opóźniona integracja C1.ai lub słabe użytkowanie Sany dodałyby obaw, że koszty AI poprzedzają przychody.
Prognozy ceny akcji WDAY na 2026 rok według analityków Wall Street
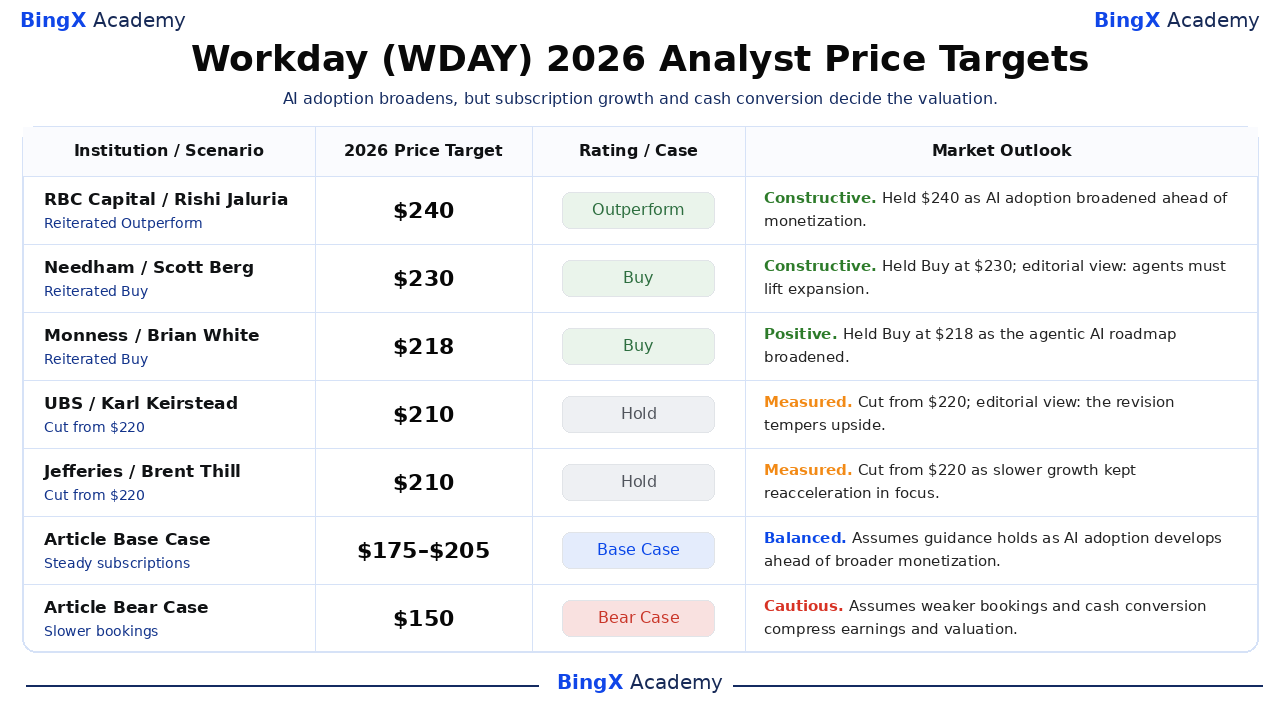
Sześć named firm podaje datowane cele od 201 do 240 USD, ogólnie na 12 miesięcy. Scenariusze na pozostałą część 2026 roku zawarte w tym artykule używają krótszego horyzontu. Tabela zachowuje raportowane działania i komentarze brokerów; interpretacje wykraczające poza sourced action są oznaczone jako redakcyjne. Różne cele odzwierciedlają różne oczekiwania co do wzrostu i wyceny.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
RBC Capital |
240 USD |
Outperform |
Konstruktywna. 2026-10-05: Rishi Jaluria potwierdził Outperform i 240 USD. Adopcja AI wzmocniła szansę platformy; nota podkreśliła adopcję przed monetyzacją. |
|
Needham |
230 USD |
Kupuj |
Konstruktywna. 2026-10-05: Scott Berg potwierdził Kupuj i 230 USD. Odczyt redakcyjny: pozycja Kupuj wspiera wzrost, jeśli adopcja agentów poprawi ekspansję klientów. |
|
Monness |
218 USD |
Kupuj |
Pozytywna. 2026-10-05: Brian White potwierdził Kupuj i 218 USD. Opublikowana nota podkreśliła innowacje AI i agentyczną mapę drogową platformy Workday. |
|
UBS |
210 USD |
Trzymaj |
Umiarkowana. 2026-10-14: Karl Keirstead obniżył cel z 220 do 210 USD i utrzymał Trzymaj. Odczyt redakcyjny: niższy cel ogranicza oczekiwania wzrostowe po corocznym wydarzeniu. |
|
Jefferies |
210 USD |
Trzymaj |
Umiarkowana. 2026-10-08: Brent Thill obniżył cel z 220 do 210 USD i utrzymał Trzymaj. Wolniejszy wzrost przychodów i zaległości pozostawił reakcelerację subskrypcji jako kluczowy test. |
|
Citi |
201 USD |
Trzymaj |
Umiarkowana. 2026-10-14: Steve Enders potwierdził Trzymaj i 201 USD. Opublikowana nota powiązała długoterminową strategię platformy AI z potwierdzonym prognozą FY2028. |
|
Scenariusz bazowy artykułu |
175–205 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada, że prognoza pozostaje aktualna, podczas gdy adopcja AI rozwija się przed szerszą monetyzacją. |
|
Scenariusz niedźwiedzi artykułu |
150 USD |
Scenariusz niedźwiedzi |
Ostrożna. Zakłada, że słabsze zamówienia i konwersja gotówkowa kompresują zyski i wycenę. |
Jak handlować akcjami Workday (WDAY) na BingX
Handluj wzrostem subskrypcji Workday, adopcją agentów i perspektywami konwersji gotówkowej za pomocą BingX TradFi i narzędzi BingX AI. Ponieważ WDAY może reagować gwałtownie na wyniki, zamówienia i ogłoszenia produktów, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
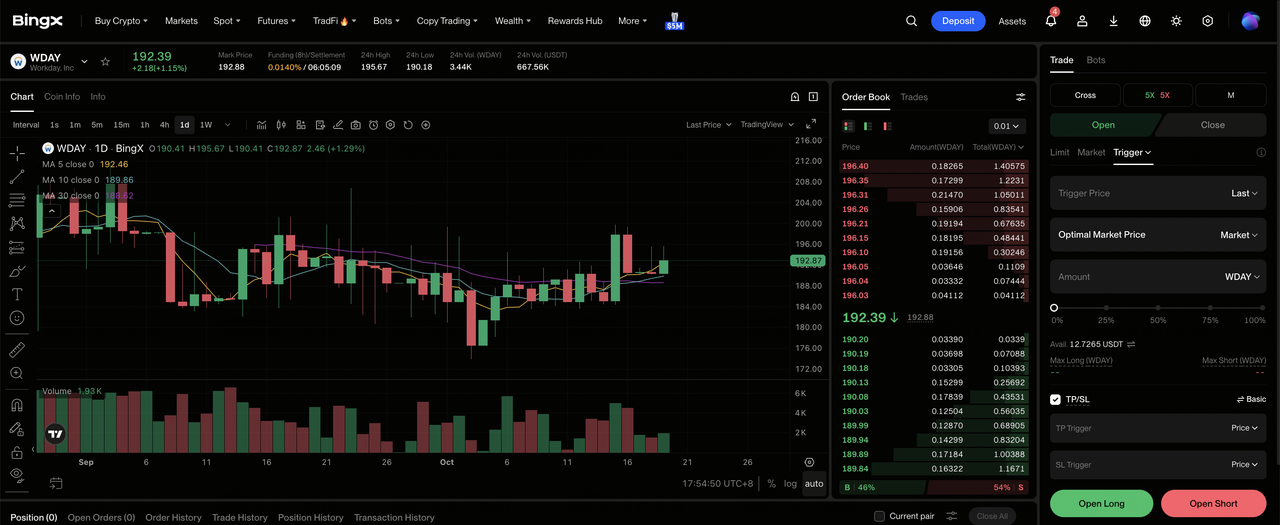
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Workday (WDAY). Wyszukaj i wybierz kontrakt futures wieczystych WDAY-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą pozycję, jeśli oczekujesz, że adopcja agentów wzmocni wzrost subskrypcji i generację gotówki. Wybierz Otwórz krótką pozycję, jeśli oczekujesz, że wolniejsze zamówienia lub rosnące koszty infrastruktury osłabią rentowność.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz tryb izolowany lub krzyżowy w zależności od swojej tolerancji ryzyka. Spadek o 13,39% od początku roku do 2026-10-13 pokazuje, dlaczego konserwatywna dźwignia i jasne określenie rozmiaru pozycji są ważne.
Krok 5: Stosuj rygorystyczne protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. WDAY może reagować szybko na kwartalne wyniki, prognozy subskrypcji, zmiany zaległości, adopcję Sany i aktualizacje dotyczące przejęć.
5 najważniejszych ryzyk, na które powinni zwrócić uwagę inwestorzy Workday w 2026 roku
Workday ma trwałe relacje z klientami, ale wartość jego akcji zależy od płatnej ekspansji, kosztu dostarczania nowych agentów i tego, czy raportowane zyski marż przekładają się na gotówkę.
- Wolniejsza ekspansja klientów osłabiłaby wzrost cykliczny. Istniejący klienci dostarczają 60% wzrostu subskrypcji. Mniejsze odnowienia lub odroczone zakupy modułów mogłyby zmniejszyć przychody przyrostowe pomimo wysokiej retencji, obniżając szacunki przyszłych zysków i wielokrotność wyceny platformy.
- Koszty dostarczania AI mogą przewyższać nowe subskrypcje. Koszty subskrypcji w Q2 wzrosły o 18%, w tym 33 mln USD dodatkowych wydatków na infrastrukturę. Większe użytkowanie agentów przed nadgonieniem cenowym mogłoby osłabić wkład do zysku brutto pomimo silnych wskaźników adopcji klientów i szerszego zasięgu produktów.
- Harmonogram produktów może opóźniać oczekiwane zwroty. Ogólna dostępność Sana Concierge oczekiwana jest w Q1 2027; C1.ai powinno zamknąć się w Q4 FY2027. Opóźnienia wdrożenia lub integracji odkładają korzyści komercyjne po tym, jak zasoby deweloperskie i zarządcze zostały już zaangażowane.
- Odkupy konkurują z inwestycjami o gotówkę. Odkupy w Q2 pochłonęły 1,3 mld USD przy wolnych przepływach pieniężnych wynoszących 460 mln USD, przy gotówce i papierach wartościowych w wysokości 3,403 mld USD. Wydatki powyżej generacji gotówki mogą zmniejszyć elastyczność dla przejęć i rozwoju produktów.
- Skorygowane zyski mogą zawyżać ekonomikę właścicielską. Wynagrodzenie oparte na akcjach w Q2 wyniosło 462 mln USD, przyczyniając się do luki między 11,8% marżą GAAP a 31,1% marżą skorygowaną. Monitoruj łącznie rozwodnienie i odkupy, ponieważ utrzymanie liczby akcji może pochłaniać znaczną gotówkę.
Podsumowanie: Czy warto inwestować w Workday w 2026 roku?
Cykliczna franczyza oprogramowania Workday pozostaje znacząca, z wysoką retencją i dużą zainstalowaną bazą, do której agenty mogą dotrzeć. Q2 wykazał adopcję AI i lepsze marże. Pytanie brzmi, ile przyrostowych przychodów z subskrypcji i gotówki te narzędzia tworzą. Nowy interfejs Sany i planowane przejęcie C1.ai poszerzają możliwości, a komercyjne wykonanie determinuje zwrot.
Scenariusz bazowy 175–205 USD zapewnia zrównoważone ramy dla pozostałych miesięcy 2026 roku, ponieważ uznaje stabilne subskrypcje bez zakładania natychmiastowej monetyzacji każdej premiery. Konserwatywny inwestor mógłby monitorować subskrypcje w Q3, zaległości, roczne prognozy gotówkowe i płatną ekspansję agentów. Lepsze wyniki wspierałyby poziom 225 USD; słabsze zamówienia i konwersja gotówkowa przemawiałyby za scenariuszem niedźwiedzim na poziomie 150 USD.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak WDAY wiąże się z wysokim ryzykiem utraty kapitału. Popyt na subskrypcje, konkurencja AI, niezawodność wdrożenia, integracja przejęć, wynagrodzenie oparte na akcjach i zmiany wyceny mogą wpływać na zwroty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane artykuły
- Prognoza ceny Salesforce (CRM) na 2026: Czy wzrost napędzany przez Agentforce może wypchnąć CRM w kierunku 330 USD?
- Prognoza ceny Oracle (ORCL) na 2026: Czy wzrost chmury AI może wypchnąć ORCL w kierunku 260 USD?
- Prognoza ceny Alphabet (GOOGL) na 2026: Czy 82% wzrost chmury i AI może wypchnąć akcje GOOGL do 430 USD?
- Prognoza ceny AppLovin (APP) na 2026: Czy wzrost AXON może wypchnąć APP w kierunku 600 USD?
- Prognoza ceny IBM (IBM) na 2026: Czy wzrost oprogramowania i technologii kwantowej może wypchnąć IBM w kierunku 350 USD?
