

Pinterest (PINS) to platforma wizualnego odkrywania i zakupów, na której użytkownicy planują zakupy, a reklamodawcy docierają do nich za pomocą treści sponsorowanych. Jej duża baza odbiorców i Taste Graph dają markom możliwość łączenia reklam z intencją zakupową, a nie pasywnym przeglądaniem. Rekomendacje AI i kampanie Performance+ mogą poprawić konwersję, jednak Pinterest wciąż konkuruje o budżety z znacznie większymi platformami reklamowymi i musi przekształcać zaangażowanie w powtarzające się wydatki.
Ostatni kwartał pokazał wzrost liczby odbiorców i przychodów z reklam, przy jednocześnie ostrożniejszych prognozach na przyszłość. Przychody Pinterest za Q2 2026 wzrosły o 18% do 1,1797 mld USD, miesięczna liczba aktywnych użytkowników osiągnęła 640 milionów, a skorygowana EBITDA wzrosła do 311,3 mln USD. Zarząd prognozuje wzrost przychodów w Q3 na poziomie 13%–15%. Pytanie brzmi, czy lepsze targetowanie reklam i narzędzia zakupowe mogą podtrzymać monetyzację i przepływy pieniężne, gdy raportowane tempo wzrostu zwalnia.
Prognoza akcji PINS na 2026 rok koncentruje się teraz wokół dwóch konkurujących perspektyw:
- Scenariusz monetyzacji: Lepsza reklama oparta na AI, narzędzia zakupowe i dane o odbiorcach zwiększają zwroty dla reklamodawców, wspierając marże i powrót do scenariusza byczego z artykułu na poziomie 32 USD.
- Scenariusz spowolnienia wzrostu: Umiarkowany wzrost przychodów z reklam, nierównomierna monetyzacja międzynarodowa i powtarzające się wynagrodzenia w formie akcji ograniczają jakość zysku, czyniąc scenariusz niedźwiedzi z artykułu na poziomie 18 USD możliwym.
Niniejszy przewodnik analizuje prognozę akcji PINS, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wynikach Q2 opublikowanych przez Pinterest 4 sierpnia, oficjalnych aktualizacjach produktów oraz datowanych działaniach analityków do 14 października, a także jak handlować kontraktami futures na akcje PINS na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy dla inwestorów Pinterest w październiku 2026
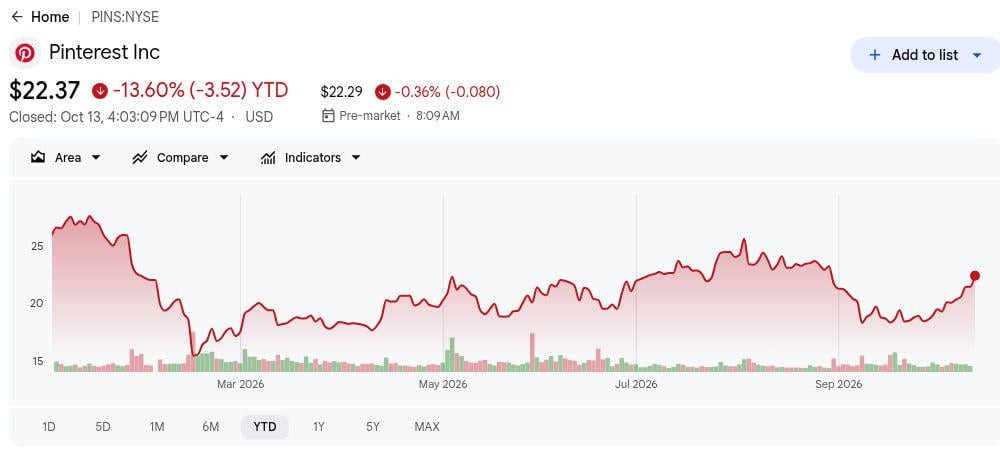
- PINS zamknął się na poziomie 22,37 USD, spadając o 13,60% od początku roku. Akcje pozostawały w tyle mimo wzrostu przychodów w Q2 o 18%. Niższa wycena może zwiększyć jego atrakcyjność, jeśli przyszłe przepływy pieniężne utrzymają się, co sprawia, że popyt na reklamę i nadchodzące wyniki są ważnymi testami potencjalnego odbicia.
- Przychody w Q2 na poziomie 1,18 mld USD przekroczyły wytyczne zarządu. Sprzedaż przekroczyła górny pułap 1,153 mld USD o 2,3%, a skorygowana EBITDA w wysokości 311,3 mln USD pobiła pułap 276 mln USD. Wyniki te świadczą o silniejszej realizacji celów, przy czym wzrost w następnym kwartale pozostaje kluczowym testem na przyszłość.
- 640 milionów użytkowników i 7% wzrost ARPU wzmocniły monetyzację. Miesięczna liczba aktywnych użytkowników wzrosła o 11%, a globalny przychód na użytkownika osiągnął 1,86 USD. Dalszy wzrost zależy od przekształcenia zaangażowania międzynarodowego w wydatki reklamowe, gdzie monetyzacja pozostaje znacznie niższa.
- Prognoza wzrostu przychodów w Q3 na poziomie 13%–15% sygnalizuje umiarkowanie. Zarząd prognozował przychody w przedziale 1,190–1,210 mld USD i podwyższył roczne prognozy dotyczące marży skorygowanej EBITDA z 29% do około 30%. Lepsza efektywność może zrekompensować wolniejszy wzrost, jeśli inwestycje w reklamę i AI wygenerują rentowny popyt.
- Ponad 2 mld USD w odkupach akcji zwiększyło potencjał wartości na akcję. Pinterest odkupił 111 milionów akcji od początku roku po średniej cenie 18,17 USD. Kontynuacja generowania gotówki mogłaby wspierać zwroty dla akcjonariuszy, podczas gdy przejście Jamesa Dibbo na stanowisko CFO 26 października stanowi punkt kontrolny dla alokacji kapitału i dyscypliny inwestycyjnej.
Czym jest Pinterest (PINS)?
Pinterest to platforma wizualnego odkrywania i zakupów z siedzibą w San Francisco, na której użytkownicy eksplorują pomysły, zapisują produkty i planują zakupy w obszarach wystroju domu, mody, jedzenia i podróży. Jej działalność opiera się przede wszystkim na reklamie cyfrowej, gdzie marki płacą za sponsorowane miejsca docelowe, gdy użytkownicy wyszukują, zapisują i porównują produkty. W przeciwieństwie do tradycyjnych platform mediów społecznościowych, Pinterest angażuje użytkowników w procesie planowania i zakupów, dając reklamodawcom możliwość dotarcia do konsumentów z intencją zakupową. Wzrost przychodów zależy od ekspansji bazy odbiorców, popytu na reklamę i skuteczności platformy w przekształcaniu zaangażowania w sprzedaż.
Pinterest rozszerza swoje możliwości reklamowe poprzez Taste Graph, Pinterest Assistant i automatyzację Performance+, które wykorzystują AI do ulepszania rekomendacji produktów, targetowania i wyników kampanii. Jego integracja z Shopify upraszcza reklamę dla sprzedawców, podczas gdy przejęcie tvScientific w lutym 2026 roku rozszerzyło Pinterest na reklamę w telewizji połączonej. Test kampanii LG odnotował o 73% większy zasięg gospodarstw domowych i o 24% więcej nowych klientów, demonstrując potencjał reklamy wieloekranowej. Inicjatywy te mają na celu poprawę monetyzacji, zwiększenie przychodów na użytkownika i przyciągnięcie większych wydatków reklamowych, gdy Pinterest umacnia swoją pozycję w handlu wizualnym.
Pinterest (PINS) Wyniki za Q2 2026: Silny wzrost reklam napotyka wolniejsze prognozy na Q3
Pinterest zaraportował przychody w wysokości 1,1797 mld USD, wzrost o 18% i powyżej pułapu prognoz 1,153 mld USD, z rozcieńczonym EPS non-GAAP wynoszącym 0,43 USD wobec 0,33 USD rok wcześniej. Przychody z USA i Kanady wzrosły o 18% do 880 mln USD. Skorygowana EBITDA osiągnęła 311,3 mln USD, jednak prognozy przychodów na Q3 implikowały wolniejszy wzrost na poziomie 13%–15%. Kwartał poprawił ekonomikę gotówkową bez rozwiązania kwestii tempa przyszłego popytu reklamodawców.
Czytaj więcej: Pinterest (PINS) Wyniki za Q2 FY2026: Pobicie prognoz przychodów przyćmione przez wolniejszy wzrost w Q3, akcje spadają o 8,68%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Zaraportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 |
Prognoza 1,133–1,153 mld USD |
1,1797 mld USD |
Pobicie. 26,7 mln USD powyżej górnego pułapu prognozy; wzrost o 18% r/r. |
|
Rozcieńczony EPS non-GAAP |
0,33 USD rok wcześniej |
0,43 USD |
Poprawa. Wzrost o 0,10 USD, czyli 30%, rok do roku. |
|
Zysk/strata netto GAAP |
Zysk 38,8 mln USD rok wcześniej |
Strata 46,7 mln USD |
Pogorszenie. Zmiana o 85,5 mln USD z zysku do straty. |
|
Miesięczni aktywni użytkownicy |
578 mln rok wcześniej |
640 mln |
Wzrost. Wzrost o 11% rok do roku. |
|
Skorygowana EBITDA |
Prognoza 256–276 mln USD |
311,3 mln USD |
Pobicie. 35,3 mln USD powyżej górnego pułapu prognozy; wzrost o 24% r/r. |
|
Wolne przepływy pieniężne |
196,7 mln USD rok wcześniej |
269,9 mln USD |
Poprawa. Wzrost o 73,2 mln USD, czyli 37%, rok do roku. |
|
Prognozy przychodów na Q3 |
18% wzrost w Q2 |
1,190–1,210 mld USD |
Wolniejszy. Prognozowany wzrost rok do roku 13%–15%. |
|
Prognoza marży skorygowanej EBITDA na cały rok |
Poprzednia prognoza 29% |
~30% |
Podwyższona. Wzrost o około 1 punkt procentowy. |
- Wzrost przychodów o 18% przekroczył wytyczne zarządu. Sprzedaż wzrosła z 998,2 mln USD, przekraczając prognozę w przedziale 1,133–1,153 mld USD. Silniejsze produkty reklamowe i zaangażowanie komercyjne wspierały wzrost, choć utrzymanie wydatków reklamodawców pozostaje niezbędne do podtrzymania dynamiki.
- Wzrost przychodów z USA i Kanady o 18% wzmocnił największy rynek Pinterest. Przychody osiągnęły 880 mln USD, a ARPU wzrósł o 14% do 8,30 USD. Europa wzrosła o 12%, a Rest of World o 38%, choć ich mniejsze bazy przychodów ograniczają zdolność do kompensowania spowolnienia na rynku krajowym.
- Skorygowany EPS wynoszący 0,43 USD skorzystał na znacznych odkupach akcji. Zysk netto non-GAAP wzrósł o 9% do 249,5 mln USD, podczas gdy liczba rozcieńczonych akcji spadła z 689,8 mln do 577,6 mln. Odkupy zwiększyły wzrost zysku na akcję, co sprawia, że bazowa rentowność jest ważna przy ocenie przyszłych wyników EPS.
- Wolne przepływy pieniężne wzrosły o 37% do 269,9 mln USD. Operacyjne przepływy pieniężne osiągnęły 292,9 mln USD pomimo straty GAAP w wysokości 46,7 mln USD. Spółka odliczyła 324,5 mln USD z tytułu wynagrodzenia opartego na akcjach, w tym nagród restrukturyzacyjnych, co sprawia, że zwroty skorygowane o rozwodnienie są ważne przy ocenie generowania gotówki.
- Prognoza marży EBITDA na cały rok na poziomie 30% sygnalizuje poprawę rentowności. Zarząd podwyższył swoje oczekiwania z 29%, a prognoza skorygowanej EBITDA na Q3 wynosi 335–355 mln USD. Punkt środkowy implikuje kwartalną marżę na poziomie około 28,8%, sugerując, że efektywność operacyjna może wspierać wyniki pomimo wolniejszego wzrostu przychodów.
Pinterest (PINS) Perspektywy inwestycyjne 2026: Scenariusz byczysty 32 USD vs. scenariusz niedźwiedzi 18 USD
Perspektywy Pinterest na 2026 rok zależą od tego, czy rosnąca baza odbiorców i lepsze narzędzia zakupowe mogą podnieść zwroty dla reklamodawców przy jednoczesnym umiarkowanym tempie wzrostu przychodów. Silniejsza monetyzacja krajowa, adopcja Performance+ i zdyscyplinowane wydatki wspierają scenariusz optymistyczny. Słabszy rynek reklamy, nierówny wynik międzynarodowy lub wyższe koszty produktu utrudniłyby utrzymanie niedawnej poprawy przepływów pieniężnych.
Scenariusz byczysty: Lepsza monetyzacja reklam popycha PINS w kierunku 32 USD
Scenariusz byczysty zakłada, że ARPU w USA i Kanadzie utrzyma dynamikę z Q2, gdy Performance+ i integracja z Shopify przyciągną więcej powtarzających się kampanii na platformę. Pinterest Assistant mógłby przekształcić odkrywanie produktów w ruch o wyższej konwersji. Jeśli przychody z reklam będą rosły szybciej niż koszty inżynierii i sprzedaży, skorygowana EBITDA i przepływy pieniężne wzmocniłyby się nawet bez kolejnego skoku liczby użytkowników.
Ruch w kierunku 32 USD wymagałby przychodów w Q3 bliskich lub powyżej 1,210 mld USD, silnego popytu sezonowego i zaufania do prognozy rocznej marży skorygowanej EBITDA na poziomie około 30%. Lepsze zwroty dla reklamodawców i rosnące szacunki zysku stanowiłyby potwierdzenie.
Scenariusz bazowy: Prognozowany wzrost utrzymuje PINS między 22 a 27 USD
Scenariusz bazowy zakłada, że przychody w Q3 mieszczą się w przedziale 1,190–1,210 mld USD, a wyniki dla reklamodawców stopniowo się poprawiają. Baza 640 milionów użytkowników i 269,9 mln USD wolnych przepływów pieniężnych w Q2 wspierają dalsze inwestycje w produkt, jednak prognozowany wzrost na poziomie 13%–15% daje inwestorom ograniczone powody do wyceniania natychmiastowego przyspieszenia.
PINS mógłby handlować głównie między 22 a 27 USD, jeśli krajowe ARPU pozostanie stabilne, monetyzacja europejska poprawi się, a prognoza marży utrzyma się. Niedobór przychodów lub słabsza konwersja gotówkowa naciskałyby na ten przedział; silniejsza sprzedaż świąteczna podniosłaby jego górny koniec.
Scenariusz niedźwiedzi: Wolniejszy wzrost reklam pociąga PINS w kierunku 18 USD
Scenariusz niedźwiedzi zakłada, że reklamodawcy przenoszą budżety, gdy kampanie Pinterest przynoszą słabsze przyrostowe zwroty. USA i Kanada odpowiadają za 880 mln USD kwartalnych przychodów, więc słabsze wydatki krajowe byłyby trudne do skompensowania przez mniejsze regiony. Niższy wynik reklam zmniejszyłby też dźwignię operacyjną, gdy Pinterest kontynuuje finansowanie AI, narzędzi zakupowych i zespołów sprzedaży.
Ruch w kierunku 18 USD stałby się bardziej prawdopodobny, gdyby przychody w Q3 spadły poniżej 1,190 mld USD, komentarz na temat sezonu świątecznego osłabł lub prognoza marży została obniżona. Niższe szacunki zysku i koszty powtarzającego się wynagrodzenia w formie akcji wywierałyby presję pomimo kontynuacji wzrostu liczby użytkowników.
Prognozy cen akcji PINS na 2026 rok według analityków Wall Street
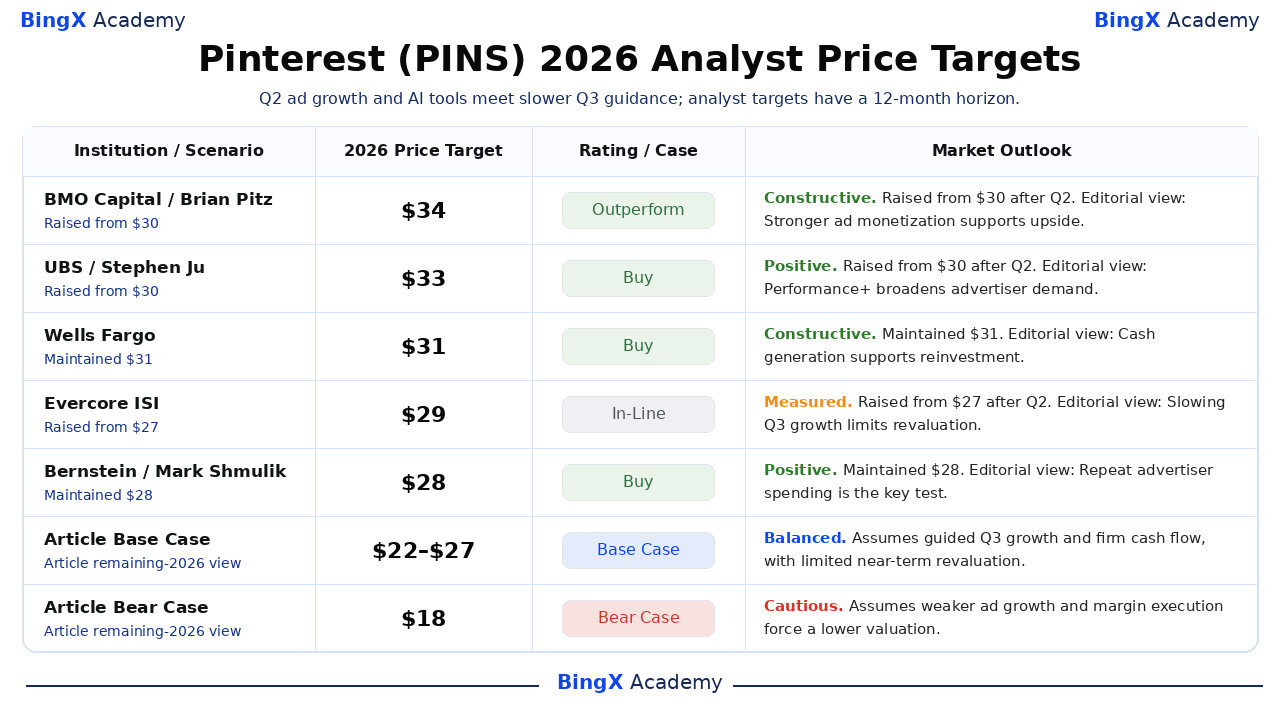
Te pięć nazwanych działań stron trzecich wykorzystuje 12-miesięczny horyzont wykraczający poza grudzień 2026 roku. Tam, gdzie opublikowane notatki pomijają szczegółowe uzasadnienia, wyjaśnienia w kolumnie Perspektywy rynkowe są wyraźnie oznaczone jako redakcyjne interpretacje. Rating Wells Fargo jest zgodny ze znormalizowaną kategorią Kupuj tego dostawcy. Wiersze Bazowy i Niedźwiedzi to osobne scenariusze artykułu na pozostałą część 2026 roku.
|
Instytucja / Scenariusz |
Docelowa cena na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
BMO Capital |
34 USD |
Przewyższa rynek |
Konstruktywna. 2026-08-05: Brian Pitz podwyższył z 30 do 34 USD, utrzymując ocenę Przewyższa rynek. Pogląd redakcyjny: Silniejsza monetyzacja reklam wspiera potencjał wzrostu. |
|
UBS |
33 USD |
Kupuj |
Pozytywna. 2026-08-05: Stephen Ju podwyższył z 30 do 33 USD, utrzymując ocenę Kupuj. Pogląd redakcyjny: Performance+ poszerza popyt reklamodawców. |
|
Wells Fargo |
31 USD |
Kupuj |
Konstruktywna. 2026-10-12: Ken Gawrelski utrzymał ocenę Kupuj i cel 31 USD. Pogląd redakcyjny: Generowanie gotówki wspiera reinwestycje. |
|
Evercore ISI |
29 USD |
Zgodny z rynkiem |
Wyważona. 2026-08-05: Mark Mahaney podwyższył z 27 do 29 USD, utrzymując ocenę Zgodny z rynkiem. Pogląd redakcyjny: Wolniejszy wzrost w Q3 ogranicza przewartościowanie. |
|
Bernstein |
28 USD |
Kupuj |
Pozytywna. 2026-08-20: Mark Shmulik utrzymał ocenę Kupuj i cel 28 USD. Pogląd redakcyjny: Powtarzające się wydatki reklamodawców to kluczowy test. |
|
Scenariusz bazowy artykułu |
22–27 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada prognozowany wzrost w Q3 i stabilne przepływy pieniężne, przy ograniczonym krótkoterminowym przewartościowaniu. |
|
Scenariusz niedźwiedzi artykułu |
18 USD |
Scenariusz niedźwiedzi |
Ostrożna. Zakłada słabszy wzrost reklam i realizację marży wymuszającą niższą wycenę. |
Jak handlować akcjami Pinterest (PINS) na BingX
Handluj perspektywami reklamy AI, monetyzacji zakupów i przepływów pieniężnych Pinterest korzystając z narzędzi BingX TradFi i BingX AI. Ponieważ PINS może ostro reagować na popyt reklamowy, wskaźniki użytkowników i kwartalne prognozy, traderzy powinni określić zarówno katalizator, jak i limity ryzyka przed zajęciem pozycji.
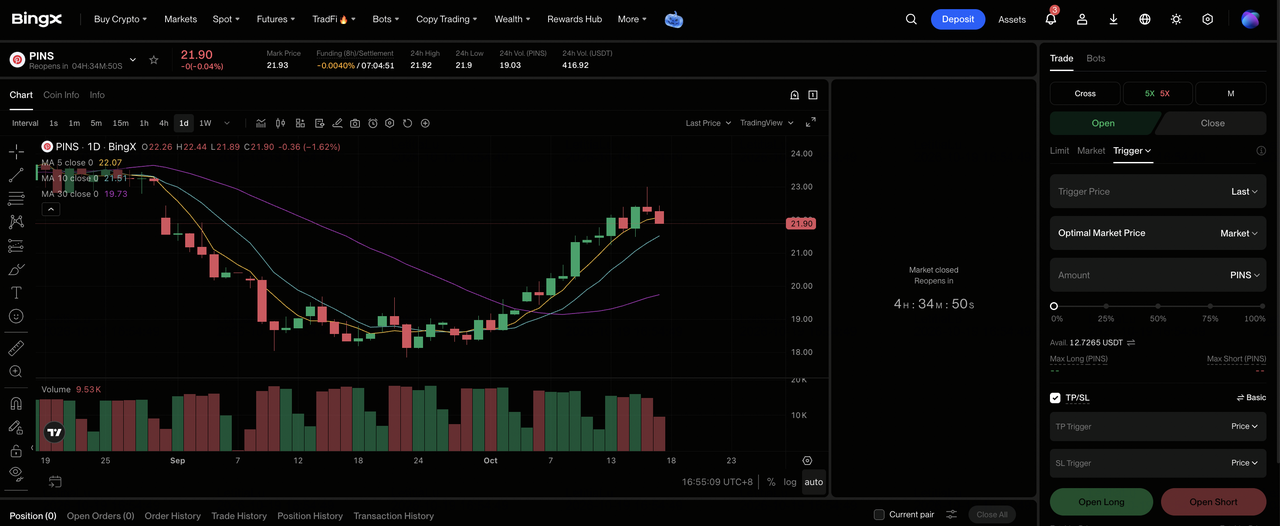
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Pinterest (PINS). Wyszukaj i wybierz kontrakt PINS-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz długą pozycję, jeśli oczekujesz silniejszych zwrotów dla reklamodawców, krajowego ARPU i zdyscyplinowanych wydatków wspierających wzrost. Wybierz Otwórz krótką pozycję, jeśli oczekujesz słabszego popytu na reklamy, spowolnienia monetyzacji lub obniżonych prognoz marży.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Marżę izolowaną lub krzyżową w zależności od tolerancji ryzyka. 13,60% spadek PINS od początku roku pokazuje, dlaczego konserwatywna dźwignia i jasna wielkość pozycji są ważne.
Krok 5: Stosuj ścisłe protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w transakcję. PINS może szybko reagować na wyniki, MAU, ARPU, budżety reklamowe, aktualizacje produktów AI i decyzje dotyczące alokacji kapitału.
5 najważniejszych ryzyk dla inwestorów Pinterest w 2026 roku
Rosnąca baza odbiorców Pinterest, poprawiająca się monetyzacja i silniejsze generowanie gotówki wspierają długoterminowy potencjał wzrostu. Jednak popyt na reklamę, rentowność międzynarodowa, rozwodnienie akcjonariuszy, alokacja kapitału i konkurencja w obszarze AI pozostają ważnymi czynnikami kształtującymi przyszłe wyniki i wycenę.
- Wolniejszy popyt na reklamę może wywierać presję na marże. Prognoza na Q3 wskazuje na umiarkowanie wzrostu przychodów do 13%–15%. Dalsze redukcje wydatków reklamodawców mogłyby osłabić przychody wobec bieżących kosztów inżynierii i sprzedaży, ograniczając dźwignię operacyjną i wzrost zysku.
- Monetyzacja międzynarodowa może pozostawać w tyle za wzrostem liczby odbiorców. Rest of World osiągnął 377 milionów miesięcznych aktywnych użytkowników w Q2, ale ARPU pozostało na poziomie 0,23 USD. Rozszerzające się zaangażowanie stwarza znaczne możliwości, choć wolniejsza adopcja przez reklamodawców mogłaby opóźnić istotny wkład przychodów i zysku.
- Wynagrodzenie w formie akcji może niwelować zyski na akcję. Pinterest odliczył 324,5 mln USD z tytułu wynagrodzenia opartego na akcjach w przepływach pieniężnych Q2. Kontynuacja przyznawania opcji może rozwadniać akcjonariuszy, chyba że odkupy zrównoważą emisję, potencjalnie zmniejszając gotówkę dostępną na inwestycje wzrostowe.
- Agresywne odkupy mogą ograniczać elastyczność finansową. Pinterest odkupił ponad 2 mld USD akcji od początku roku, podczas gdy środki pieniężne i zbywalne papiery wartościowe spadły do 1,275 mld USD. Dalsze odkupy mogłyby ograniczać zasoby na inwestycje w produkt i przejęcia, co sprawia, że alokacja kapitału jest szczególnie ważna podczas zmiany CFO w październiku.
- Konkurencja w reklamie AI może ograniczać rentowność. Performance+ i tvScientific mają na celu poprawę targetowania, pomiaru i zwrotów dla reklamodawców, ale konkurencyjne platformy mocno inwestują w podobne możliwości. Wyższe koszty pozyskania lub słabsze powtarzające się wydatki mogłyby wywierać presję na marże i ograniczać potencjał wzrostu wyceny.
Podsumowanie: Czy warto inwestować w Pinterest w 2026 roku?
Poprawa wyników reklamowych Pinterest zapewnia silniejszą podstawę dla perspektyw inwestycyjnych, przy wzroście przychodów w Q2 o 18%, wzmacniającej się monetyzacji krajowej i wzroście wolnych przepływów pieniężnych o 37%. Automatyzacja Performance+, integracja z Shopify i tvScientific mogą rozszerzyć zasięg reklamodawców i poprawić konwersję, stwarzając możliwości dla dalszego wzrostu przychodów i marż. Kluczowe jest to, czy inicjatywy te mogą podtrzymać wydatki reklamodawców i rentowność, gdy krótkoterminowy wzrost przychodów zwalnia.
Scenariusz byczysty zakładający 32 USD zależy od silniejszego popytu reklamowego, wydatków świątecznych i dalszej poprawy marż, podczas gdy scenariusz niedźwiedzi zakładający 18 USD odzwierciedla słabszą monetyzację i presję wyceny. Scenariusz bazowy na poziomie 22–27 USD zakłada stabilną realizację w ramach wytycznych zarządu. Inwestorzy mogą śledzić nadchodzące wyniki za Q3, trendy krajowego ARPU, zwroty dla reklamodawców i przepływy pieniężne skorygowane o rozwodnienie, aby ocenić, czy inwestycje Pinterest w AI i zakupy mogą wspierać trwałe odbicie.
Ostrzeżenie o ryzyku: Inwestowanie w PINS wiąże się z ryzykiem utraty kapitału. Cykle reklamowe, konkurencja w obszarze AI, monetyzacja międzynarodowa, wynagrodzenie w formie akcji i decyzje dotyczące alokacji kapitału mogą wpływać na przyszłe wyniki i kurs akcji. Inwestorzy powinni ocenić te ryzyka i przeprowadzić niezależne badania przed inwestowaniem.
Powiązane artykuły
- Prognoza ceny Shopify (SHOP) 2026: Czy płatności i handel AI mogą popchnąć SHOP w kierunku 210 USD?
- Prognoza ceny Reddit (RDDT) 2026: Czy możliwości danych AI mogą popchnąć RDDT w kierunku 300 USD?
- Prognoza ceny Meta (META) 2026: Czy monetyzacja AI może popchnąć META w kierunku 1000 USD?
- Prognoza ceny Snap Inc. (SNAP) 2026: Czy wzrost reklam i subskrypcji może popchnąć SNAP w kierunku 10 USD?
- Prognoza ceny Alibaba (BABA) 2026: Czy 45% wzrost chmury może popchnąć BABA w kierunku 230 USD?
