

Quantinuum (QNT) to firma oferująca pełen stos rozwiązań kwantowych, która rozwija sprzęt z jonami uwięzionymi, oprogramowanie operacyjne, produkty cyberbezpieczeństwa oraz narzędzia aplikacyjne. Helios zapewnia obecną komercyjną platformę sprzętową, podczas gdy Nexus, TKET, InQuanto i Quantum Origin rozszerzają działalność o dostęp deweloperski, chemię i kryptografię. Ten zakres tworzy kilka ścieżek do przychodów, choć wycena pozostaje wrażliwa na terminarz kontraktów, kamienie milowe techniczne i koszty budowy systemów odpornych na błędy.
Ostatni kwartał wykazał szybszą aktywność komercyjną z małej bazy. Przychody Quantinuum za Q2 wzrosły o 279% do 8 milionów dolarów, a zamówienia osiągnęły 81 milionów dolarów do czerwca, co skłoniło zarząd do ustalenia wytycznych na przychody 2026 na poziomie 28-32 milionów dolarów, a później podniesienia oczekiwań dotyczących zamówień do co najmniej 120 milionów dolarów. Skorygowana EBITDA nadal wykazała stratę 68 milionów dolarów, pozostawiając szybkość komercjalizacji i dyscyplinę wydatków w centrum przypadku inwestycyjnego.
Prognoza akcji QNT na 2026 rok koncentruje się teraz na dwóch konkurujących wizjach:
- Scenariusz komercjalizacji odporności na błędy: Wdrożenie Oracle, silniejsze zamówienia i kontynuacja wydajności Helios mogą potwierdzić platformę pełnego stosu i przybliżyć przyszłe przychody z Sol i Apollo.
- Scenariusz długotrwałej realizacji: nierówna konwersja kontraktów, skoncentrowani klienci i stałe wydatki na badania mogą utrzymać straty znacznie powyżej przychodów i obniżyć wycenę po IPO.
Ten przewodnik omawia prognozę akcji QNT, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Quantinuum za Q2 2026 z 11 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 15 września, plus jak handlować futures akcjami QNT na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Quantinuum powinni wiedzieć we wrześniu 2026
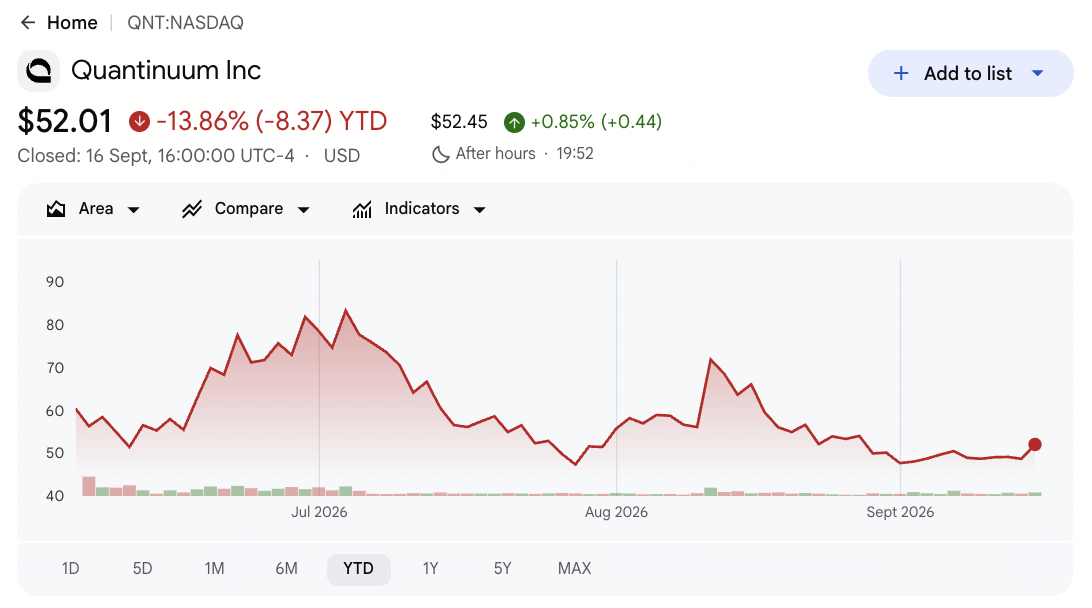
- QNT zamknął się na poziomie 48,63 dolarów, 18,95% poniżej ceny IPO wynoszącej 60 dolarów: Akcje pozostały również 44% poniżej lipcowego maksimum wynoszącego 86,79 dolarów, pokazując, jak szybko entuzjazm wokół kamieni milowych kwantowych może się odwrócić, gdy w centrum uwagi znajdzie się czas komercjalizacji.
- Przychody za Q2 wzrosły o 279% do 8 milionów dolarów: Sprzedaż wzrosła z 2,1 miliona dolarów rok wcześniej i nieznacznie przekroczyła opublikowane oczekiwania. Wzrost jest silny, choć kwartalne przychody nadal pokrywają tylko niewielką część ujemnego wyniku skorygowanej EBITDA w wysokości 68 milionów dolarów.
- Oczekiwania dotyczące zamówień wzrosły do co najmniej 120 milionów dolarów: Quantinuum miał 81 milionów dolarów zarezerwowanych do czerwca, zanim umowa Oracle Helios poprawiła widoczność. Różnica w stosunku do rocznej perspektywy przychodów 28-32 milionów dolarów pokazuje, że konwersja kontraktów zajmie wiele okresów.
- Środki pieniężne i inwestycje krótkoterminowe osiągnęły 2,1 miliarda dolarów: Czerwcowe IPO pozyskało 1,68 miliarda dolarów poprzez sprzedaż 28 milionów akcji po 60 dolarów. Większa rezerwa wspiera rozwój Sol na 2027 i Apollo na 2029, choć dyscyplina wydatków pozostaje ważna, podczas gdy straty pozostają wysokie.
- Nagroda 100 milionów dolarów z CHIPS R&D wspiera mapę drogową produkcji: Wrześniowa umowa dodaje wsparcie federalne obok GlobalFoundries i Monarch Quantum. Finansowanie obniża część obciążenia rozwojowego, choć postęp techniczny nadal musi przekształcić się w powtarzalne systemy komercyjne i przychody klientów.
Czym jest Quantinuum (QNT)?
Quantinuum to zintegrowana firma zajmująca się obliczeniami kwantowymi utworzona w 2021 roku z Honeywell Quantum Solutions i Cambridge Quantum. Firma buduje kwantowe komputery z jonami uwięzionymi i sprzedaje dostęp poprzez usługi chmurowe, systemy bezpośrednie i kontrakty rozwojowe. Jej portfolio oprogramowania obejmuje TKET do optymalizacji obwodów, InQuanto do chemii obliczeniowej, Nexus do zarządzanego rozwoju aplikacji oraz Quantum Origin do generowania kluczy kryptograficznych. Przychody pochodzą z dostępu do sprzętu, usług, oprogramowania i kontraktów badawczych na rynkach rządowych, przemysłowych, finansowych i naukowych.
Długoterminowa strategia łączy lepszą wydajność qubitów logicznych z szerszą dystrybucją korporacyjną. Oracle planuje wdrożyć system Helios Quantinuum poprzez Oracle Cloud Infrastructure, dając klientom korporacyjnym bezpośrednią ścieżkę chmurową do jego sprzętu kwantowego, podczas gdy HPE integruje systemy Quantinuum z środowiskami wysokowydajnych obliczeń dla hybrydowych obciążeń kwantowo-klasycznych. BMW również rozszerzyło wieloletnią współpracę w zakresie nauki o materiałach. Quantinuum współpracuje z NVIDIA nad badaniami kwantowo-AI, Quanta Computer nad przyszłą produkcją systemów oraz Departamentem Handlu USA nad krajową zdolnością łańcucha dostaw. Te relacje wspierają mapę drogową od Helios do Sol w 2027 i Apollo w 2029.
Czytaj więcej: Top 10 akcji obliczeniowych kwantowych do obserwowania w 2026: Firmy napędzające obliczenia nowej generacji
Przegląd wyników Quantinuum (QNT) za Q2 2026: Wzrost przychodów, zamówienia i mapa drogowa kwantowa
Quantinuum odnotował przychody za Q2 w wysokości 8 milionów dolarów, wzrost o 279% z 2,1 miliona dolarów rok wcześniej, oraz skorygowaną stratę na akcję w wysokości 0,28 dolara, która dopasowała opublikowane oczekiwania. Strata netto GAAP powiększyła się do 597 milionów dolarów, strata skorygowanej EBITDA osiągnęła 68 milionów dolarów, a skorygowana marża brutto utrzymała się na poziomie 62%. Zarząd ustalił wytyczne przychodów na 2026 rok na poziomie 28-32 milionów dolarów, a następnie podniósł oczekiwania dotyczące zamówień do co najmniej 120 milionów dolarów po umowie Oracle, oddzielając szybsze zainteresowanie komercyjne od kontynuowanych ciężkich inwestycji.
Czytaj więcej: Przegląd wyników Quantinuum (QNT) za Q2 2026: 279% wzrost przychodów i umowa Oracle napędzają wzrost ceny o 27,97%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody za Q2 |
2,1 mln USD rok wcześniej |
8,0 mln USD |
Wzrost. Wzrost o 279% rok do roku i nieznacznie powyżej opublikowanych oczekiwań. |
|
Skorygowana strata netto na akcję za Q2 |
Konsensusowa strata 0,28 USD |
Strata 0,28 USD |
Spełniona. Skorygowana strata dopasowała opublikowane oczekiwania. |
|
Strata netto GAAP za Q2 |
Strata 57 mln USD rok wcześniej |
Strata 597 mln USD |
Powiększyła się. Wynagrodzenie kapitałowe związane z IPO i przeszacowanie warrantów spowodowały większość wzrostu. |
|
Skorygowana EBITDA za Q2 |
Strata 43 mln USD rok wcześniej |
Strata 68 mln USD |
Powiększyła się. Inwestycje w B&R i komercjalizację pozostały znacznie powyżej przychodów. |
|
Marża brutto GAAP za Q2 |
Ujemna 91,4% rok wcześniej |
Ujemna 64,4% |
Poprawa. Marża wzrosła o 27 punktów procentowych. |
|
Skorygowana marża brutto za Q2 |
62,6% rok wcześniej |
62,00% |
Stabilna. Spadek tylko o 60 punktów bazowych pomimo terminów kontraktów. |
|
Środki pieniężne i inwestycje krótkoterminowe |
N/D |
2,1 mld USD |
Rozszerzone. IPO o wartości 1,68 mld USD zapewniło rezerwę na mapę drogową sprzętową. |
|
Perspektywy przychodów na rok fiskalny 2026 |
Wcześniejsze domniemane perspektywy niższe |
28-32 mln USD |
Podniesione. Pierwsze formalne wytyczne spółki publicznej koncentrują się na 30 mln USD. |
|
Perspektywy zamówień na rok fiskalny 2026 |
81 mln USD zarezerwowanych do 30 czerwca |
Co najmniej 120 mln USD |
Podniesione. Umowa Oracle Helios poprawiła widoczność komercyjną. |
- Przychody w wysokości 8 milionów dolarów wzrosły o 279% z 2,1 miliona dolarów: Kwartał pokazał, że dostęp do systemu, usługi i aktywność ekosystemu zaczynają przekształcać się w sprzedaż. Mała baza nadal sprawia, że poszczególne kontrakty są ważne dla kwartalnych porównań.
- Skorygowana strata w wysokości 0,28 dolara na akcję dopasowała oczekiwania: To zapewnia czystszy widok operacyjny niż strata GAAP w wysokości 1,93 dolara przypisana posiadaczom akcji klasy A. Przychody nadal muszą rosnąć szybciej niż wydatki na badania i komercjalizację.
- Marża brutto GAAP poprawiła się o 27 punktów procentowych do ujemnej 64,4%: Skorygowana marża brutto pozostała na poziomie 62%, spadając tylko o 60 punktów bazowych. Różnica odzwierciedla duże efekty wynagrodzeń kapitałowych i amortyzacji związane z IPO i bazą sprzętową.
- Strata skorygowanej EBITDA powiększyła się do 68 milionów dolarów z 43 milionów dolarów: Wydatki wspierały wydajność Helios, walidację Sol i prototypowanie Apollo. Wzrost przychodów musi znacznie przyspieszyć, zanim te inwestycje przełożą się na dźwignię operacyjną.
- Roczne wytyczne przychodów osiągnęły 28-32 miliony dolarów: Środkowa wartość 30 milionów dolarów pozostaje znacznie poniżej późniejszego oczekiwania na zamówienia w wysokości 120 milionów dolarów, ponieważ zarezerwowana praca konwertuje się w czasie. Wdrożenie Oracle i szersze przyjęcie Nexus nadal muszą przekształcić zaległości w uznane przychody.
Perspektywy inwestycyjne Quantinuum (QNT) na 2026: 155 USD w scenariuszu byka vs 35 USD w scenariuszu niedźwiedzia
Perspektywy QNT na 2026 rok zależą od tego, czy komercyjne zamówienia i kamienie milowe techniczne mogą zawęzić lukę między wartością rynkową powyżej 12 miliardów dolarów a oczekiwanymi rocznymi przychodami 28-32 milionów dolarów. Oracle, nagroda CHIPS w wysokości 100 milionów dolarów i wierność logiczna bliska pięciu dziewiątek wspierają strategiczny przypadek. Kwartalna strata skorygowanej EBITDA w wysokości 68 milionów dolarów i zależność od ograniczonej liczby dużych kontraktów utrzymują wycenę wysoce wrażliwą na wykonanie.
Scenariusz byka: Silniejsza adopcja kwantowa popycha QNT w kierunku 155 USD
Scenariusz byka zakłada, że wdrożenie Oracle Helios przynosi widoczne przychody, zamówienia przekraczają próg 120 milionów dolarów, a adopcja Nexus rozszerza się poza 180 organizacji. Wierność logiczna bliska pięciu dziewiątek, walidacja Sol i federalne wsparcie produkcyjne wzmacniają zaufanie do zdolności Quantinuum do skalowania niezawodnych systemów z jonami uwięzionymi.
Ruch w kierunku 155 USD wymagałby więcej dużych kontraktów komercyjnych, wyraźnej konwersji zamówień i kontynuacji postępu w kierunku harmonogramów Sol na 2027 i Apollo na 2029. Skorygowana marża brutto bliska 62% i straty rosnące wolniej niż przychody wzmocniłyby przypadek.
Scenariusz bazowy: Stabilny postęp komercyjny utrzymuje QNT między 80 a 105 USD
Scenariusz bazowy zakłada, że przychody za 2026 wejdą w zakres 28-32 milionów dolarów, a relacje z Oracle, HPE i Quanta postępują bez znacznego przyspieszenia uznanych przychodów. Pozycja płynności w wysokości 2,1 miliarda dolarów wspiera rozwój, choć skorygowana EBITDA pozostaje głęboko ujemna, gdy Sol i Apollo absorbują inwestycje.
QNT mogłoby handlować głównie między 80 a 105 USD w tych warunkach. Zamówienia powyżej 120 milionów dolarów, stabilne kamienie milowe techniczne i szersza dywersyfikacja klientów wspierałyby zakres. Opóźnienia kontraktów, słabsze skorygowane marże lub wyższe wykorzystanie środków pieniężnych ograniczyłyby górną granicę.
Scenariusz niedźwiedzia: Wolniejsza adopcja klientów ciągnie QNT w kierunku 35 USD
Scenariusz niedźwiedzia zakłada, że wdrożenie korporacyjne pozostaje eksperymentalne, a przychody z kontraktów przychodzą później niż planowano. Kilku dużych klientów nadal dominuje w sprzedaży, straty skorygowanej EBITDA utrzymują się blisko tempa z Q2, a kamienie milowe techniczne wymagają więcej kapitału, zanim systemy odporne na błędy wspierają szerokie obciążenia.
Ruch w kierunku 35 USD stałby się bardziej prawdopodobny, jeśli roczne przychody nie osiągną 28 milionów dolarów, zamówienia będą się konwertować powoli lub Sol przesunie się poza 2027 rok. Presja sprzedażowa po IPO i niższy mnożnik wyceny dla nierentownych firm kwantowych dodałby dalszą presję.
Prognozy cen akcji QNT na 2026 rok od analityków z Wall Street
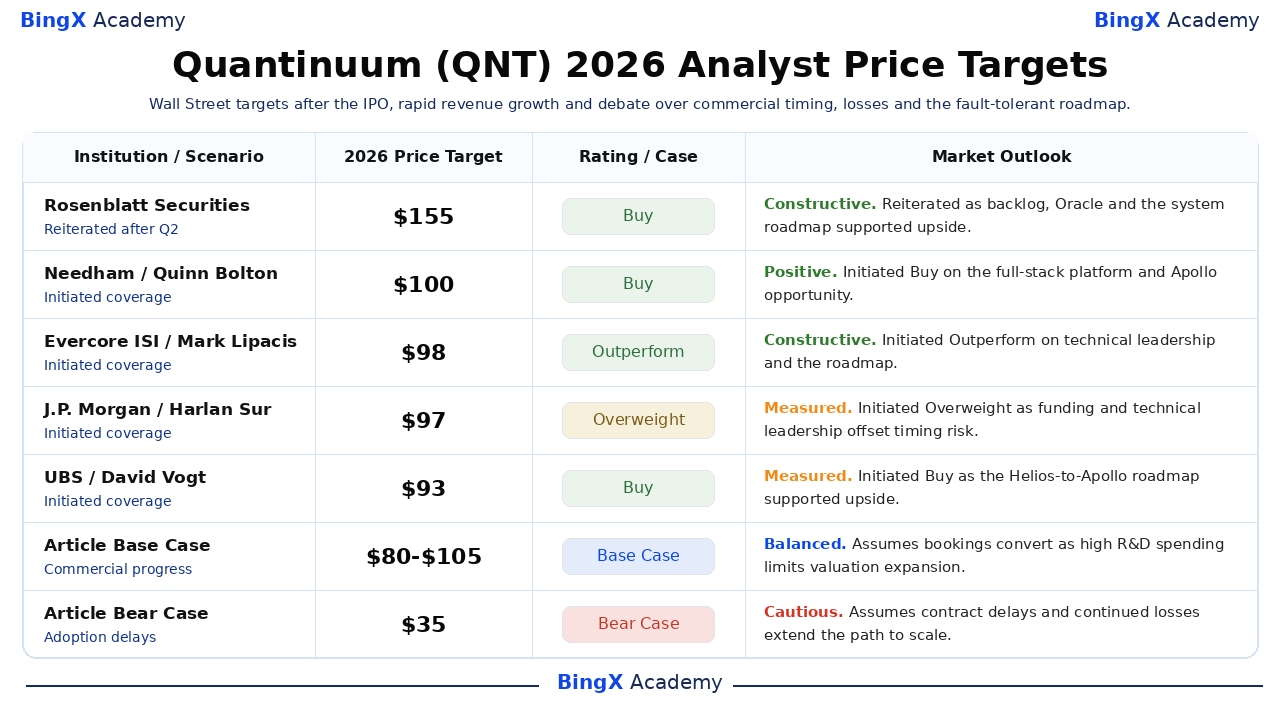
Te datowane działania analityków obejmują zakres od 93 do 155 USD i odzwierciedlają różne założenia dotyczące przywództwa technicznego, szybkości komercjalizacji i mapy drogowej Helios-Apollo. Są to punkty odniesienia stron trzecich, a nie obietnice cenowe. Końcowe wiersze Base i Bear to scenariusze edytorskie BingX Academy.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Rosenblatt Securities / John McPeake |
155 USD |
Kup |
Konstruktywne. 19 sierpnia: potwierdzone, ponieważ zaległości komercyjne, Oracle i mapa drogowa systemu wspierały wzrost. |
|
Needham / Quinn Bolton |
100 USD |
Kup |
Pozytywne. 29 czerwca: zainicjowano Kup na platformie pełnego stosu i długoterminowej możliwości Apollo. |
|
Evercore ISI / Mark Lipacis |
98 USD |
Przewyższać |
Konstruktywne. 29 czerwca: zainicjowano Przewyższać na przywództwie technicznym i wiarygodnej mapie drogowej odporności na błędy. |
|
J.P. Morgan / Harlan Sur |
97 USD |
Nadwaga |
Wyważone. 29 czerwca: zainicjowano, ponieważ finansowanie i przywództwo technologiczne równoważyły ryzyko komercjalizacji. |
|
UBS / David Vogt |
93 USD |
Kup |
Wyważone. 29 czerwca: zainicjowano Kup, ponieważ mapa drogowa Helios-Apollo wspierała wzrost. |
|
Scenariusz bazowy artykułu |
80-105 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada konwersję zamówień przy wysokich wydatkach na B&R ograniczających ekspansję wyceny. |
|
Scenariusz niedźwiedzia artykułu |
35 USD |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada opóźnienia kontraktów i kontynuację strat przedłużających ścieżkę do skali. |
Jak handlować akcjami Quantinuum (QNT) na BingX
Handluj wdrożeniem Helios Quantinuum, wzrostem zamówień i mapą drogową odporności na błędy, korzystając z BingX TradFi i narzędzi BingX AI. Ponieważ QNT może reagować gwałtownie na kamienie milowe techniczne, nagrody rządowe i terminy kontraktów, handlowcy powinni zdefiniować katalizator i limity ryzyka przed wejściem na pozycję.
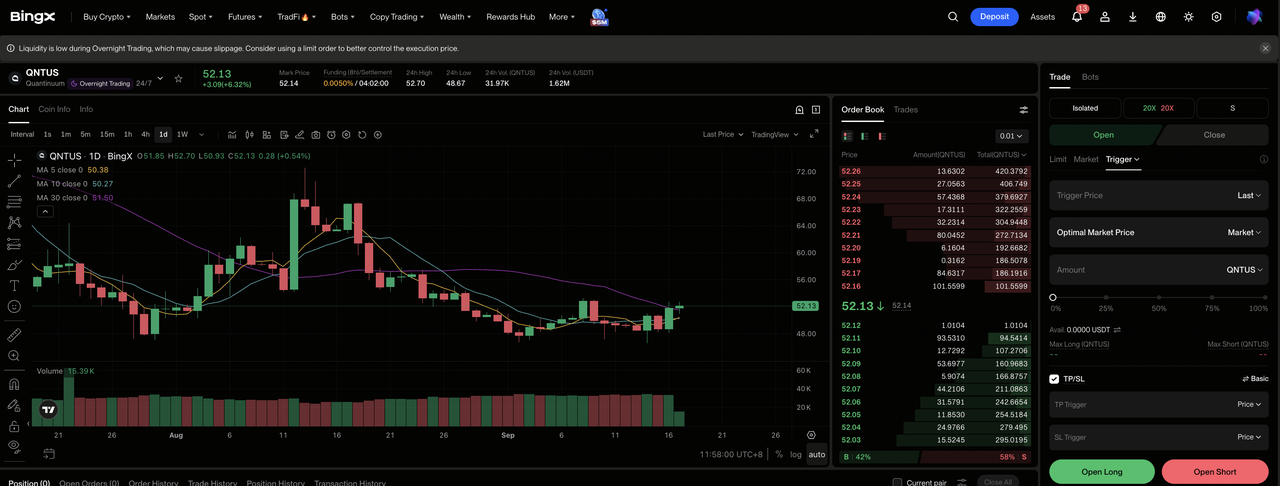
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Quantinuum (QNT). Wyszukaj i wybierz kontrakt QNT-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą jeśli zamówienia się konwertują, a kamienie milowe techniczne pozostają zgodne z harmonogramem. Wybierz Otwórz pozycję krótką, jeśli opóźnienia w adopcji lub większe straty osłabią wycenę.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin na podstawie swojej tolerancji ryzyka. QNT zamknął się 18,95% poniżej ceny IPO wynoszącej 60 USD, pokazując, dlaczego konserwatywna dźwignia i wyraźne wymiarowanie są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu na pozycję. QNT może szybko się poruszać wokół benchmarków systemowych, zamówień, wytycznych i finansowania federalnego.
Top 5 ryzyk do obserwowania dla inwestorów Quantinuum w 2026
Wycena Quantinuum zależy od adopcji komercyjnej, wykonania technicznego, wydatków i podaży po IPO. Te ryzyka mogą wpływać na terminy przychodów, wykorzystanie środków pieniężnych i wartość na akcję.
- Zamówienia mogą się konwertować wolniej niż oczekiwano: Perspektywy zamówień na 120 milionów dolarów są znacznie powyżej środkowej wartości przychodów 30 milionów dolarów, ponieważ kontrakty konwertują się przez wiele okresów. Opóźnienia mogą utrzymać przychody małe względem bazy kosztowej i zmniejszyć wartość przypisaną do zaległości.
- Duże straty mogą zmniejszyć rezerwę środków pieniężnych: Strata skorygowanej EBITDA za Q2 osiągnęła 68 milionów dolarów pomimo salda płynności 2,1 miliarda dolarów. Dłuższe harmonogramy rozwoju Sol i Apollo zwiększyłyby wykorzystanie środków pieniężnych przed szerszą komercjalizacją.
- Koncentracja klientów może sprawić, że przychody będą nierówne: RIKEN reprezentował około 60% przychodów za 2025 rok. Oracle poprawia dywersyfikację, choć opóźnione kamienie milowe akceptacji lub programy rządowe mogą nadal materialnie wpływać na kwartalny wzrost.
- Mapa drogowa odporności na błędy może się przesunąć: Sol jest planowany na 2027, a Apollo na 2029. Opóźnienia sprzętowe, korekcji błędów lub produkcyjne przełożyłyby komercyjną zdolność i osłabiły zaufanie do mapy drogowej.
- Podaż akcji po IPO może wywierać presję na wycenę: QNT już spadł poniżej ceny IPO wynoszącej 60 USD po osiągnięciu 86,79 USD. Wygaśnięcia blokad, wynagrodzenie kapitałowe lub szersze wyprzedaże kwantowe mogą obniżyć mnożnik, nawet jeśli kamienie milowe techniczne pozostaną nienaruszone.
Końcowe przemyślenia: Czy powinieneś inwestować w Quantinuum w 2026?
Quantinuum ma zróżnicowaną platformę pełnego stosu, wymierny postęp w wierności logicznej i ponad 2,1 miliarda dolarów płynności. Przychody wzrosły o 279%, Oracle dodaje ważny kanał dystrybucji, a nagroda CHIPS w wysokości 100 milionów dolarów wspiera krajową produkcję. Baza komercyjna pozostaje jednak mała, a strata skorygowanej EBITDA w wysokości 68 milionów dolarów sprawia, że ścieżka od osiągnięcia technicznego do trwałego przepływu środków pieniężnych jest decydującym pytaniem.
Scenariusz byka wymaga szybszej konwersji zamówień i terminowej dostawy systemu, aby wspierać 155 USD. Scenariusz niedźwiedzia odzwierciedla opóźnienia kontraktów, kontynuację strat i niższą wycenę, która może pociągnąć QNT w kierunku 35 USD. Konserwatywni handlowcy mogą poczekać na szersze przychody klientów, wyraźniejszą ekonomię Oracle i dowody, że roczny wzrost zawęża lukę strat do przychodów.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje, takie jak QNT, wiąże się z wysokim ryzykiem utraty kapitału. Niepowodzenia w rozwoju kwantowym, opóźnienia kontraktów, koncentracja klientów, spalanie środków pieniężnych, rozwodnienie i handel z dźwignią mogą wywołać szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Top 10 akcji obliczeniowych kwantowych do obserwowania w 2026: Firmy napędzające obliczenia nowej generacji
- Top akcje wysokowydajnych obliczeń (HPC) do obserwowania w 2026: Liderzy rynku przyspieszonego przetwarzania
- Perspektywy ceny akcji Oracle (ORCL) na 2026: Czy infrastruktura chmury AI może przywrócić ORCL do maksimów?
- Prognoza ceny HPE na 2026: Czy wzrost AI i sieci może popchnąć HPE w kierunku 90 USD?
- Prognoza ceny IonQ (IONQ) na 2026: Czy wzrost pełnego stosu kwantowego może popchnąć IONQ w kierunku 65 USD?
