
SLB (SLB) jest globalną firmą technologii energetycznej dostarczającą charakteryzację złóż, wiercenie, wykończenia, systemy produkcyjne, oprogramowanie cyfrowe i zintegrowane usługi. Działalność międzynarodowa i morska pozostaje kluczowa dla biznesu, podczas gdy ChampionX, SLB OneSubsea, Digital i Data Center Solutions poszerzają strukturę przychodów. Ta dywersyfikacja tworzy nowe ścieżki wzrostu, choć wyniki pozostają wrażliwe na wydatki producentów, dostęp regionalny, harmonogram projektów i realizację integracji.
Ostatni kwartał pokazał poprawę dynamiki sekwencyjnej przy słabszej rentowności rok do roku. Przychody SLB Q2 2026 osiągnęły 8,972 mld USD, wzrost o 3% sekwencyjnie i 5% rok do roku, podczas gdy skorygowany EPS na poziomie 0,55 USD przekroczył konsensus 0,51 USD. Skorygowana marża EBITDA wzrosła o 83 punkty bazowe sekwencyjnie do 21,2%, choć EBITDA pozostała o 7% niższa niż w poprzednim roku. Przypadek inwestycyjny zależy od przekształcenia szerokości geograficznej i portfela w wyższe przepływy pieniężne.
Prognoza akcji SLB na 2026 rok koncentruje się teraz na dwóch konkurujących wizjach:
- Przypadek wzrostu międzynarodowego, cyfrowego i centrów danych: Działalność morska, integracja ChampionX, 18% wzrost Digital i planowana akwizycja Kelvion mogą poszerzyć bazę zarobkową SLB i podnieść akcje w kierunku 75 USD.
- Przypadek zakłóceń i alokacji kapitału: Zakłócenia na Bliskim Wschodzie, niższe przychody bazowe z wyłączeniem ChampionX i realizacja akwizycji o wartości 4,1 mld USD mogą osłabić marże i obniżyć akcje w kierunku 45 USD.
Ten przewodnik omawia prognozę akcji SLB, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zarobkowym SLB Q2 2026 z 24 lipca, kwartalnym zgłoszeniu i danych rynkowych do 15 września, plus jak handlować futures akcji SLB na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy dla inwestorów SLB we wrześniu 2026
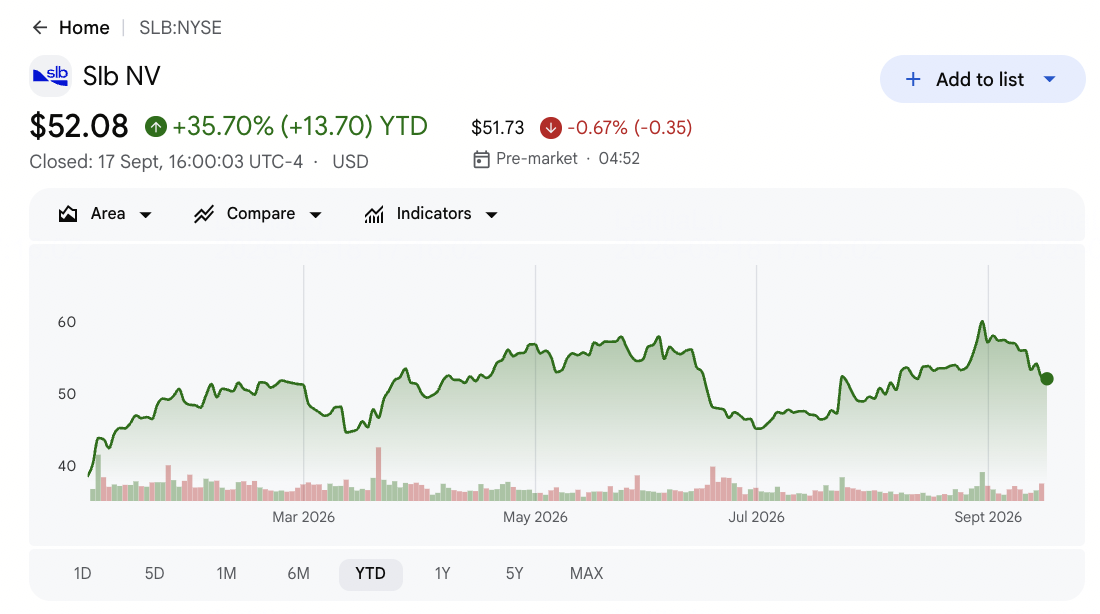
- SLB zamknął na 52,08 USD w dniu 17 września i wzrósł o 35,70% YTD: Akcje pozostały około 10% poniżej 52-tygodniowego maksimum na poziomie 60,46 USD. Wzrost odzwierciedla silniejszy sentyment energetyczny i nadzieje na dywersyfikację, choć zakres celów analityków od 61 USD do 72 USD pozostawia mniej przestrzeni wzrostowej po ruchu YTD.
- Przychody Q2 osiągnęły 8,972 mld USD i przekroczyły konsensus o około 302 mln USD: Przychody wzrosły o 3% sekwencyjnie i 5% rok do roku. ChampionX przyczyniło się kwotą 870 mln USD, podczas gdy przychody organiczne spadły o 5%, pokazując, że wzrost z akwizycji nadal maskuje słabszą podstawową działalność.
- Skorygowany EPS na poziomie 0,55 USD przekroczył konsensus o 0,04 USD: Skorygowana EBITDA osiągnęła 1,899 mld USD, a marża poprawiła się o 83 punkty bazowe sekwencyjnie do 21,2%. EPS nadal spadł o 26% rok do roku, pokazując, że rentowność nie odzyskała się w pełni.
- Przychody Digital wzrosły o 18% do 697 mln USD: Międzynarodowa sprzedaż Digital wzrosła o 14%, podczas gdy przychody North American Data Center Solutions wzrosły o 80%. Te biznesy dodają mniej wrażliwego na surowce wzrostu, choć pozostają znacznie mniejsze niż podstawowe operacje naftowe SLB.
- Transakcja Kelvion o wartości 4,1 mld USD celuje w przychody z centrów danych na poziomie 4,5-5,0 mld USD w 2028: Transakcja obejmuje 3,4 mld USD gotówki i około 700 mln USD przejętego zadłużenia. SLB oczekuje 700-800 mln USD skorygowanej EBITDA do 2028, co czyni integrację i zwroty kluczowymi testami.
Czym jest SLB (SLB)?
SLB jest jedną z największych na świecie firm usług energetycznych i technologicznych. Dostarcza narzędzia, sprzęt, oprogramowanie i ekspertyzę wykorzystywane do charakteryzowania złóż, budowy studni, uzupełniania i stymulowania produkcji, zarządzania rozwojem podwodnym i optymalizacji produkujących aktywów. Klienci obejmują narodowe firmy naftowe, międzynarodowych producentów i niezależne firmy w ponad 100 krajach. Przychody zależą od wydatków kapitałowych klientów, przyznawania projektów morskich, dostaw sprzętu i dostępu operacyjnego w głównych regionach produkcyjnych.
Długoterminowy kierunek SLB łączy przywództwo w podstawowym sektorze naftowym z biznesami cyfrowymi, produkcyjnymi i infrastrukturalnymi. ChampionX dodaje chemikalia produkcyjne i sztuczne podnoszenie, SLB OneSubsea rozszerza ekspozycję podwodną, a platforma Delfi i relacja z NVIDIA wspierają przepływy pracy przemysłowej AI. Planowany zakup Kelvion dodaje urządzenia chłodzące i wymiany ciepła do Data Center Solutions i więcej niż podwaja możliwości przychodowe SLB na gigawat dostarczonej pojemności. Strategia może zdywersyfikować przepływy pieniężne, choć dodaje ryzyko integracji i alokacji kapitału.
Przeczytaj więcej: Akcje naftowe vs. Akcje gazu ziemnego vs. ETF energetyczne w 2026: Która jest lepszą inwestycją?
Przegląd zarobków SLB (SLB) Q2 2026: Przychody, EPS i odzyskiwanie międzynarodowe
SLB dostarczyło przychody Q2 w wysokości 8,972 mld USD wobec oczekiwanych 8,67 mld USD, skorygowany EPS 0,55 USD wobec oczekiwanych 0,51 USD, skorygowaną EBITDA 1,899 mld USD i przepływy pieniężne z działalności operacyjnej 1,36 mld USD. Przychody Digital wzrosły o 18% do 697 mln USD, przychody Ameryki Północnej wzrosły o 36% do 2,244 mld USD, a zarząd prognozuje 3%-4% sekwencyjny wzrost przychodów Q3. Kwartał poprawił się sekwencyjnie, choć przychody organiczne i zarobki rok do roku pozostały pod presją.
Przeczytaj więcej: SLB (SLB) Przegląd zarobków Q2 FY2026: Przebicie przychodów o 8,97 mld USD napędza wzrost ceny o 11,01%
|
Metryka finansowa |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
Konsensus 8,67 mld USD |
8,972 mld USD |
Przebicie. Około 302 mln USD powyżej konsensusu i wzrost o 5% YoY. |
|
Skorygowany rozwodniony EPS Q2 |
Konsensus 0,51 USD |
0,55 USD |
Przebicie. 0,04 USD powyżej konsensusu, choć spadek o 26% YoY. |
|
GAAP rozwodniony EPS Q2 |
0,74 USD rok wcześniej |
0,52 USD |
Spadł. W dół o 30% YoY i w górę o 4% sekwencyjnie. |
|
Skorygowana EBITDA Q2 |
2,051 mld USD rok wcześniej |
1,899 mld USD |
Mieszane. W dół o 7% YoY i w górę o 7% sekwencyjnie. |
|
Marża skorygowanej EBITDA Q2 |
20,3% w Q1 2026 |
21,20% |
Rozszerzona. Wzrost o 83 pkt. baz. sekwencyjnie. |
|
Przepływy pieniężne z działalności operacyjnej Q2 |
— |
1,36 mld USD |
Pozytywne. Wsparło 716 mln USD wolnych przepływów pieniężnych. |
|
Przychody Digital Q2 |
591 mln USD rok wcześniej |
697 mln USD |
Wzrost. Zwiększenie o 18% YoY i 9% sekwencyjnie. |
|
Przychody Ameryki Północnej Q2 |
1,655 mld USD rok wcześniej |
2,244 mld USD |
Wzrost. Zwiększenie o 36% YoY ze wsparciem ChampionX. |
|
Perspektywy przychodów Q3 2026 |
Rzeczywiste Q2 8,972 mld USD |
Wzrost o 3%-4% sekwencyjnie |
Prognoza. Oznacza około 9,24-9,33 mld USD. |
- Przychody w wysokości 8,972 mld USD przebiły konsensus o około 302 mln USD: Ameryka Północna wzrosła o 4% sekwencyjnie, Ameryka Łacińska wzrosła o 12%, a Europa i Afryka wzrosły o 6%. Te wzrosty więcej niż zrekompensowały 4% spadek w przychodach Bliskiego Wschodu i Azji.
- Skorygowany EPS 0,55 USD przekroczył konsensus o 0,04 USD: Liczba wzrosła o 6% sekwencyjnie, ale spadła o 26% rok do roku. Porównanie pokazuje poprawę krótkoterminowej realizacji bez pełnego odzyskania siły zarobkowej, konwersji gotówki lub struktury marży z poprzedniego roku.
- Marża skorygowanej EBITDA rozszerzyła się o 83 punkty bazowe do 21,2%: Skorygowana EBITDA wzrosła o 7% sekwencyjnie do 1,899 mld USD. Marża pozostała o 284 punkty bazowe poniżej poprzedniego roku, pozostawiając więcej odzyskiwania potrzebnego zanim akcje mogą polegać na dźwigni operacyjnej.
- Przepływy pieniężne z działalności operacyjnej osiągnęły 1,36 mld USD, a wolne przepływy pieniężne osiągnęły 716 mln USD: Generowanie gotówki poprawiło się wraz ze wzmocnieniem działalności i windykacji. Wyższe wolne przepływy pieniężne w drugiej połowie roku są ważne, ponieważ dywidendy, odkupy i transakcja Kelvion konkurują o kapitał.
- Prognoza przychodów Q3 zakłada 3%-4% wzrost sekwencyjny: Zakres oznacza około 9,24-9,33 mld USD, z około 75 punktami bazowymi dodatkowej ekspansji marży skorygowanej EBITDA omówionej podczas rozmowy. Dostarczenie wspierałoby odzyskiwanie pomimo nierozwiązanych zakłóceń na Bliskim Wschodzie.
Perspektywy inwestycyjne SLB (SLB) 2026: Scenariusz byczy 75 USD vs. niedźwiedzi 45 USD
Perspektywy SLB na 2026 zależą od tego, czy silniejsza działalność międzynarodowa, integracja ChampionX i szybszy wzrost Digital i centrów danych mogą zrekompensować zakłócenia regionalne i słabsze przychody organiczne. Transakcja Kelvion dodaje kolejną ścieżkę wzrostu, choć integracja i zwroty gotówkowe pozostają kluczowymi testami.
Scenariusz byczy: Silny wzrost międzynarodowy popycha SLB w kierunku 75 USD
Scenariusz byczy zakłada, że Ameryka Łacińska, Europa, Afryka i działalność morska nadal kompensują zakłócenia na Bliskim Wschodzie. Synergie ChampionX poprawiają ekonomikę Production Systems, Digital nadal rośnie w dwucyfrowym tempie, a Kelvion daje Data Center Solutions wiarygodną ścieżkę w kierunku 4,5-5,0 mld USD przychodów do 2028.
Ruch w kierunku 75 USD wymagałby przychodów Q3 blisko 9,33 mld USD, około 75 punktów bazowych sekwencyjnej ekspansji marży EBITDA i silniejszych wolnych przepływów pieniężnych w drugiej połowie roku. Dowody na to, że Kelvion może osiągnąć 700-800 mln USD skorygowanej EBITDA w 2028 bez osłabiania zwrotów dla akcjonariuszy wzmocniłyby scenariusz.
Scenariusz bazowy: Stabilny wzrost międzynarodowy utrzymuje SLB między 58 USD a 68 USD
Scenariusz bazowy zakłada, że podstawowa działalność międzynarodowa pozostaje odporna, a ChampionX wspiera wzrost w Ameryce Północnej, podczas gdy odzyskiwanie na Bliskim Wschodzie pozostaje nierówne. Przychody Digital i centrów danych rozszerzają się, choć koszty integracji i inwestycje Kelvion powstrzymują przepływy pieniężne od wzrostu tak szybko jak przychody.
W tym scenariuszu SLB mogłoby handlować głównie między 58 USD a 68 USD. Sekwencyjny wzrost przychodów o 3% do 4%, poprawiająca się marża EBITDA i wolne przepływy pieniężne powyżej 1 mld USD w silniejszym kwartale wspierałyby zakres. Spadki przychodów organicznych lub wolniejszy postęp integracji ograniczyłyby górną granicę.
Scenariusz niedźwiedzi: Słabsze wydatki energetyczne ciągną SLB w kierunku 45 USD
Scenariusz niedźwiedzi zakłada, że zakłócenia na Bliskim Wschodzie trwają, podczas gdy niższe ceny surowców zmniejszają wydatki producentów gdzie indziej. ChampionX i Kelvion dodają dług, koszty integracji i wymagania wykonawcze przed oczekiwanymi synergiami w pełni osiągniętymi w zarobkach.
Ruch w kierunku 45 USD stałby się bardziej prawdopodobny, jeśli przychody Q3 nie spełnią prognoz, marża EBITDA spadnie poniżej 20% lub wolne przepływy pieniężne osłabną pomimo wyższej raportowanej sprzedaży. Niższe wydatki klientów i słabszy mnożnik wyceny dodałyby dalszą presję.
Prognozy cen akcji SLB na 2026 według analityków z Wall Street
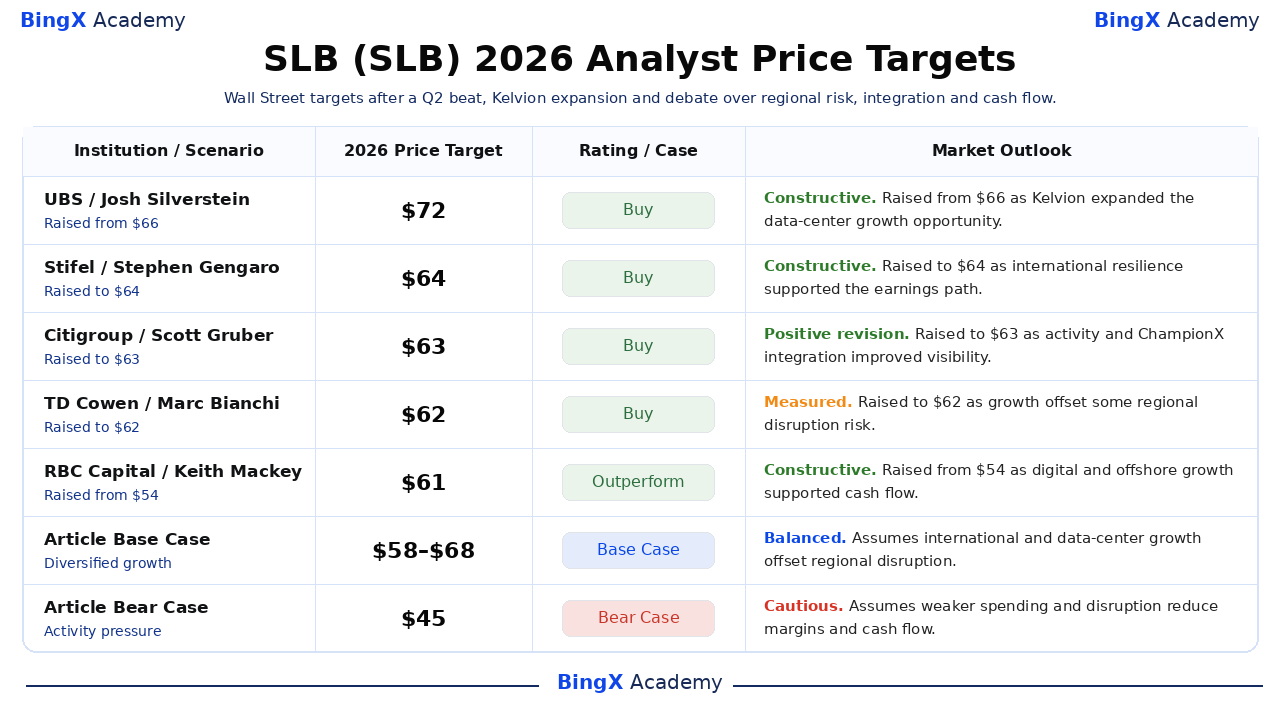
Wall Street pozostaje konstruktywna wobec międzynarodowego, cyfrowego i produkcyjnego portfela SLB, a Kelvion podniosła sufit dla ekspozycji na centra danych. Te datowane cele to punkty odniesienia stron trzecich, a nie obietnice cenowe. Wiersze Base i Bear to scenariusze redakcyjne BingX Academy.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
UBS / Josh Silverstein |
72 USD |
Kupuj |
Konstruktywna. 1 września: podniesiona z 66 USD, ponieważ Kelvion rozszerzyła możliwości wzrostu centrów danych. |
|
Stifel / Stephen Gengaro |
64 USD |
Kupuj |
Konstruktywna. 18 czerwca: podniesiona do 64 USD, ponieważ międzynarodowa odporność wsparła ścieżkę zarobkową. |
|
Citigroup / Scott Gruber |
63 USD |
Kupuj |
Pozytywna rewizja. 1 lipca: podniesiona do 63 USD, ponieważ działalność i integracja ChampionX poprawiły widoczność. |
|
TD Cowen / Marc Bianchi |
62 USD |
Kupuj |
Mierzona. 1 lipca: podniesiona do 62 USD, ponieważ wzrost zrekompensował część ryzyka zakłóceń regionalnych. |
|
RBC Capital / Keith Mackey |
61 USD |
Przewyższa rynek |
Konstruktywna. 16 czerwca: podniesiona z 54 USD, ponieważ wzrost cyfrowy i morski wsparł przepływy pieniężne. |
|
Scenariusz bazowy artykułu |
58-68 USD |
Scenariusz bazowy |
Zrównoważona. Zakłada, że wzrost międzynarodowy i centrów danych kompensuje zakłócenia regionalne. |
|
Scenariusz niedźwiedzi artykułu |
45 USD |
Scenariusz niedźwiedzi |
Ostrożna. Zakłada, że słabsze wydatki i zakłócenia zmniejszają marże i przepływy pieniężne. |
Jak handlować akcjami SLB (SLB) na BingX
Handluj perspektywami międzynarodowej działalności SLB, ChampionX i centrów danych, używając BingX TradFi i narzędzi BingX AI. Ponieważ SLB może reagować ostro na ceny ropy, konflikty regionalne, zarobki i akwizycje, handlowcy powinni określić zarówno katalizator, jak i limity ryzyka przed wejściem na pozycję.
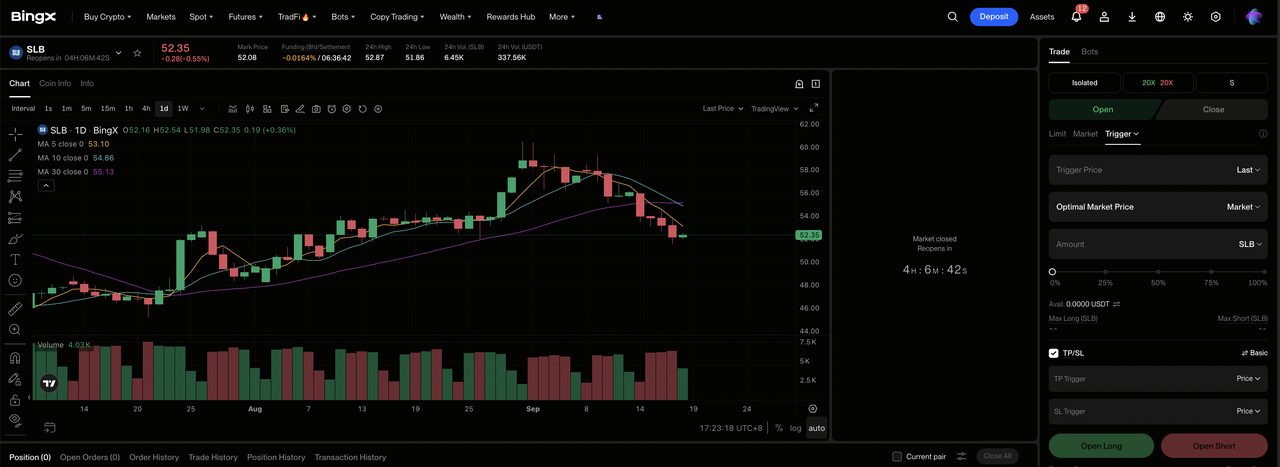
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na tablicy głównej giełdy BingX.
Krok 2: Wybierz SLB (SLB). Wyszukaj i wybierz kontrakt SLB-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Open Long, jeśli wzrost międzynarodowy i odzyskiwanie marży wspierają scenariusz byczy. Wybierz Open Short, jeśli zakłócenia lub słabsze wydatki zmniejszają oczekiwane przepływy pieniężne.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w zależności od Twojej tolerancji ryzyka. Wzrost o 41,22% YTD pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wprowadź ścisłe protokoły ryzyka. Ustaw Take-Profit i Stop-Loss (TP/SL) poziomy przed lub natychmiast po wejściu na transakcję. SLB może reagować szybko na ceny surowców, dostęp do pól, prognozę i rozwój akwizycji.
5 najważniejszych ryzyk do obserwowania dla inwestorów SLB w 2026
Wartość SLB zależy od aktywności klientów, realizacji regionalnej, marż i alokacji kapitału. Te ryzyka mogą wpływać na wolne przepływy pieniężne i wycenę przypisaną akcjom.
- Zakłócenia na Bliskim Wschodzie mogą zmniejszyć działalność o wysokiej wartości: Przychody Bliskiego Wschodu i Azji spadły o 14% rok do roku do 2,572 mld USD. Ciągłe ograniczenia mobilizacji lub działalności klientów mogą wywierać presję na przychody przed dostosowaniem kosztów.
- Wzrost z akwizycji może ukrywać słabszy popyt organiczny: Raportowane przychody wzrosły o 5%, podczas gdy przychody z wyłączeniem ChampionX spadły o 5%. Jeśli podstawowa działalność pozostanie słaba, więcej przypadku zarobkowego będzie zależało od synergii z akwizycji.
- Kelvion dodaje znaczne ryzyko alokacji kapitału: SLB zapłaci 3,4 mld USD gotówką i przejmie około 700 mln USD zadłużenia. Opóźnienia integracji lub słabszy popyt na centra danych mogą zmniejszyć zwroty i ograniczyć odkupy.
- Wydatki klientów nadal zależą od cen surowców: Niższe ceny ropy lub słabsza ekonomika projektów mogą opóźnić przyznawanie wierceń i produkcji. Niższa wykorzystanie wywierałoby presję na marże i przepływy pieniężne nawet jeśli Digital kontynuuje wzrost.
- Szerszy portfel zwiększa złożoność realizacji: ChampionX, OneSubsea, Digital i Data Center Solutions obsługują różnych klientów i wymagają różnych zdolności operacyjnych. Słaba sprzedaż krzyżowa lub przekroczenia kosztów mogą zmniejszyć korzyści marżowe oczekiwane z dywersyfikacji.
Końcowe myśli: Czy powinieneś inwestować w SLB w 2026?
SLB wchodzi w końcówkę 2026 z poprawiającą się dynamiką sekwencyjną. Przychody przebiły konsensus o około 302 mln USD, marża skorygowanej EBITDA rozszerzyła się o 83 punkty bazowe, a prognoza Q3 wskazuje na kolejny krok w górę. ChampionX, Digital i Kelvion również tworzą ścieżki wzrostu poza konwencjonalną działalnością wiertniczą, choć przychody organiczne spadły o 5%, a skorygowany EPS rok do roku pozostał o 26% niższy.
Scenariusz byczy wspiera 75 USD, jeśli odzyskiwanie międzynarodowe, ekspansja marży i integracja centrów danych wzmocnią wolne przepływy pieniężne. Scenariusz niedźwiedzi wskazuje na 45 USD, jeśli zakłócenia regionalne, słabsze budżety lub realizacja akwizycji wywrą presję na szacunki. Konserwatywni handlowcy mogą poczekać na przychody Q3, marżę EBITDA, wolne przepływy pieniężne i szczegóły finansowania Kelvion przed zwiększeniem ekspozycji.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak SLB wiąże się z wysokim ryzykiem utraty kapitału. Ceny surowców, wydarzenia geopolityczne, niedobory zarobków, ryzyko akwizycji, zmiany wyceny i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokowaniem kapitału.
Powiązane lektury
- Akcje naftowe vs. Akcje gazu ziemnego vs. ETF energetyczne w 2026: Która jest lepszą inwestycją?
- Najlepsze akcje AI Data Center do kupienia w 2026: Chmura, serwery i infrastruktura AI Compute
- Najlepsze akcje AI Energy do kupienia w 2026: Energia jądrowa, gaz, ogniwa paliwowe i rozbudowa zasilania AI
- Najlepsze akcje energetyczne i ETF do kupienia w 2026: Kryzys zasilania AI spotyka geopolityczną zmienność
- Prognoza ceny Bloom Energy (BE) 2026: Czy zasilanie centrów danych AI może popchnąć BE w kierunku 350 USD?
- Prognoza ceny NVIDIA (NVDA) 2026: Czy wzrost infrastruktury AI może napędzić NVDA w kierunku 420 USD?
