Advanced Micro Devices (AMD) разрабатывает высокопроизводительные вычислительные продукты для центров обработки данных, персональных компьютеров, игр и встраиваемых систем. Серверные процессоры EPYC и клиентские процессоры Ryzen остаются центральными для ее процессорного бизнеса, в то время как ускорители Instinct, программное обеспечение ROCm и платформа масштаба стойки Helios становятся более важными для долгосрочного роста. Этот переход расширяет экспозицию AMD к инфраструктуре искусственного интеллекта, но также делает акции чувствительными к конкуренции, экспортному контролю и предложению передовой упаковки и памяти.
Последний квартал показал, что этот переход ускоряется. Выручка AMD во втором квартале 2026 года достигла $11,536 миллиарда, выросла на 50% год к году и превысила примерно $11,2 миллиарда средней точки прогноза, в то время как центры обработки данных представляли 58% продаж, а выручка сегмента более чем удвоилась. Скорректированная прибыль на акцию достигла $1,66 против ожидаемых $1,62, а прогноз выручки на третий квартал вырос до $13,0 миллиарда плюс-минус $300 миллионов. Инвестиционный кейс зависит от того, смогут ли Instinct и EPYC поддерживать этот рост без ослабления 56% скорректированной валовой маржи.
Прогноз акций AMD на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Кейс расширения ИИ-платформы: Instinct, EPYC, Helios и ROCm углубляют принятие клиентами, повышают оценки и поддерживают операционный левередж.
- Кейс исполнения и оценки: задержки развертывания, концентрация клиентов, экспортный контроль или ограничения поставок оставляют прибыль ниже уровня, необходимого для поддержки роста на 113% с начала года.
Это руководство разбирает прогноз акций AMD, ценовые сценарии на 2026 год, ключевые риски и мнения аналитиков, опираясь на отчет о доходах AMD за второй квартал от 4 августа 2026 года, регулятивные документы и рыночные данные до 2 сентября 2026 года, а также как торговать фьючерсами на акции AMD на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы AMD в сентябре 2026 года
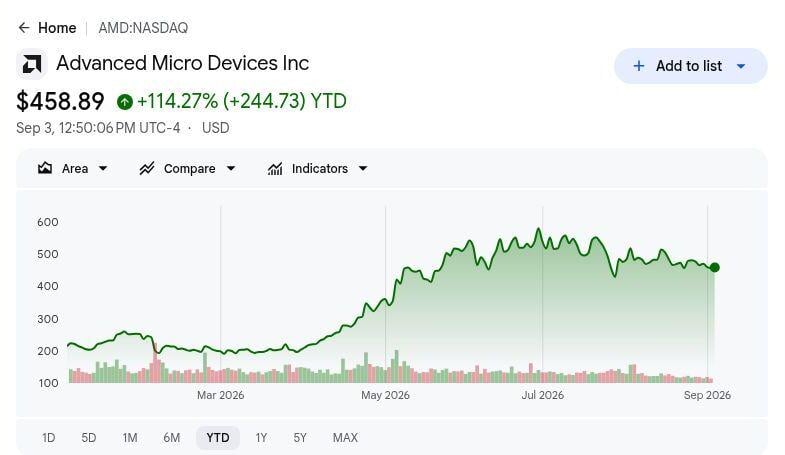
- AMD выросла примерно на 113% с начала года до 2 сентября: Акции закрылись на $457,06 после снижения на 0,55% в тот день, показывая, насколько агрессивно инвесторы переоценили AMD вокруг ИИ-ускорителей и серверных процессоров. Это оставляет меньше места для задержек в Instinct, EPYC или развертывании систем масштаба стойки.
- Выручка во втором квартале достигла $11,536 миллиарда, выросла на 50% год к году: Результат оказался примерно на $336 миллионов выше средней точки прогноза в $11,2 миллиарда и вырос на 13% последовательно, показывая, что спрос на ИИ уже конвертировался в признанные продажи.
- Центры обработки данных сгенерировали около 58% от общей выручки, поскольку продажи сегмента более чем удвоились: Процессоры EPYC обеспечили устоявшуюся серверную базу, в то время как ускорители Instinct расширили экспозицию AMD к ИИ. Этот микс также увеличивает чувствительность к развертываниям гиперскейлеров, упаковочной мощности и концентрации клиентов.
- Скорректированная валовая маржа расширилась до 56%: Скорректированная прибыль на акцию достигла $1,66 против указанного консенсуса в $1,62, в то время как разводненная прибыль на акцию по GAAP выросла на 156% до $1,38. Это показывает, что быстрый рост выручки переводился в более сильную прибыльность.
- Прогноз выручки на третий квартал достиг $13,0 миллиарда ±$300 миллионов: Средняя точка подразумевает около 41% роста год к году и еще 13% последовательного увеличения, при ожидаемой скорректированной валовой марже около 56%. Достижение обоих целей поддержало бы кейс операционного левереджа после роста на 113% с начала года.
Что такое Advanced Micro Devices (AMD)?
AMD - это безфабричная полупроводниковая компания, которая разрабатывает высокопроизводительные и адаптивные вычислительные продукты. Ее портфолио включает серверные процессоры EPYC, графические процессоры Instinct для центров обработки данных, клиентские процессоры Ryzen, графику Radeon, встраиваемые продукты, сетевые технологии и программное обеспечение для ИИ ROCm. Компания обслуживает облачных провайдеров, предприятия, производителей ПК, геймеров и промышленных клиентов в центрах обработки данных, персональных компьютерах, играх и встраиваемых системах. Поскольку AMD не производит передовые пластины сама, она концентрирует капитал на архитектуре и проектировании продуктов, полагаясь на внешних партнеров по литейному производству, упаковке, памяти и производству.
Текущая стратегия AMD все больше охватывает полную ИИ-платформу, а не единичный ускоритель. Процессоры EPYC координируют общие вычисления, графические процессоры Instinct ускоряют ИИ-рабочие нагрузки, ROCm обеспечивает программный слой, а Helios расширяет портфолио в развертывания масштаба стойки. Крупные облачные клиенты и системные партнеры поддерживают более широкое принятие, в то время как передовая литейная мощность, высокопропускная память, выходы упаковки и готовность сетей определяют, как быстро заказы становятся признанной выручкой. Этот платформенный подход может углубить отношения с клиентами и распределить инвестиции в программное обеспечение на более крупную установленную базу, хотя экосистема Nvidia и заказные кремниевые решения гиперскейлеров остаются важными конкурентными ограничениями.
Читать далее: Сравнение AMD vs. Nvidia 2026: Какие акции ИИ-вычислений лучше купить?
Обзор доходов AMD за второй квартал 2026: Выручка, прибыль на акцию и рост центров обработки данных
AMD представила выручку за второй квартал в размере $11,536 миллиарда, выросла на 50% год к году и превысила примерно $11,2 миллиарда средней точки прогноза, в то время как скорректированная прибыль на акцию достигла $1,66 против ожидаемых $1,62. Центры обработки данных представляли 58% от общей выручки и более чем удвоились, разводненная прибыль на акцию по GAAP выросла на 156% до $1,38, а прогноз выручки на третий квартал достиг $13,0 миллиарда плюс-минус $300 миллионов. Основная напряженность заключается в том, сможет ли рост ускорителей сохранить 56% скорректированную валовую маржу при изменении продуктового и клиентского микса.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 2026 |
Около $11,2 млрд средняя точка прогноза |
$11,536 млрд |
Превысила. Около $336 млн выше средней точки; рост 50% г/г и 13% последовательно. |
|
Q2 скорректированная разводненная прибыль на акцию |
$1,62 консенсус |
$1,66 |
Превысила. $0,04 выше консенсуса. |
|
Q2 разводненная прибыль на акцию по GAAP |
— |
$1,38 |
Улучшилась. Рост 156% год к году. |
|
Q2 скорректированная валовая маржа |
— |
56% |
Расширилась. Рост на 13 процентных пунктов год к году. |
|
Q2 доля выручки центров обработки данных |
— |
58% от общей выручки |
Расширилась. Центры обработки данных стали основным двигателем выручки AMD. |
|
Q2 рост выручки центров обработки данных |
— |
Более чем удвоился г/г |
Ускорился. Процессоры EPYC и ускорители Instinct обеспечили рост. |
|
Прогноз выручки Q3 2026 |
— |
$13,0 млрд ±$300 млн |
Повышен. Средняя точка подразумевает около 41% роста г/г и 13% последовательного роста. |
|
Q3 прогноз скорректированной валовой маржи |
— |
Около 56% |
Стабильна. Прогноз удерживает маржу около Q2 несмотря на больший рост ускорителей. |
- Выручка Q2 в $11,536 миллиарда превысила среднюю точку прогноза примерно на $336 миллионов: Продажи выросли на 50% год к году и на 13% последовательно, подтверждая, что рост ИИ обеспечивал как масштаб, так и ускорение. Более сильная база теперь поднимает планку для Q3.
- Скорректированная разводненная прибыль на акцию в $1,66 превысила консенсус на $0,04: Разводненная прибыль на акцию по GAAP также увеличилась на 156% до $1,38, показывая, что быстрый рост выручки переводился как в скорректированную, так и в отчетную прибыль.
- Центры обработки данных достигли 58% от общей выручки, поскольку продажи сегмента более чем удвоились: EPYC и Instinct стали основными двигателями роста AMD, увеличивая экспозицию к ИИ, но также делая результаты более чувствительными к графикам развертывания гиперскейлеров и крупным программам.
- Скорректированная валовая маржа расширилась на 13 процентных пунктов до 56%: Улучшение показывает, что продуктовый микс и исполнение усилились наряду с ростом выручки. Удержание маржи около 56% в течение следующего роста ускорителей поддержало бы кейс операционного левереджа.
- Прогноз выручки Q3 в $13,0 миллиарда подразумевает 41% годовой рост: Средняя точка также представляет около 13% последовательного роста, с ожидаемой скорректированной валовой маржой около 56%. Достижение обеих целей подтвердило бы продолжающийся импульс, в то время как более слабые поставки или маржи указали бы на давление развертывания или поставок.
Читать далее: Обзор доходов AMD за Q2 2026: Плоские 56% маржи затмевают рост ИИ-чипов и вызывают 7,04% распродажу
Инвестиционный прогноз AMD на 2026: $700 бычий сценарий против $350 медвежьего сценария
Центральный тест заключается в том, сможет ли AMD масштабировать ускорители Instinct, процессоры EPYC, системы Helios и принятие ROCm достаточно быстро, чтобы поддерживать рост выручки и маржи после примерно 113% переоценки акций с начала года.
Бычий сценарий: Сильный спрос на ИИ-чипы и рост серверов толкают AMD к $700
Бычий сценарий предполагает ускорение развертываний Instinct, продолжение роста доли серверов EPYC и принятие клиентами Helios для систем ИИ масштаба стойки. Выручка расширяется быстрее, чем платформенные и цепочечные расходы поставок, позволяя операционной марже улучшаться, даже если микс ускорителей создает другую экономику валовой маржи от зрелых процессорных продуктов.
Движение к $700 потребовало бы выручки Q3 около или выше $13,0 миллиарда, валовой маржи, удерживающейся около 56%, и более широкого принятия ROCm, снижающего затраты переключения клиентов. Своевременный доступ к передовым литейным, упаковочным и памятным мощностям, вместе с продолжающимися повышениями оценок, обеспечил бы наиболее четкое подтверждение.
Базовый сценарий: Стабильный спрос на центры обработки данных удерживает AMD между $550 и $625
Базовый сценарий предполагает, что AMD поставляет около текущего прогноза, поскольку центры обработки данных остаются основным двигателем роста. Instinct расширяется с гиперскейловыми и суверенными клиентами, рост доли EPYC продолжается, а ROCm неуклонно улучшается, но программная экосистема Nvidia и заказный кремний гиперскейлеров препятствуют немедленному закрытию платформенного разрыва.
В этом редакционном сценарии AMD могла торговаться в основном между $550 и $625. Выручка внутри диапазона Q3 от $12,7 до $13,3 миллиарда, стабильная 56% скорректированная валовая маржа и более широкая видимость ускорителей поддержали бы диапазон, в то время как более медленные развертывания или более слабое принятие программного обеспечения ограничили бы рост.
Медвежий сценарий: Более медленные ИИ-расходы и давление маржи тянут AMD к $350
Медвежий сценарий предполагает соскальзывание ИИ-развертываний, рост концентрации клиентов или конкурентное давление, замедляющее рост доли ускорителей. Экспортные ограничения и ограниченная литейная, упаковочная, памятная или субстратная мощность снизили бы видимость поставок, в то время как фиксированные платформенные инвестиции продолжаются, ослабляя путь от роста выручки к прибыльному левереджу.
Движение к $350 стало бы более вероятным, если выручка Q3 упадет ниже прогнозируемого диапазона, валовая маржа существенно упадет ниже 56% или крупные клиенты отложат развертывание. После примерно 113% роста с начала года, более низкие будущие оценки могли бы сочетаться с сжатием мультипликаторов, даже если AMD продолжает демонстрировать абсолютный рост выручки.
Прогнозы цены акций AMD на 2026 год от аналитиков Уолл-стрит
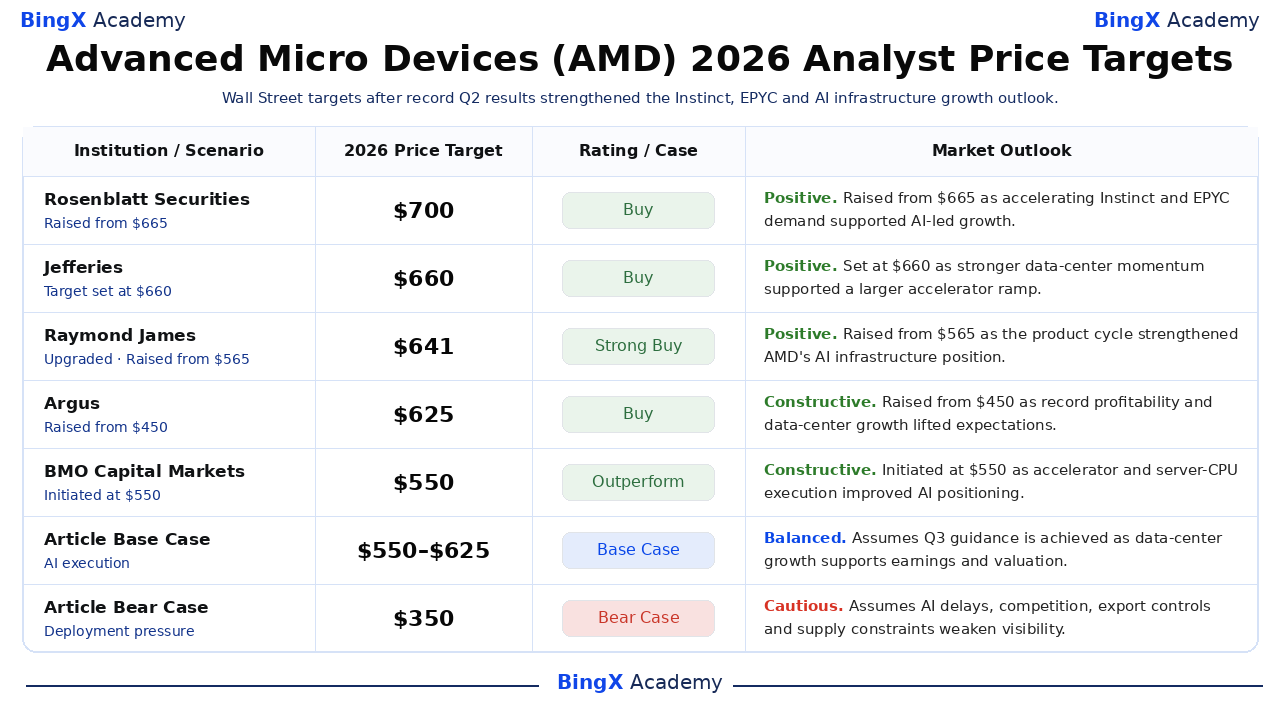
Эти шесть датированных институциональных действий охватывают от $550 до $700 и отсортированы от самого высокого к самому низкому. Диапазон отражает различные предположения о скорости развертывания Instinct, росте доли EPYC, принятии ROCm, валовых маржах и долговечности ИИ-переоценки AMD, а не один унифицированный консенсус. Финальные строки базового и медвежьего сценариев являются редакционными сценариями Академии BingX, а не прогнозами Уолл-стрит.
|
Институт / Сценарий |
Целевая цена на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Rosenblatt Securities |
$700 |
Покупать |
Позитивный. 6 августа: повышен с $665 до $700. Более высокая цель отражает уверенность в том, что ускоряющийся спрос на Instinct и EPYC может поддержать ИИ-ведомый рост AMD после рекордных результатов Q2. |
|
Jefferies |
$660 |
Покупать |
Позитивный. 5 августа: цель с рейтингом "покупать" установлена на $660. Цель включает более сильный импульс центров обработки данных и перспективу большего роста ускорителей во второй половине. |
|
Raymond James |
$641 |
Сильная покупка |
Позитивный. 25 августа: повышен, с целью, поднятой с $565 до $641. Повышение сигнализирует о большей уверенности в продуктовом цикле AMD и расширяющейся позиции в ИИ-инфраструктуре. |
|
Argus |
$625 |
Покупать |
Конструктивный. 6 августа: повышен с $450 до $625. Рекордная прибыльность и более сильный прогноз центров обработки данных поддержали существенное увеличение цели после доходов. |
|
BMO Capital Markets |
$550 |
Превосходить |
Конструктивный. 20 августа: инициирован с целью $550. Инициирование признает улучшающуюся позицию AMD в ИИ-вычислениях, с ростом, связанным с продолжающимся исполнением ускорителей и серверных процессоров. |
|
DA Davidson |
$550 |
Покупать |
Конструктивный. 5 августа: повышен с $425 до $550. Пересмотренная цель отражает превышение Q2 и улучшающийся путь выручки во второй половине, сбалансированный против повышенных ожиданий. |
|
Базовый сценарий статьи |
$550-$625 |
Базовый сценарий |
Сбалансированный. Предполагает, что AMD поставляет около текущего прогноза Q3, рост центров обработки данных остается основным драйвером, а оценка удерживается при расширении прибыли. |
|
Медвежий сценарий статьи |
$350 |
Медвежий сценарий |
Осторожный. Предполагает соскальзывание ИИ-развертываний или рост концентрации клиентов, конкуренция замедляет рост доли ускорителей, экспортные и поставочные ограничения ослабляют видимость выручки. |
Как торговать акциями Advanced Micro Devices (AMD) на BingX
Торгуйте ускорителями Instinct, процессорами EPYC, системами Helios, принятием ROCm и прогнозом ИИ-маржи Advanced Micro Devices, используя BingX TradFi и инструменты BingX AI. Поскольку AMD может резко реагировать на доходы, запуски ускорителей, развертывания клиентов, экспортный контроль и обновления поставок, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
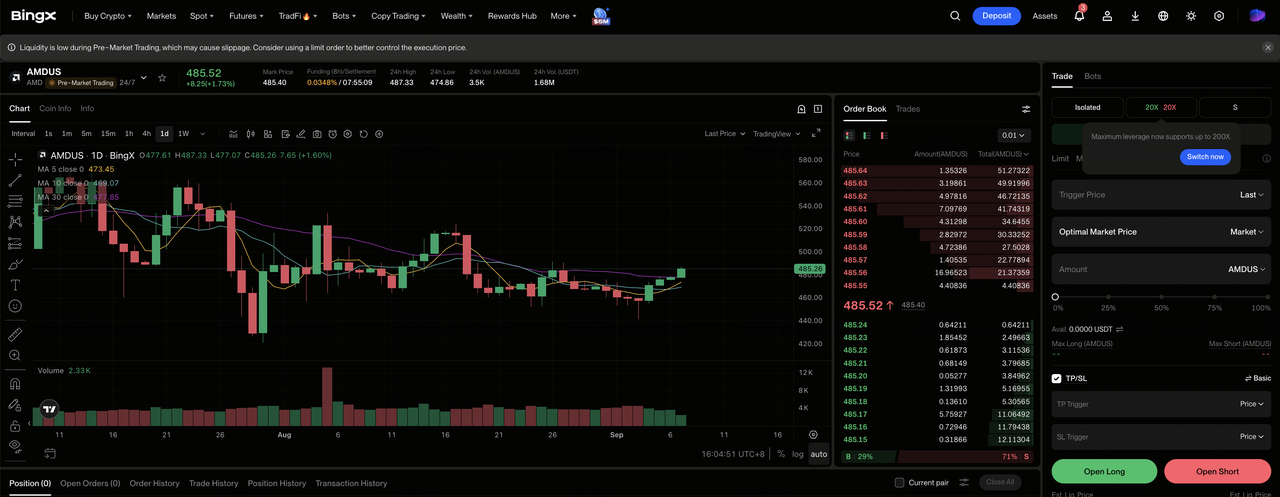
Шаг 1: Получить доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выбрать Advanced Micro Devices (AMD). Найдите и выберите бессрочный фьючерсный контракт AMDUS-USDT. Подтвердите текущую цену, комиссии и спецификации контракта перед размещением ордера.
Шаг 3: Выбрать направление. Выберите открыть длинную позицию, если развертывания Instinct и EPYC поддерживают бычий или базовый сценарий. Выберите открыть короткую позицию, если задержки развертывания, экспортные ограничения или давление маржи поддерживают медвежий сценарий.
Шаг 4: Выбрать кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу на основе вашей толерантности к риску. Быстрая ИИ-переоценка AMD делает консервативное кредитное плечо и четкое позиционирование важными.
Шаг 5: Выполнить строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (ТП/СЛ) до или сразу после входа в сделку. AMD может быстро реагировать на доходы, запуски ускорителей, развертывания клиентов, экспортный контроль и обновления поставок.
Топ-5 рисков, на которые стоит обратить внимание инвесторам AMD в 2026 году
Прогноз AMD зависит от оценки, конкуренции, экспортной политики, доступности поставок и концентрации клиентов, все из которых могут повлиять на видимость выручки и маржи.
- Рост примерно на 113% с начала года оставляет мало места для ошибок исполнения: Акция уже отражает сильный рост Instinct и EPYC. Скромный промах по прогнозу или задержка развертывания могут снизить будущие оценки и сжать оценочный мультипликатор одновременно.
- Nvidia и заказные чипы гиперскейлеров могут ограничить рост доли ИИ-ускорителей: AMD конкурирует не только на аппаратном обеспечении, но и против устоявшейся программной экосистемы Nvidia и внутренне разработанных клиентских чипов. Более медленное принятие ROCm ослабило бы повторные развертывания и ценовую власть.
- Экспортный контроль может нарушить продажи и планирование продуктов: Более жесткие ограничения Китая или задержки лицензирования могли бы сместить выручку между кварталами и заставить перепроектировать продукты, добавляя стоимость и снижая инженерную гибкость.
- Ограничения упаковки и памяти могут замедлить ИИ-рост: Высокопропускная память, передовая упаковка, субстраты и сетевые компоненты должны масштабироваться вместе. Нехватка в любой одной области могла бы задержать поставки несмотря на сильный клиентский спрос.
- Крупные ИИ-развертывания увеличивают риск концентрации клиентов: Небольшое количество гиперскейловых и суверенных программ может представлять существенную выручку. Если один клиент изменит свою архитектуру, график или распределение поставщиков, AMD могла бы пропустить среднюю точку Q3 в $13,0 миллиарда и ослабить уверенность в последующем росте ускорителей.
Заключительные мысли: Стоит ли инвестировать в AMD в 2026 году?
Результаты AMD за Q2 предоставляют сильные операционные доказательства ИИ-тезиса: выручка выросла на 50% до $11,536 миллиарда, центры обработки данных представляли 58% продаж, скорректированная валовая маржа достигла 56%, а скорректированная прибыль на акцию в $1,66 превысила отслеживаемый консенсус. Прогноз Q3 предусматривает еще 13% последовательного роста выручки, давая компании четкий тест масштаба ускорителей и прибыльности.
Базовый сценарий $550-$625 предполагает поставку около прогноза, в то время как бычий сценарий $700 требует более быстрого принятия Instinct, продолжающихся роста EPYC и более широкого использования ROCm без разбавления маржи. Медвежий сценарий $350 отражает задержки развертывания, экспортные лимиты, ограничения поставок и сжатие мультипликаторов. Консервативные трейдеры могут подождать выручки Q3, стабильной 56% маржи и доказательств того, что развертывания Helios расширяются за пределы нескольких крупных клиентов.
Напоминание о риске: Эти сценарии являются условными исследовательскими оценками, а не инвестиционными советами или гарантированной доходностью. Акции и левереджевые контракты могут терять стоимость, а левереджевые позиции могут быть ликвидированы.
Связанное чтение
- Сравнение AMD vs. Nvidia 2026: Какие акции ИИ-вычислений лучше купить?
- Прогноз цены акций Nvidia (NVDA) на 2026: Могут ли Blackwell и Vera Rubin вернуть NVDA к $300?
- Топ акции высокопроизводительных вычислений (HPC) для наблюдения в 2026: лидеры рынка ускоренных вычислений
- Топ акции ИИ-вычислений и GPU для покупки в 2026: переход к выводу и заказному кремнию
- Топ акции ИИ-полупроводников для покупки в 2026: полное руководство по ИИ-чипам и цепочке поставок
- Топ акции ИИ-центров обработки данных для покупки в 2026: облако, серверы и ИИ-вычислительная инфраструктура
