

AST SpaceMobile (ASTS) строит низкоорбитальную сеть сотовой широкополосной связи, предназначенную для подключения стандартных смартфонов без специализированных терминалов. Спутники BlueBird, наземные шлюзы и интеграция с мобильными сетями формируют основную систему, при этом коммерческие операторы и государственные учреждения обеспечивают первоначальную базу спроса. Возможности огромны, хотя акции остаются чувствительными к исполнению запусков, регулятивным одобрениям и стоимости создания глобальной группировки.
Последний квартал показал быстрый рост доходов наряду с расходами на достижение коммерческого масштаба. Доходы AST SpaceMobile за второй квартал 2026 года достигли 31,5 млн долларов по сравнению с 1,16 млн долларов годом ранее, поскольку поставки шлюзов и вехи правительства США привели к продажам. Контрактный портфель заказов вырос примерно до 1,3 млрд долларов, однако чистый убыток в размере 230,9 млн долларов показал, почему превращение запусков и обязательств в регулярный доход от услуг остается центральным инвестиционным тестом.
Прогноз акций ASTS на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий группировки и коммерциализации: успешные запуски BlueBird, активация операторов и конверсия портфеля заказов могли бы установить регулярный доход от услуг через распределительную сеть, охватывающую более 3 миллиардов абонентов.
- Сценарий развертывания и финансирования: задержки в графике, регулятивные отсрочки и продолжающиеся убытки могли бы отодвинуть коммерческие доходы и потребовать больше финансирования, связанного с акциями.
Это руководство разбирает прогноз акций ASTS, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет о прибылях и убытках AST SpaceMobile за второй квартал 2026 года от 10 августа, квартальную отчетность и рыночные данные до 10 сентября, плюс как торговать фьючерсами на акции ASTS на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы AST SpaceMobile в сентябре 2026 года
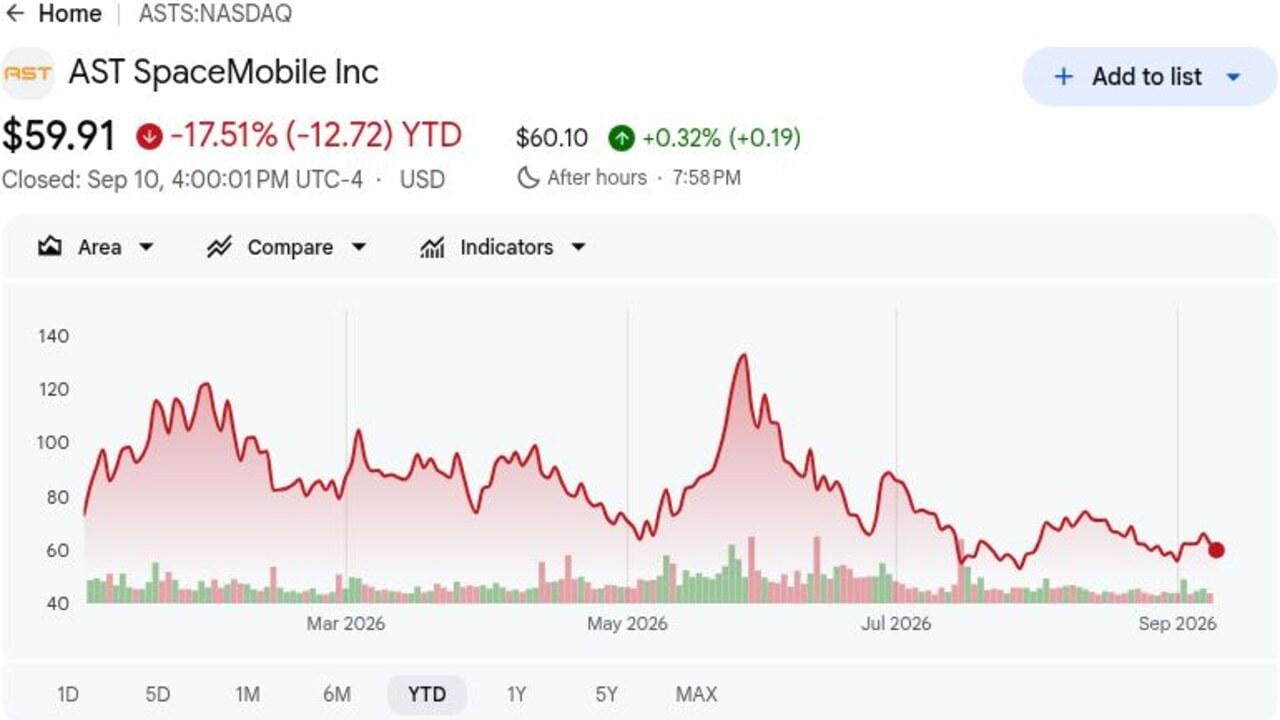
- ASTS закрылся на уровне $59,91 10 сентября и остался в минусе на 17,51% с начала года: Акции были более чем на 55% ниже 52-недельного максимума $133,86, показывая, как быстро спутниковые вехи и финансовые проблемы могут изменить оценку.
- Доходы за второй квартал достигли $31,5 млн по сравнению с $1,16 млн: Продажи выросли более чем в двадцать раз год к году благодаря поставкам шлюзов и вехам правительства США, но не достигли консенсуса FactSet в $34,5 млн примерно на $3,0 млн.
- Контрактный портфель доходов расширился примерно до $1,3 млрд: Общая сумма включает обязательства коммерческих партнеров и более $125 млн дополнительных наград правительства США. Вехи запусков и покрытия определят, когда этот портфель превратится в доходы и наличность.
- Проформа ликвидности превысила $3,7 млрд после финансирования: AST SpaceMobile привлекла $1,15 млрд через конвертируемые облигации, продлив взлетную полосу для спутников, шлюзов и запусков. Финансирование снижает краткосрочное давление ликвидности, но добавляет риск размывания.
- Непрерывное покрытие выбранных рынков требует примерно от 45 до 60 спутников: AST SpaceMobile сообщила о 13 спутниках на орбите после недавних развертываний. Производство и частота запусков должны закрыть этот разрыв, прежде чем более широкий коммерческий сервис сможет масштабироваться.
Что такое AST SpaceMobile (ASTS)?
AST SpaceMobile — это компания спутниковой связи, разрабатывающая сеть SpaceMobile, платформу прямого подключения к устройствам, предназначенную для расширения сотовой широкополосной связи за пределы наземных вышек. Ее большие спутники BlueBird связываются с обычными смартфонами, используя мобильный спектр, предоставляемый через партнеров-операторов. Доходы в настоящее время поступают от оборудования шлюзов и вех правительственных контрактов, в то время как долгосрочная модель зависит от разделения экономики услуг с операторами мобильных сетей. Платформа нацелена на сельские, морские, авиационные случаи использования в чрезвычайных ситуациях и оборонные случаи использования, не требуя от потребителей замены своих телефонов.
Долгосрочная стратегия объединяет вертикально интегрированное производство спутников с распределением под руководством операторов. AST SpaceMobile работает почти с 60 операторами мобильных сетей, представляющими более 3 миллиардов абонентов, с отношениями, включающими AT&T, Verizon, Vodafone и группу stc. Коммерческое соглашение Vodafone действует до 2034 года, а соглашение stc включает обязательство по предоплате в размере $175 млн. SpaceX и Blue Origin предоставляют стартовые мощности, даже когда Starlink конкурирует в сфере услуг прямого подключения к устройствам, делая разнообразие производства, доступ к запускам и интеграцию партнеров центральными для расширения компании.
Читать далее: Топ космических акций для покупки перед IPO SpaceX
Обзор прибылей AST SpaceMobile (ASTS) за второй квартал 2026 года: рост доходов, портфель заказов и расходы на развертывание
AST SpaceMobile сообщила о доходах за второй квартал в размере $31,5 млн против консенсуса FactSet в $34,5 млн, по сравнению с $1,16 млн годом ранее, в то время как убыток GAAP на акцию в размере $0,77 был шире ожидаемых примерно $0,32. Чистый убыток достиг $230,9 млн, а операционные расходы выросли до $329,1 млн, частично из-за убытка от принудительной конверсии в размере $125,9 млн. Портфель заказов расширился примерно до $1,3 млрд, ликвидность превысила $3,7 млрд, и руководство поддержало прогноз доходов на 2026 год в размере от $150 млн до $200 млн, оставив исполнение во второй половине года как основное напряжение.
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Доходы за второй квартал 2026 года |
$34,5 млн консенсус FactSet |
$31,5 млн |
Не достигли. Примерно на $3,0 млн ниже консенсуса; рост с $1,16 млн год к году. |
|
Разводненный убыток GAAP за второй квартал на акцию |
Консенсус убыток $0,32 |
Убыток $0,77 |
Не достигли. Убыток был на $0,45 шире ожидаемого. |
|
Чистый убыток GAAP за второй квартал |
Убыток $99,4 млн во втором квартале 2025 года |
Убыток $230,9 млн |
Расширился. Убыток увеличился на $131,5 млн год к году. |
|
Операционные расходы за второй квартал |
$164,1 млн в первом квартале 2026 года |
$329,1 млн |
Выше. Включали убыток от принудительной конверсии в размере $125,9 млн. |
|
Контрактный портфель доходов |
Более $1,2 млрд ранее |
Около $1,3 млрд |
Расширился. Включает коммерческие обязательства и правительственные награды. |
|
Дополнительные награды правительства США |
— |
Более $125 млн |
Добавлено. Правительственная работа расширила докоммерческую видимость. |
|
Проформа ликвидности |
— |
Более $3,7 млрд |
Укреплена. Финансирование продлило взлетную полосу для строительства группировки. |
|
Прогноз доходов на 2026 год |
Предыдущий прогноз $150–200 млн |
$150–200 млн |
Поддержан. Средняя точка $175 млн требует сильно взвешенной второй половины. |
- Доходы выросли с $1,16 млн до $31,5 млн: Поставки шлюзов и правительственные вехи стимулировали рост, хотя доходы все еще не достигли консенсуса на $3,0 млн. Более последовательное время доставки необходимо для более стабильной базы продаж.
- Убыток $0,77 на акцию был на $0,45 шире ожидаемого: Чистый убыток вырос до $230,9 млн с $99,4 млн годом ранее. Производство спутников, инженерные и финансовые затраты все еще перевешивают быстрый рост доходов.
- Портфель заказов достиг $1,3 млрд, включая более $125 млн правительственных наград: Коммерческие и государственные обязательства диверсифицируют будущие доходы. Их стоимость зависит от развертывания, завершения вех и сбора наличности.
- Операционные расходы удвоились последовательно до $329,1 млн: Общая сумма включала убыток от принудительной конверсии в размере $125,9 млн. Даже исключая эту статью, производство спутников и сетевые инвестиции сохраняют ограниченный операционный рычаг.
- Годовой прогноз $150–200 млн был поддержан: Средняя точка $175 млн сравнивается с $46,2 млн доходов первой половины. Поставки шлюзов, правительственная работа и прогресс запусков должны ускориться во второй половине.
Инвестиционный прогноз AST SpaceMobile (ASTS) на 2026 год: бычий сценарий $120 против медвежьего сценария $40
Центральный тест заключается в том, может ли развертывание BlueBird превратить охват операторов и портфель заказов в $1,3 млрд в регулярный доход от услуг до того, как убытки и финансирование размоют возможность.
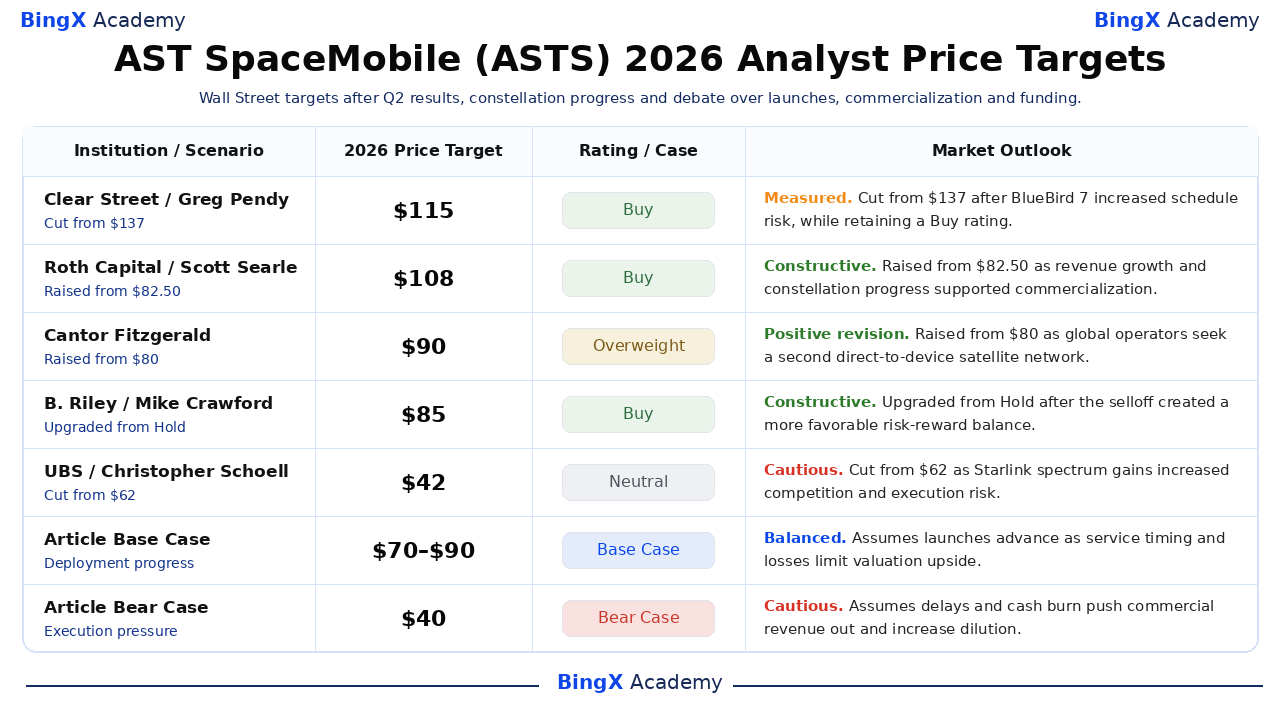
Ценовые цели аналитиков AST SpaceMobile (ASTS) на 2026 год и сценарии статьи. Цели третьих сторон являются справочными точками, а не ценовыми обещаниями. Обновлено 11 сентября 2026 года.
Бычий сценарий: более быстрое развертывание спутников толкает ASTS к $120
Бычий сценарий предполагает, что запуски остаются частыми, спутники работают как планировалось, и тестирование операторов переходит в платный сервис. Портфель заказов выше $1,3 млрд начинает конвертироваться, правительственные награды расширяются, и сеть приближается к 45-60 спутникам, необходимым для непрерывного покрытия на выбранных рынках.
Движение к $120 потребовало бы доходов на 2026 год около или выше потолка прогноза в $200 млн, активации сервиса с AT&T, Verizon или Vodafone, и четкого пути от $3,7 млрд ликвидности к коммерчески полезной группировке. Более высокие оценки доходов и меньшее использование наличности на спутник укрепили бы сценарий.
Базовый сценарий: стабильное развертывание спутников удерживает ASTS между $70 и $90
Базовый сценарий предполагает, что производство и запуски BlueBird продвигаются, доходы от шлюзов и правительства поддерживают годовой прогноз, и мобильные операторы продолжают интеграционную работу. Коммерческая активация остается неравномерной, в то время как квартальный убыток в $230,9 млн не дает портфелю заказов в $1,3 млрд быстро превратиться в прибыли.
ASTS могла бы торговаться в основном между $70 и $90 при этих условиях. Доходы в пределах диапазона $150–200 млн, успешный ввод в эксплуатацию спутников и стабильный портфель заказов поддержали бы диапазон. Крупные задержки запусков или прогноз ниже $150 млн ослабили бы верхний конец.
Медвежий сценарий: задержки запусков и размывание тянут ASTS к $40
Медвежий сценарий предполагает, что неудачи запусков или спутников задерживают непрерывное покрытие, замедляя активацию операторов и признание доходов. Затраты остаются повышенными по мере продолжения производства, в то время как дополнительное конвертируемое или долевое финансирование добавляет размывание.
Движение к $40 стало бы более вероятным, если доходы второй половины года значительно не достигнут $103,8 млн, необходимых для достижения нижней планки годового прогноза, развертывание спутников не достигнет плана покрытия или регуляторы задержат доступ к спектру. Более сильная конкуренция Starlink могла бы добавить дальнейшее давление до того, как AST достигнет положительного денежного потока.
Прогнозы цен акций ASTS на 2026 год от аналитиков Уолл-стрит
Эти пять датированных действий охватывают от $42 до $115 и отражают резко различающиеся предположения о частоте запусков, спросе операторов, конкуренции и финансировании. Они являются справочными точками третьих сторон, а не единым консенсусным прогнозом. Финальные строки Базового и Медвежьего сценариев являются редакционными сценариями Академии BingX и помечены отдельно.
|
Институт / Сценарий |
Ценовая цель на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Clear Street / Грег Пенди |
$115 |
Покупать |
Взвешенно. 20 апреля: снижена со $137 после того, как BlueBird 7 увеличила риск графика, сохранив при этом Покупать. |
|
Roth Capital / Скотт Сирл |
$108 |
Покупать |
Конструктивно. 3 марта: повышена с $82,50, поскольку рост доходов и прогресс группировки поддержали коммерциализацию. |
|
Cantor Fitzgerald / Колин Канфилд |
$90 |
Превышать вес |
Позитивная ревизия. 11 августа: повышена с $80, поскольку глобальные операторы ищут вторую сеть спутников прямого подключения к устройствам. |
|
B. Riley / Майк Кроуфорд |
$85 |
Покупать |
Конструктивно. 17 июля: повышена с Держать после того, как распродажа создала более благоприятное соотношение риска и вознаграждения. |
|
UBS / Кристофер Шёлл |
$42 |
Нейтрально |
Осторожно. 9 сентября: снижена с $62, поскольку получение Starlink спектра усилило конкуренцию и риск исполнения. |
|
Базовый сценарий статьи |
$70–90 |
Базовый сценарий |
Сбалансированно. Предполагает, что запуски продвигаются, поскольку время сервиса и убытки ограничивают рост оценки. |
|
Медвежий сценарий статьи |
$40 |
Медвежий сценарий |
Осторожно. Предполагает, что задержки и сжигание наличности отодвигают коммерческие доходы и увеличивают размывание. |
Как торговать акциями AST SpaceMobile (ASTS) на BingX
Торгуйте перспективами развертывания BlueBird AST SpaceMobile, активации операторов и конверсии портфеля заказов, используя BingX TradFi и инструменты BingX AI. Поскольку ASTS может резко реагировать на результаты запусков, регулятивные решения и обновления финансирования, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
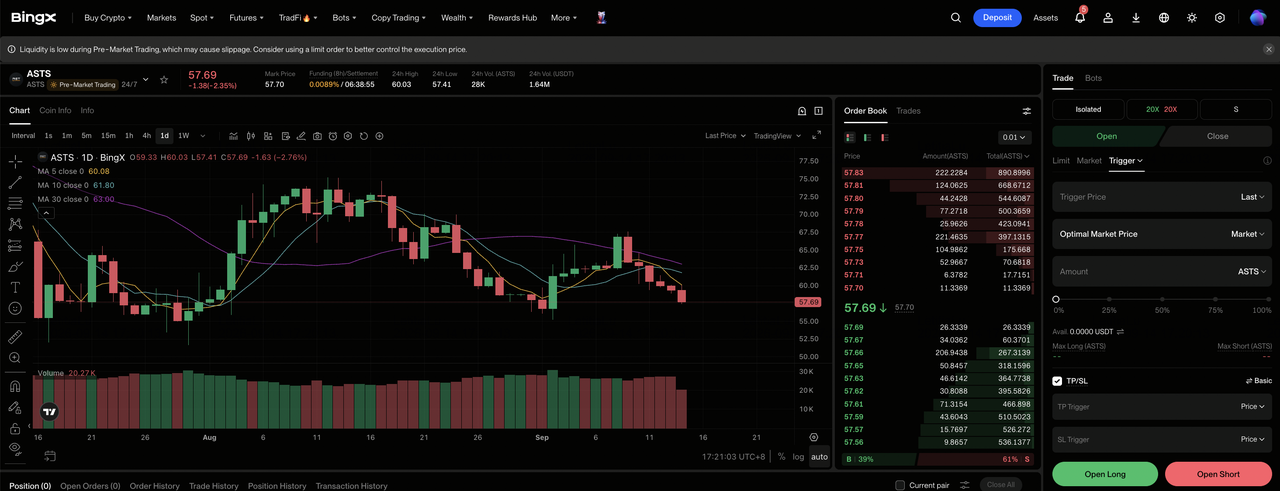
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели биржи BingX.
Шаг 2: Выберите AST SpaceMobile (ASTS). Найдите и выберите бессрочный фьючерсный контракт ASTS-USDT.
Шаг 3: Выберите ваше направление. Выберите Открыть лонг, если запуски остаются по графику, портфель заказов конвертируется и операторы активируют сервис. Выберите Открыть шорт, если задержки, сжигание наличности или конкуренция ослабляют ожидаемую экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или кросс-маржу на основе вашей толерантности к риску. ASTS торговалась более чем на 55% ниже своего 52-недельного максимума $133,86, показывая, почему консервативное кредитное плечо и четкое позиционирование важны.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. ASTS может быстро реагировать на запуски, ввод спутников в эксплуатацию, соглашения с операторами, одобрения спектра, прогнозы и финансирование.
Топ-5 рисков для наблюдения инвесторами AST SpaceMobile в 2026 году
Оценка AST SpaceMobile зависит от вех развертывания, коммерциализации и финансирования, которые могут изменить время и стоимость будущего денежного потока.
- Неудачи запуска или развертывания могут задержать покрытие: Сеть имела 13 спутников на орбите и нуждается примерно в 45-60 для непрерывного покрытия на выбранных рынках. Отказ спутника задержил бы доходы и добавил затраты на замену.
- Портфель заказов в $1,3 млрд может конвертироваться медленно: Доходы зависят от шлюзов, развертывания спутников, регулятивных одобрений и принятия клиентами. Задержки могут отодвинуть доходы и поступления наличности на более поздние периоды.
- Квартальный убыток в $230,9 млн сохраняет высокий риск размывания: Более $3,7 млрд проформа ликвидности поддерживает расширение, но привлечение $1,15 млрд конвертируемых облигаций показывает, что внешнее финансирование остается важным. Больше ценных бумаг могло бы размыть будущие прибыли на акцию.
- Одобрения спектра могут замедлить расширение рынка: Почти 60 отношений с операторами охватывают множественные юрисдикции с разными телекоммуникационными правилами. Задержки на крупных рынках могли бы уменьшить достижимую базу абонентов и ослабить экономику партнеров.
- Starlink могла бы оказать давление на принятие и ценообразование: SpaceX управляет гораздо большей группировкой и укрепила свою спектральную позицию. Более быстрое развертывание или более сильные сделки с операторами могли бы уменьшить долю рынка AST и оказать давление на экономику услуг.
Заключительные мысли: стоит ли инвестировать в AST SpaceMobile в 2026 году?
AST SpaceMobile вышла за рамки чисто технической концепции. Доходы за второй квартал достигли $31,5 млн, портфель заказов вырос примерно до $1,3 млрд, а отношения с операторами охватывают более 3 миллиардов абонентов. Эти цифры устанавливают спрос и распределение, хотя чистый убыток в $230,9 млн и оставшиеся требования к спутникам показывают, сколько исполнения все еще впереди.
Бычий сценарий требует запусков и активации операторов для превращения портфеля заказов в регулярный доход, поддерживая $120. Медвежий сценарий отражает задержки графика, конкуренцию и финансовое давление, которые могли бы потянуть ASTS к $40. Консервативные трейдеры могут подождать доходов на уровне нижней планки годового прогноза, успешного ввода в эксплуатацию дополнительных BlueBird и более четкого времени коммерческого сервиса.
Напоминание о риске: Торговля и инвестирование в акции, такие как ASTS, связаны с высоким риском потери капитала. Неудачи запусков, дефекты спутников, задержки спектра, сжигание наличности, размывание, конкуренция и торговля с кредитным плечом могут привести к быстрым потерям. Проведите независимое исследование перед размещением капитала.
Связанное чтение
- Топ космических акций для покупки перед IPO SpaceX
- Топ оборонных акций для покупки в 2026 году: главные, ракеты, дроны, космос и ведение войны с ИИ
- Прогноз цены SpaceX (SPCX) на 2026 год: слияние с ИИ за $227 от Стрит-Хай или пузырь оценки в триллион долларов?
- Прогноз цены Rocket Lab (RKLB) на 2026 год: может ли новая ракета и рост обороны толкнуть RKLB к $150?
- Прогноз акций Firefly Aerospace на 2026 год: могут ли ракеты-носители, услуги космических аппаратов привести FLY к $45+?
- Прогноз цены Lockheed Martin (LMT) на 2026 год: может ли рекордный портфель заказов толкнуть LMT к $700?
