
Sandisk (SNDK) — это компания, специализирующаяся на флеш-накопителях, обслуживающая дата-центры, пограничные устройства и потребительские рынки. Её бизнес сосредоточен на NAND флеш-памяти и твердотельных накопителях, при этом корпоративные SSD становятся всё более важными по мере того, как инфраструктура ИИ стимулирует спрос на высокопроизводительные, энергоэффективные накопители. Это дает Sandisk растущее присутствие в сфере гипермасштабных решений и расходов на дата-центры, но также делает результаты чувствительными к ценам на NAND, запасам клиентов, дисциплине предложения и срокам новых отраслевых мощностей.
История роста всё больше сосредоточена на спросе на хранение данных, связанном с ИИ, и более жестком рынке NAND. Выручка за 4-й финансовый квартал 2026 года выросла на 51% последовательно, поддерживаемая более высокими ценами и резким увеличением продаж дата-центрам, в то время как валовая маржа снова расширилась. Sandisk также использует долгосрочные соглашения с клиентами и более дисциплинированное планирование мощностей для укрепления устойчивости прибыли. Для инвесторов ключевой вопрос заключается в том, смогут ли спрос на корпоративные SSD и рост хранения данных, обусловленный ИИ, поддерживать высокие маржи после того, как текущий дефицит предложения начнет нормализоваться.
Прогноз акций SNDK на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Сценарий роста ИИ-хранилищ: Быки ожидают более сильного спроса на корпоративные SSD, более высокого содержания NAND на сервер ИИ, долгосрочных обязательств клиентов и дисциплинированного предложения для продления цикла и поддержки более высокой базы доходов через цикл.
- Сценарий нормализации NAND: Медведи ожидают более медленного роста цен, переваривания запасов клиентов и дополнительных отраслевых мощностей, которые будут давить на маржу по мере ослабления условий предложения, ограничивая то, насколько рост дата-центров и возврат капитала могут компенсировать спад.
Это руководство разбирает прогноз акций SNDK, сценарии цен на 2026 год, ключевые риски и мнения аналитиков, основываясь на отчете о прибылях за 4-й финансовый квартал от 5 августа и последних рыночных данных, а также как торговать фьючерсами на акции SNDK на BingX TradFi с залогом USDT.
5 главных вещей, которые должны знать инвесторы Sandisk в сентябре 2026 года
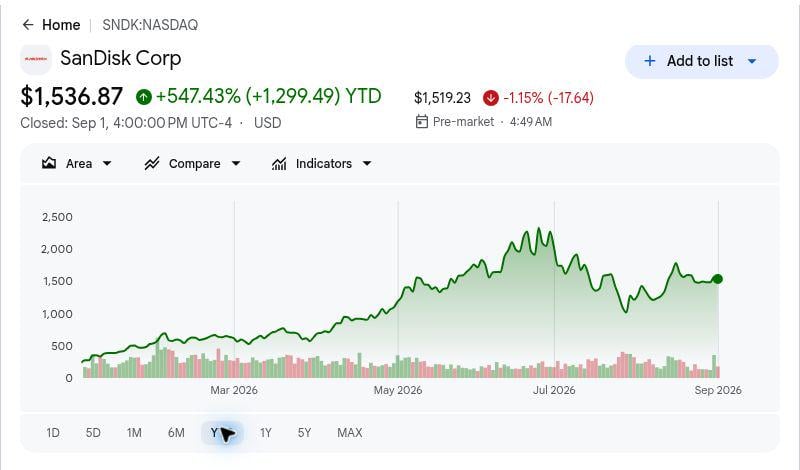
- Рост на 547,43% с начала года поднял планку исполнения: Закрытие 1 сентября является историческим ориентиром. Дальнейший рост теперь зависит от выполнения прибылей, устойчивых цен и возврата денежных средств, а не от первоначального признания Sandisk как независимого поставщика ИИ-хранилищ.
- Выручка за 4-й финансовый квартал в размере 8,97 млрд долларов выросла на 51% последовательно: Руководство приписало примерно одну треть увеличения объему и две трети ценообразованию. Структура показывает, что квартал объединил реальный рост поставок с необычно благоприятной отраслевой экономикой, делая устойчивость ценообразования центральной для следующего этапа.
- Выручка дата-центров удвоилась последовательно до 2,98 млрд долларов: Сегмент вырос на 103% с 3-го финансового квартала по мере ускорения развертывания корпоративных SSD. Это переместило дата-центры от необязательного повествования о росте к материальной опоре доходов, хотя квартальные сравнения станут более требовательными после быстрого роста.
- Прогноз на 1-й финансовый квартал 2027 года предусматривает еще одно увеличение выручки: Руководство ожидает выручку от 10,30 до 10,80 млрд долларов и не-GAAP разводненную прибыль на акцию от 44,00 до 46,00 долларов. Прогноз поддерживает продолжающийся спрос, однако прогнозируемый диапазон валовой маржи также сигнализирует, что дополнительная прибыльность может больше не расти каждый квартал.
- Цели после отчета о прибылях варьируются от 1400 до 2900 долларов: Диапазон отражает разногласия о том, как долго могут сохраняться жесткие условия NAND и повышенные маржи. Это отражает конкурирующие предположения о цикле, а не единственное консенсусное обещание.
Что такое Sandisk Corporation (SNDK)?
Sandisk — это компания из Милпитаса, Калифорния, специализирующаяся на NAND флеш-памяти, которая стала независимой от Western Digital в феврале 2025 года. Она разрабатывает технологии флеш- памяти и продает корпоративные SSD, встроенные и съемные продукты, клиентские накопители, карты памяти и USB-накопители. Производственная экономика поддерживается долгосрочными совместными операциями Flash Ventures с Kioxia в Японии, предоставляя Sandisk доступ к масштабному производству пластин без прямого владения каждым производственным активом.
Стратегия теперь имеет три связанные части: перенести выручку в сторону более ценных клиентов дата-центров, использовать соглашения New Business Model для улучшения видимости спроса и ценообразования, и возвращать излишки денежных средств без ослабления технологических инвестиций. Sandisk добавила пять NBM-соглашений после объявления пяти в апреле, включая новых клиентов и расширения с существующими партнерами. Она завершила финансовый 2026 год с 4,76 млрд долларов в наличности и их эквивалентах, 1,78 млрд долларов в рыночных ценных бумагах и 15,5 млрд долларов оставшейся авторизации на выкуп.
Подробнее: Топ акций памяти ИИ для покупки в 2026 году: DRAM, HBM и спрос на хранение ИИ
Обзор прибылей Sandisk (SNDK) за 4-й финансовый квартал 2026 года: ценообразование и спрос дата-центров сбросили базу прибылей
- Выручка достигла 8,97 млрд долларов, превысив предыдущий потолок прогноза. Выручка превысила диапазон руководства от 7,75 до 8,25 млрд долларов и выросла на 372% в годовом исчислении. Более высокие цены на NAND стали причиной большей части последовательного увеличения, подчеркивая как сильные условия спроса и предложения, так и чувствительность к будущему развороту цен.
- Не-GAAP разводненная прибыль на акцию поднялась до 39,25 долларов. Результаты значительно превысили предыдущий прогноз от 30,00 до 33,00 долларов, поскольку более высокие цены прошли через базу затрат и повысили прибыльность. Будущие прибыли остаются крайне чувствительными к средним продажным ценам NAND.
- Выручка дата-центров удвоилась последовательно до 2,98 млрд долларов. Выручка от сегмента увеличилась на 103%, поскольку клиенты инфраструктуры ИИ поглотили больше высокоценных мощностей корпоративных SSD. Выручка Edge выросла на 48%, в то время как потребительская выручка упала на 32%, сдвигая структуру бизнеса дальше в сторону инфраструктуры.
- GAAP валовая маржа расширилась до 84,6%. Маржа улучшилась на 6,2 процентных пункта последовательно благодаря более сильному ценообразованию, структуре и использованию. Прогноз на 1-й финансовый квартал от 83,0% до 84,9% предполагает, что прибыльность может оставаться повышенной даже при замедлении последовательного расширения маржи.
- Скорректированный свободный денежный поток достиг 5,04 млрд долларов. Сильная генерация денежных средств поддержала улучшение баланса и более крупную программу выкупа акций. Инвесторы должны по-прежнему сравнивать скорректированный денежный поток с отчетными результатами, поскольку скорректированная цифра исключает NBM-платежи и активность Flash Ventures.
Финансовый и консенсусный профиль Sandisk за 4-й финансовый квартал 2026 года: выручка, прибыль на акцию и маржи
4-й финансовый квартал объединил крупное превышение прогноза с еще одним шагом вверх в прибыльности. Таблица разделяет отчетные операционные результаты от прогноза на следующий квартал и выделяет, где текущие прибыли зависят от ценообразования, структуры дата-центров и обязательств клиентов.
|
Финансовый показатель |
Прогноз / Сравнение |
Отчетные / Фактические |
Сюрприз |
|
Выручка за 4-й финансовый квартал |
Прогноз $7,75 млрд–$8,25 млрд |
$8,965 млрд |
Превышение. Выше предыдущего потолка. |
|
Не-GAAP разводненная прибыль на акцию |
Прогноз $30,00–$33,00 |
$39,25 |
Превышение. Ценообразование расширило кредитное плечо прибылей. |
|
GAAP чистая прибыль |
— |
$6,903 млрд |
Улучшение. Рост на 91% последовательно. |
|
GAAP разводненная прибыль на акцию |
— |
$43,97 |
Улучшение. Рост с $23,03. |
|
GAAP валовая маржа |
— |
84,60% |
Расширилась. Рост на 6,2 процентных пункта. |
|
Выручка дата-центров |
— |
$2,977 млрд |
Ускорилась. Рост на 103% последовательно. |
|
Выручка Edge |
— |
$5,432 млрд |
Расширилась. Рост на 48% последовательно. |
|
Потребительская выручка |
— |
$556 млн |
Снижение. Падение на 32% последовательно. |
|
Скорректированный свободный денежный поток |
— |
$5,035 млрд |
Укрепился. Более чем удвоился последовательно. |
|
Прогноз выручки на 1-й финансовый квартал 2027 |
— |
$10,30–$10,80 млрд |
Поднятая база. Подразумевает дальнейший последовательный рост. |
|
Не-GAAP валовая маржа на 1-й финансовый квартал 2027 |
— |
83,0%–85,0% |
Поддерживается. Держится около пика 4-го квартала. |
|
Не-GAAP разводненная прибыль на акцию на 1-й финансовый квартал 2027 |
— |
$44,00–$46,00 |
Позитивно. Продолжает рост прибылей. |
Операционный денежный поток составил 7,13 млрд долларов в 4-м финансовом квартале и 11,67 млрд долларов за полный год. Свободный денежный поток за полный год достиг 11,49 млрд долларов по сравнению с 8,74 млрд долларов скорректированного свободного денежного потока после NBM и статей Flash Ventures.
Инвестиционный прогноз Sandisk Corporation (SNDK) на 2026 год: бычий сценарий $3,000 против медвежьего сценария $1,000
Центральным тестом является то, смогут ли спрос на хранение данных, обусловленный ИИ, и соглашения с клиентами сохранить высокие прибыли после того, как пройдет первый всплеск цен на NAND.
Бычий сценарий: спрос ИИ дата-центров толкает SNDK к $2,500
Бычий сценарий предполагает, что спрос на NAND для вывода ИИ, хранения моделей и конвейеров данных остается структурно более сильным, чем традиционные циклы ПК и смартфонов. Выручка корпоративных SSD продолжает расширяться, клиенты принимают многолетние коммерческие обязательства, и дополнения отраслевых мощностей остаются дисциплинированными. В такой ситуации структура дата-центров может компенсировать более медленный потребительский спрос и поддерживать генерацию денежных средств значительно выше базы до выделения.
Этот исход требует от Sandisk удержания валовой маржи около прогнозируемого диапазона, преобразования NBM-соглашений в повторяющийся объем и избежания агрессивной реакции предложения от конкурентов. Цель Cantor Fitzgerald после отчета о прибылях является самой высокой названной ссылкой в выбранном текущем наборе.
Базовый сценарий: сильные цены держат SNDK между $1,750 и $2,250
Базовый сценарий предполагает, что спрос на корпоративные SSD остается здоровым, поскольку темп последовательного улучшения ценообразования замедляется. Выручка может продолжать расти, поддерживаемая прогнозом на следующий квартал и договорным спросом клиентов, хотя маржи стабилизируются, а не расширяются каждый квартал. Выкупы постепенно сокращают количество акций и помогают транслировать генерацию денежных средств в стоимость на акцию.
Диапазон соответствует среднему кластеру, образованному Jefferies, JPMorgan, Citigroup и Wedbush. Подтверждение будет исходить от стабильных заказов дата-центров, удержания валовой маржи выше исторических уровней цикла и продолжающегося скорректированного свободного денежного потока после NBM-платежей. Этот диапазон является редакторским сценарием, а не гарантированным торговым диапазоном.
Медвежий сценарий: нормализация NAND тянет SNDK к $1,000
Медвежий сценарий начинается с нормального механизма цикла памяти: высокие цены поощряют больше предложения, клиенты создают запасы и покупки приостанавливаются до исчезновения конечного спроса. Меньший вклад ценообразования сократил бы рост выручки и быстро сжал маржу, поскольку результаты 4-го финансового квартала захватили необычно сильную экономику дефицита.
Самыми ясными триггерами были бы более слабые заказы корпоративных SSD, резкое увеличение запасов клиентов, расширение мощностей по всей NAND-индустрии или прогноз валовой маржи, падающий материально ниже текущего диапазона. В такой среде рынок мог бы оценивать Sandisk по нормализованным прибылям, а не по денежному потоку пикового цикла.
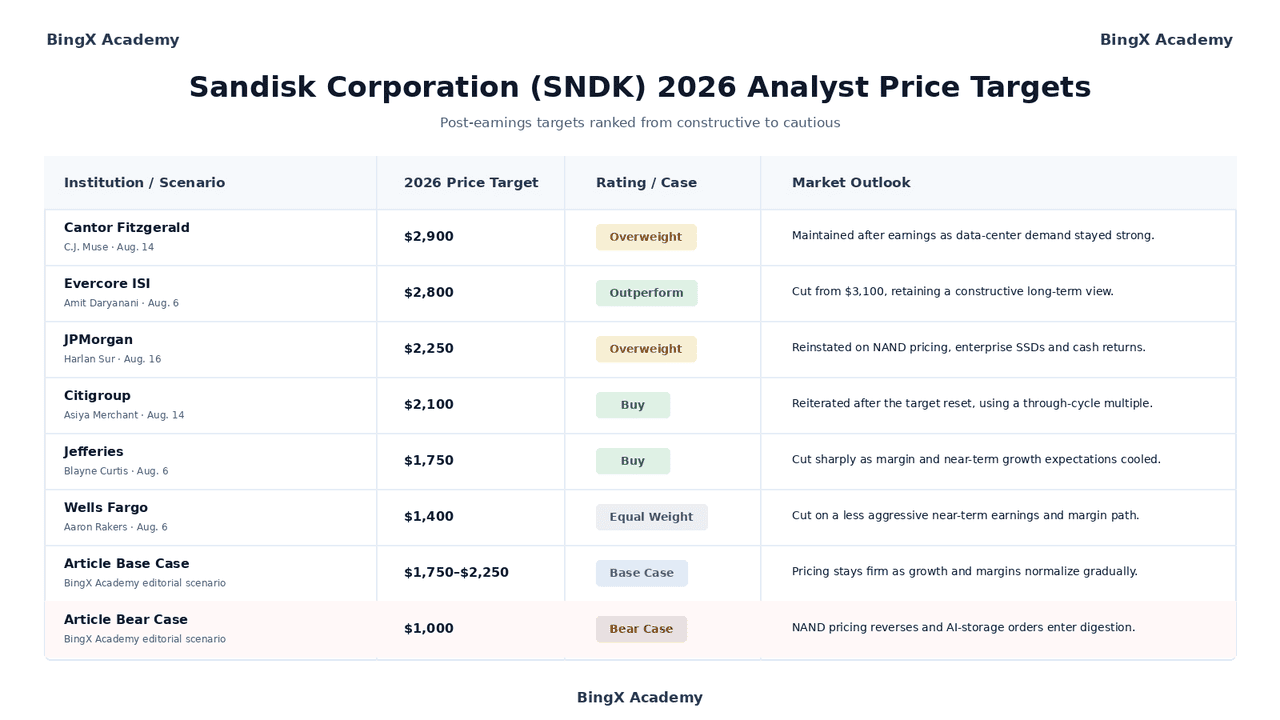
Прогнозы цены акций SNDK на 2026 год от аналитиков Уолл-стрит
Уолл-стрит остается конструктивной в отношении Sandisk, однако пересмотры после отчета о прибылях показывают значительные разногласия по поводу устойчивости маржи. Строки ниже являются датированными, именными действиями третьих лиц. Последние две строки являются редакторскими сценариями Академии BingX и отделены от целей аналитиков.
|
Институт / Сценарий |
Целевая цена на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Cantor Fitzgerald / C.J. Muse 14 авг. |
$2,900 |
Избыточный вес |
Поддержан после отчета о прибылях, поскольку спрос дата-центров остался сильным. |
|
Evercore ISI / Amit Daryanani 6 авг. |
$2,800 |
Превосходство |
Снижен с $3,100, сохраняя конструктивный долгосрочный взгляд. |
|
JPMorgan / Harlan Sur 16 авг. |
$2,250 |
Избыточный вес |
Восстановлен на ценообразовании NAND, корпоративных SSD и возврате денежных средств. |
|
Citigroup / Asiya Merchant 14 авг. |
$2,100 |
Покупка |
Подтвержден после сброса цели, используя мультипликатор через цикл. |
|
Jefferies / Blayne Curtis 6 авг. |
$1,750 |
Покупка |
Резко снижен, поскольку ожидания маржи и краткосрочного роста охладились. |
|
Wells Fargo / Aaron Rakers 6 авг. |
$1,400 |
Равный вес |
Снижен на менее агрессивный краткосрочный путь прибылей и маржи. |
|
Базовый сценарий статьи Редакторский сценарий Академии BingX |
$1,750–$2,250 |
Базовый сценарий |
Ценообразование остается твердым, поскольку рост и маржи нормализуются постепенно. |
|
Медвежий сценарий статьи Редакторский сценарий Академии BingX |
$1,000 |
Медвежий сценарий |
Ценообразование NAND разворачивается и заказы ИИ-хранилищ входят в переваривание. |
Как торговать акциями Sandisk (SNDK) на BingX
Торгуйте ценообразованием NAND Sandisk и прогнозом ИИ дата-центров, используя BingX TradFi и инструменты BingX AI. Определите операционный катализатор и приемлемый убыток перед открытием позиции.
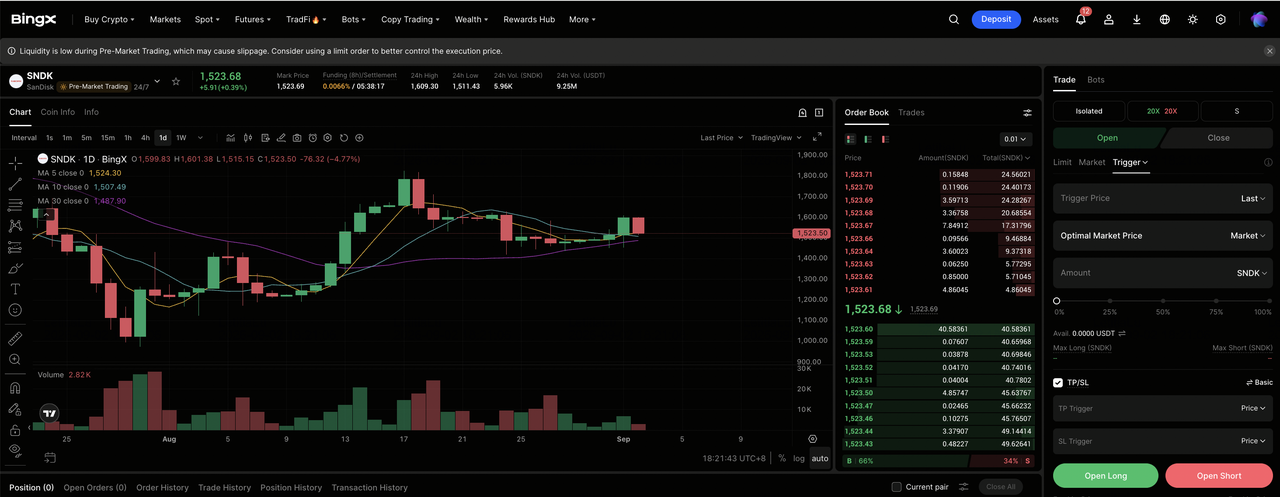
Шаг 1: Получите доступ к BingX TradFi. Зарегистрируйтесь, завершите верификацию личности, включите двухфакторную аутентификацию и откройте рынок TradFi.
Шаг 2: Выберите Sandisk (SNDK). Выберите бессрочный контракт SNDK-USDT и подтвердите тикер перед заказом.
Шаг 3: Выберите направление. Выберите Открыть лонг или Открыть шорт в соответствии с тезисом. Длинная позиция может подойти для ожиданий устойчивого спроса и ценообразования корпоративных SSD, в то время как короткая позиция может подойти для ожиданий переваривания запасов или сжатия маржи.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от толерантности к риску. Большое движение SNDK с начала года и волатильность после отчета о прибылях делают консервативное кредитное плечо и обдуманное позиционирование важными.
Шаг 5: Выполните строгие протоколы риска. Установите тейк-профит и стоп-лосс уровни до или сразу после входа. Мониторьте ценообразование NAND, заказы корпоративных SSD, прогноз валовой маржи, прогресс NBM-контрактов, отраслевые мощности и капитальные расходы гипермасштабных компаний.
5 главных рисков для инвесторов Sandisk в 2026 году
Sandisk объединяет исключительное ценообразование, быстрый рост дата-центров и существенную генерацию денежных средств, однако пять рисков определят, сохранится ли более сильная база прибылей.
- Ценообразование NAND может развернуться до заключения контрактов на конечный спрос: Клиенты быстро корректируют заказы, когда запасы растут или предложение становится легче обеспечить. Поскольку ценообразование обеспечило большую часть последовательного увеличения 4-го финансового квартала, стабильные поставки могли бы все еще произвести более слабую выручку и маржу.
- Расходы на инфраструктуру ИИ остаются сконцентрированными: Спрос на корпоративные SSD зависит от ограниченной группы облачных клиентов. Задержанные проекты, изменения архитектуры или переваривание расходов могли бы создать резкую волатильность заказов.
- Соглашения New Business Model обменивают маржу на видимость: Более длительные обязательства могут снизить волатильность, хотя экономика контрактов может ограничить краткосрочный рост или потребовать предоплат. Устойчивость и обработка скорректированного денежного потока остаются центральными.
- Flash Ventures и азиатское производство создают риск исполнения: Sandisk полагается на совместные операции и концентрированную цепочку поставок. Проблемы с выходом, стихийные бедствия, торговые ограничения или разногласия с партнерами могут повлиять на предложение и затраты.
- Прибыли пикового цикла могут исказить оценку: Низкий мультипликатор может казаться недорогим, даже если прибыли необычно высоки. Соответствующим тестом является то, сколько выручки, маржи и денежного потока остается после нормализации ценообразования.
Заключительные мысли: стоит ли инвестировать в Sandisk в 2026 году?
Sandisk завершила финансовый 2026 год с материально более сильным бизнесом, чем начала год. Выручка выросла на 175% за полный год, продажи дата-центрам выросли на 437%, валовая маржа достигла исключительного уровня, и генерация денежных средств поддержала гораздо большую авторизацию выкупа. Компания также вышла за рамки идентичности потребительских накопителей, сделав корпоративные SSD и многолетние отношения с клиентами центральными для своей стратегии.
Бычий сценарий зависит от спроса на хранение ИИ, дисциплинированного предложения NAND и NBM-соглашений, поддерживающих более высокий минимум прибылей. Базовый сценарий позволяет ценообразованию и маржам нормализоваться постепенно без подрыва роста дата-центров. Медвежий сценарий становится более вероятным, если запасы растут, мощности расширяются или расходы клиентов входят в фазу переваривания. Консервативные трейдеры могут подождать еще одного квартала видимости маржи и заказов, вместо того чтобы полагаться на любую одну цель аналитика.
Напоминание о риске: Торговля и инвестирование в акции, такие как SNDK, включает высокий риск потери капитала. Sandisk подвержена циклам NAND, концентрированному спросу дата-центров, производственным партнерствам, технологическим переходам, нарушениям цепочки поставок, исполнению контрактов и сжатию оценки. Левередж бессрочные контракты могут быть ликвидированы. Проводите независимое исследование перед размещением капитала.
Связанное чтение
- Топ акций памяти ИИ для покупки в 2026 году: DRAM, HBM и спрос на хранение ИИ
- Топ акций дата-центров ИИ для покупки в 2026 году: облако, серверы и вычислительная инфраструктура ИИ
- Топ акций серверов ИИ для покупки в 2026 году: стоечные системы, GPU-серверы и инфраструктура серверов ИИ
- Прогноз Western Digital на 2026 год: может ли восстановление хранения данных, инфраструктура ИИ довести WDC до 580+?
- Прогноз цены Seagate (STX) на 2026 год: может ли спрос на хранение ИИ довести акции STX до $1,600?
- Прогноз цены акций Micron на 2026 год: $1,500 ИИ суперцикл или циклическая ловушка пиковой маржи?
