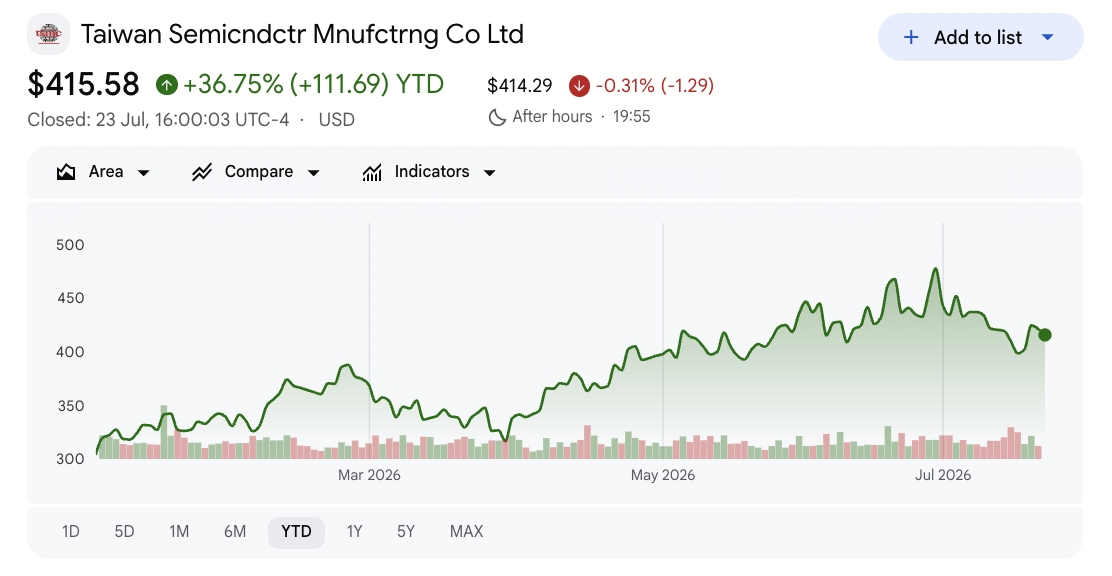
Taiwan Semiconductor Manufacturing (TSM) вошла в конец июля 2026 года после одной из самых странных реакций на рекордный квартал в своей истории. 16 июля компания сообщила о выручке второго квартала в размере 40,20 млрд долларов и чистом доходе в размере 706,56 млрд новых тайваньских долларов, при этом разводненная прибыль на акцию выросла на 77,4% в годовом исчислении, а затем дала прогноз по выручке третьего квартала в размере от 44,6 до 45,8 млрд долларов. Акции TSM все равно упали, закрывшись около 398 долларов к 17 июля после открытия месяца около 465 долларов.
Проблема была не в результатах. Валовая прибыль достигла 67,7%, а операционная прибыль составила 60,3%, оба показателя оказались на уровне или выше верхней границы прогноза, в то время как передовые технологии 7-нанометровых процессов и ниже обеспечили 77% выручки от пластин. Что встревожило рынок, так это расходы. TSMC повысила свой план капитальных затрат на 2026 год до 60-64 млрд долларов с 52-56 млрд долларов и подтвердила дополнительные 100 млрд долларов для Аризоны, доведя свои совокупные обязательства в США до 265 млрд долларов.
Прогноз акций TSM на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай спроса: Быки ожидают, что запуск 2-нанометрового процесса, дефицит упаковки CoWoS и прогноз третьего квартала, предполагающий еще один 12% последовательный шаг, подтвердят, что заказы ИИ все еще ускоряются, с целевыми показателями аналитиков около 527 долларов.
- Случай капитальных затрат: Медведи видят повышение прогноза расходов на 10 млрд долларов, разбавление маржи от зарубежных заводов и строительство в США, которое превращает высокодоходный литейный завод в более капиталоемкий.
Это руководство разбирает прогноз акций TSM, ценовые сценарии на 2026 год, ключевые риски и исследования от TD Cowen, Bank of America и более широкой Уолл-стрит, опираясь на отчет о прибыли от 16 июля и звонок инвесторов за второй квартал, а также как торговать фьючерсами на акции TSM на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам TSM в июле 2026 года
- Выручка второго квартала в размере 40,20 млрд долларов выросла на 33,7% в долларовом выражении: Консолидированная выручка достигла 1,270.38 млрд новых тайваньских долларов, увеличившись на 36,0% в годовом исчислении и на 12,0% последовательно, с чистым доходом 706,56 млрд новых тайваньских долларов и разводненной прибылью на акцию 27,25 новых тайваньских долларов, или 4,31 доллара за единицу ADR.
- Чистый доход и прибыль на акцию выросли на 77,4%: Прибыль росла более чем в два раза быстрее выручки, с валовой прибылью 67,7%, операционной прибылью 60,3% и чистой прибылью 55,6%.
- Прогноз третьего квартала предполагает еще один шаг до примерно 45 млрд долларов: Руководство дало прогноз выручки третьего квартала от 44,6 до 45,8 млрд долларов с валовой прибылью от 65% до 67%, ссылаясь на крутой запуск 2-нанометровой технологии.
- Прогноз капитальных затрат был повышен до 60-64 млрд долларов: Увеличение с 52-56 млрд долларов, наряду с дополнительными 100 млрд долларов, выделенными на Аризону, и совокупными инвестициями в США в размере 265 млрд долларов, было единственным крупнейшим драйвером негативной реакции акций.
- 2-нанометровая технология вошла в структуру выручки на уровне 3%: N2 внесла 3% выручки от пластин в первом значимом квартале, с 3-нанометровой на уровне 30%, 5-нанометровой на уровне 33% и 7-нанометровой на уровне 11%, доведя передовые технологии до 77% от общего объема.
Что такое Taiwan Semiconductor Manufacturing Company (TSM)?
Taiwan Semiconductor Manufacturing Company (TSMC), основанная в 1987 году и со штаб-квартирой в Синьчжу, стала пионером модели чистого литейного производства и остается ведущим в мире специализированным производителем полупроводников. Она не проектирует чипы и не конкурирует со своими клиентами. Вместо этого она производит чипы для крупных технологических компаний, включая Apple, Nvidia, AMD, Broadcom, Qualcomm и MediaTek, поэтому почти каждый передовой ИИ-процессор проходит через фабрику TSMC.
Масштаб трудно воспроизвести. TSMC развернула 305 различных процессорных технологий и произвела 12,682 продукта для 534 клиентов в 2025 году. Ее экономическое преимущество заключается в передовом крае, где 7-нанометровые процессы и ниже теперь составляют 77% выручки от пластин и поддерживают ценовую силу, видимую в валовой прибыли 67,7%. Высокопроизводительные вычисления, которые включают ускорители ИИ, стали ее доминирующей платформой. Помимо пластин, TSMC контролирует передовую упаковку CoWoS, ключевое узкое место, которое определяет, сколько ускорителей ИИ отрасль может поставлять каждый квартал. Производство охватывает Азию, Европу и Северную Америку, при этом расширение в Аризоне теперь представляет совокупное обязательство США в размере 265 млрд долларов.
Прибыль TSMC (TSM) за второй квартал 2026 года: что привело к рекордной выручке и росту прибыли на 77%
- Спрос на передовые технологии стимулировал верхнюю строку. Хуан объяснил квартал сильным спросом на передовые процессорные технологии, при этом передовые узлы 7-нанометрового уровня и ниже обеспечили 77% выручки от пластин.
- Маржа расширилась быстрее выручки. Валовая прибыль выросла на 57,2%, а доход от операций вырос на 65,4%, оба показателя значительно опережали рост выручки на 36,0%, что привело к росту чистого дохода на 77,4%.
- 3-нанометровые и 5-нанометровые узлы несли микс. N3 внес 30% выручки от пластин, а N5 внес 33%, вместе составляя почти две трети от общего объема, в то время как N2 начал свой запуск на уровне 3%.
- Последовательный рост ускорился. Выручка выросла на 12,0% с первого квартала, а чистый доход вырос на 23,4%, что указывает на то, что портфель заказов ИИ все еще строился в течение квартала, а не выравнивался.
- Повышение капитальных затрат переосмыслило историю. Поднятие капитальных расходов на 2026 год до 60-64 млрд долларов сигнализировало об уверенности в многолетнем спросе, но также сказало инвесторам, что свободный денежный поток будет потреблен строительством в течение нескольких лет.
Финансовый и консенсусный профиль TSMC за второй квартал 2026 года: выручка, прибыль на акцию и маржа
Отчет TSMC за второй квартал показал компанию, превосходящую по сути каждую операционную строку, одновременно повышая капиталоемкость бизнеса. Разрыв между операционным результатом и реакцией цены акций является центральным фактом квартала.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчет / Факт |
Сюрприз |
|
Выручка второго квартала 2026 (USD) |
$39,0-40,2 млрд прогноз |
$40,20 млрд |
Верх прогноза; рост на 33,7% в годовом исчислении |
|
Выручка второго квартала 2026 (NT$) |
— |
NT$1,270.38 млрд |
Рост на 36,0% в годовом исчислении, на 12,0% последовательно |
|
Разводненная прибыль на акцию второго квартала 2026 |
~$3,83 за ADR консенсус |
NT$27,25 ($4,31 за ADR) |
Превышение; рост на 77,4% в годовом исчислении |
|
Чистый доход второго квартала 2026 |
— |
NT$706,56 млрд |
Рост на 77,4% в годовом исчислении, на 23,4% последовательно |
|
Валовая прибыль второго квартала 2026 |
65,5%-67,5% прогноз |
67,70% |
Выше верхней границы прогноза |
|
Операционная прибыль второго квартала 2026 |
— |
60,30% |
Доход от операций вырос на 65,4% |
|
Передовые технологии второго квартала 2026 |
— |
77% выручки от пластин |
N2 на уровне 3%, N3 на уровне 30%, N5 на уровне 33%, N7 на уровне 11% |
|
Прогноз выручки третьего квартала 2026 |
— |
$44,6-45,8 млрд |
Предполагает примерно 12% дальнейший последовательный рост |
|
Прогноз капитальных затрат на 2026 год |
$52-56 млрд ранее |
$60-64 млрд |
Повышено примерно на $10 млрд; основной негативный катализатор |
Для контекста, первый квартал 2026 года принес 1,134.10 млрд новых тайваньских долларов выручки с чистым доходом 572,48 млрд новых тайваньских долларов и прибылью на акцию 22,08 новых тайваньских долларов. Выручка за первое полугодие 2026 года достигла 2,404.48 млрд новых тайваньских долларов, увеличившись на 35,6% в годовом исчислении, а только июнь принес 442,68 млрд новых тайваньских долларов, увеличившись на 67,9%. TSMC превзошла консенсус в каждом из четырех кварталов, предшествующих этому отчету, со средним положительным сюрпризом 8,34%. Руководство дало прогноз роста на весь 2026 год выше 30% в долларовом выражении, и прогноз третьего квартала от 44,6 до 45,8 млрд долларов поддерживает это.
Инвестиционный прогноз TSMC (TSM) на 2026 год: бычий сценарий $527 против медвежьего сценария $390
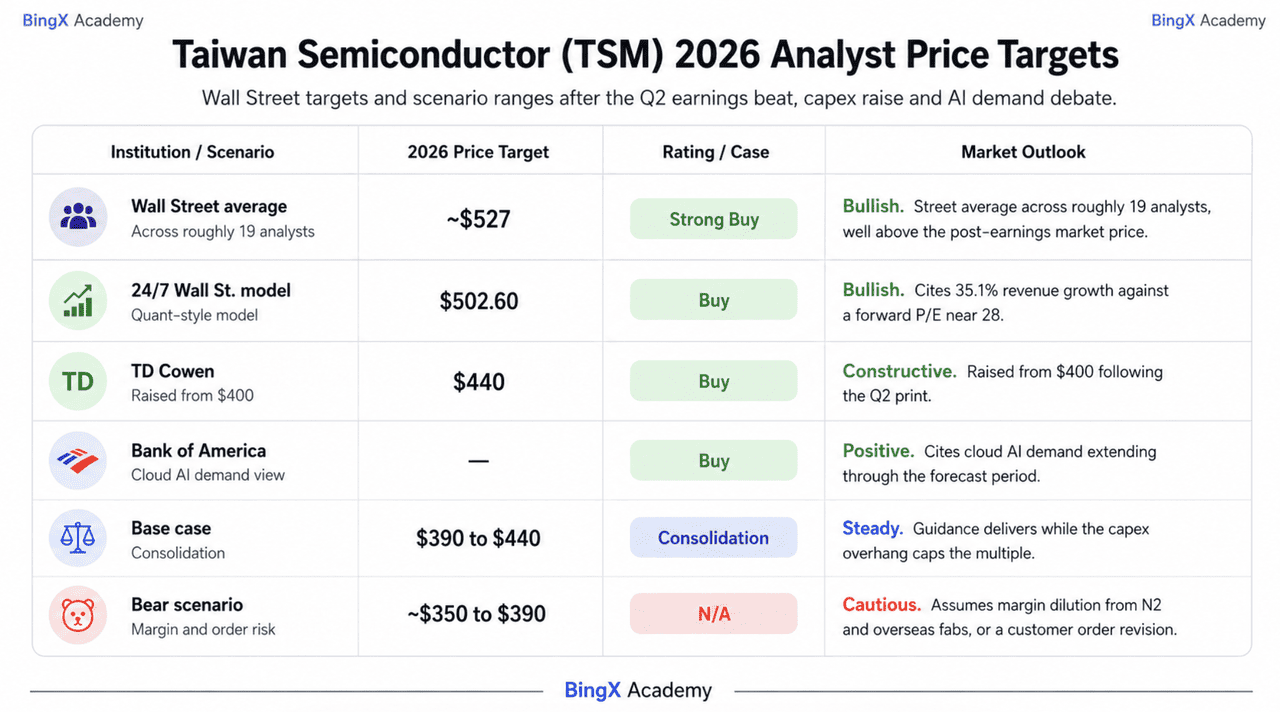
Прогноз TSMC на оставшуюся часть 2026 года зависит от одного центрального вопроса: является ли увеличение капитальных затрат на 10 млрд долларов доказательством видимости спроса или началом структурно более капиталоемкого бизнеса.
Бычий сценарий: рост N2 и ценовая сила толкают TSM к $527
Бычий сценарий больше опирается на перспективный прогноз, чем на отчетный квартал. Выручка третьего квартала от 44,6 до 45,8 млрд долларов предполагает еще одно увеличение на 12% последовательно после того, как второй квартал уже вырос на 12%, что свидетельствует о том, что цикл ИИ остается сильным. Руководство также подчеркнуло быстрый запуск 2-нанометрового производства, более дорогого узла, который внес только 3% выручки от пластин и все еще имеет значительное пространство для расширения.
Этот сценарий требует, чтобы маржа оставалась устойчивой по мере масштабирования N2 и поглощения более высоких затрат зарубежными фабриками. TD Cowen повысил свою цель до 440 долларов, в то время как более широкий средний показатель Уолл-стрит находится около 527 долларов с консенсусом Strong Buy. Рост выручки на 36%, валовая прибыль 67,7% и контроль TSMC над мощностями передовой упаковки поддерживают случай долговечной ценовой силы. Если более высокие капитальные затраты отражают обязанные заказы клиентов, снижение с примерно 465 долларов до высоких 390-х может оказаться точкой входа.
Базовый сценарий: сильная прибыль и опасения по поводу капитальных затрат удерживают TSM между $390 и $440
В базовом сценарии TSMC выполняет свой прогноз, но рынок продолжает дисконтировать масштаб ее расходов. Выручка третьего квартала попадает в диапазон от 44,6 до 45,8 млрд долларов, выручка в долларах за полный год растет более чем на 30%, и акция торгуется боком, пока инвесторы оценивают доходность от ее расширения в Аризоне.
Передовые технологии составляют 77% выручки от пластин, в то время как валовая прибыль 67,7% обеспечивает сильный пол прибыли. Навес капитальных затрат, однако, ограничивает расширение мультипликатора. Высокие 390-е остаются ближайшей базой, в то время как цель TD Cowen в 440 долларов представляет первый значимый уровень сопротивления.
Медвежий сценарий: затраты зарубежных фабрик и давление на маржу тянут TSM к $350
Медвежий сценарий не требует коллапса спроса на ИИ. Он требует только того, чтобы стоимость удовлетворения этого спроса росла быстрее, чем ожидалось. TSMC дала прогноз валовой прибыли третьего квартала от 65% до 67%, ниже последних 67,7%, в то время как запуск N2 и расширение зарубежных фабрик могли бы снизить маржу примерно на два-три процентных пункта.
Основным триггером было бы сокращение планов мощности крупным клиентом, в то время как расходы на строительство остаются повышенными. TSMC также имеет существенную концентрацию клиентов, при этом десять крупнейших клиентов представляют около 85% дебиторской задолженности. В сочетании с геополитическим риском и растущей капиталоемкостью любая корректировка заказов могла бы сжать оценку и толкнуть акцию к середине 350-х долларов.
Прогнозы цен акций TSM на 2026 год от аналитиков Уолл-стрит
Уолл-стрит остается подавляюще позитивной по отношению к TSMC, и пересмотр целей после прибыли двигался выше, а не ниже, что является самым ясным сигналом того, что Уолл-стрит читает повышение капитальных затрат как обусловленное спросом, а не оборонительное.
|
Институт |
Ценовая цель 2026 |
Рейтинг |
Рыночный прогноз |
|
Средний показатель Уолл-стрит |
~$527 |
Strong Buy |
Средний показатель Уолл-стрит по примерно 19 аналитикам, значительно выше рыночной цены после прибыли. |
|
Модель 24/7 Wall St. |
$502,60 |
Buy |
Бычий. Ссылается на рост выручки на 35,1% против форвардного P/E около 28. |
|
TD Cowen |
$440 |
Buy |
Конструктивный. Повышено с $400 после отчета за второй квартал. |
|
Bank of America |
— |
Buy |
Позитивный. Ссылается на спрос на облачные ИИ, продолжающийся в течение прогнозного периода. |
|
Базовый сценарий |
$390-$440 |
Консолидация |
Стабильно. Прогноз выполняется, в то время как навес капитальных затрат ограничивает мультипликатор. |
|
Медвежий сценарий |
~$350-$390 |
N/A |
Осторожно. Предполагает разбавление маржи от N2 и зарубежных фабрик, или корректировку заказов клиентов. |
Как торговать акциями Taiwan Semiconductor (TSM) на BingX
Навигируйте по волатильности цикла прибыли TSMC, используя BingX TradFi и инструменты BingX AI, где экспозиция TSMC торгуется как TSMU.
TSMU - это GraniteShares 2x Long TSM Daily ETF, который обеспечивает двойную дневную доходность акций Taiwan Semiconductor, поэтому движение TSM на 3% становится примерно 6% в TSMU, в обе стороны. Поскольку эта 2x цель сбрасывается ежедневно, TSMU подходит для краткосрочных направленных сделок вокруг катализаторов, таких как квартальные релизы, а не для длительных держаний.
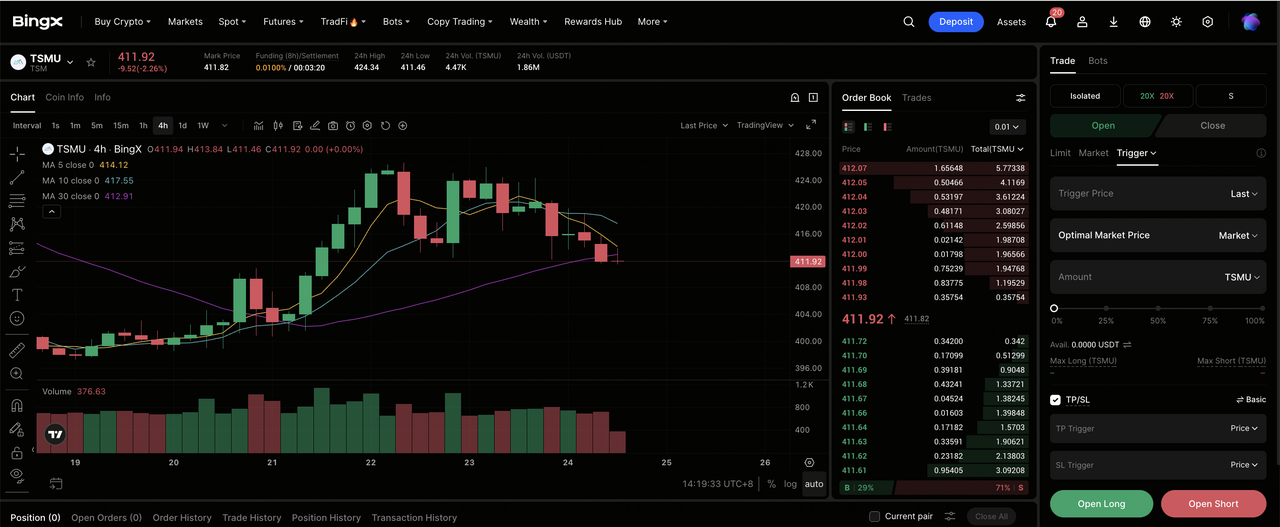
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на главной панели биржи BingX.
Шаг 2: Выберите TSMU. Найдите и выберите бессрочный фьючерсный контракт TSMU-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если ожидаете, что выручка третьего квартала попадет в прогноз от 44,6 до 45,8 млрд долларов, запуск 2-нанометрового процесса поднимет ценообразование, а повышение капитальных затрат будет переосмыслено как видимость спроса. Выберите открытие шорта, если ожидаете, что затраты зарубежных фабрик далее разбавят маржу, гиперскейлер урежет планы мощности, или растущая капиталоемкость сожмет мультипликатор.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу на основе вашей толерантности к риску. Поскольку TSMU уже несет 2x дневную экспозицию, а TSM упал с около 465 долларов до высоких 390-х в течение одного месяца, важны консервативное кредитное плечо и четкое позиционирование размера.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. TSMU может быстро реагировать на ежемесячные раскрытия выручки, квартальную прибыль, комментарии гиперскейлеров по капитальным затратам, обновления мощности CoWoS, заголовки о тарифной и экспортной политике США, а также геополитические новости Тайваня.
Топ-5 рисков, на которые стоит обратить внимание инвесторам TSM в 2026 году
Чтобы навигировать во второй половине 2026 года, инвесторы должны взвесить экономику монополии литейного производства TSMC против этих пяти структурных и макро встречных ветров.
- Капиталоемкость резко растет: Прогноз капитальных затрат на 2026 год переместился к 60-64 млрд долларов с 52-56 млрд долларов, с совокупными 265 млрд долларов, выделенными Соединенным Штатам. Свободный денежный поток потребляется строительством задолго до прихода выручки.
- Зарубежные фабрики и запуск N2 разбавляют маржу: Прогноз валовой прибыли третьего квартала от 65% до 67% находится ниже только что доставленных 67,7%, и руководство отметило несколько пунктов разбавления от затрат на запуск N2 и более дорогого зарубежного производства.
- Концентрация клиентов экстремальна: Десять крупнейших клиентов представляют примерно 85% дебиторской задолженности. Единственный гиперскейлер или проектировщик ускорителя, корректирующий заказы, движет всей моделью TSMC.
- Дебаты о пике ИИ применяются напрямую: TSMC сидит в передней части цепи заказов, поэтому любое замедление в капитальных расходах гиперскейлеров проявляется в ее запусках пластин и резервированиях упаковки, прежде чем появляется где-то еще.
- Геополитический риск Тайваня и тарифный риск остаются неразрешенными: Концентрация самых передовых производственных мощностей на одном острове, в сочетании с давлением США на перемещение производства, является постоянной скидкой, которую никакой квартальный результат не может устранить.
Заключительные мысли: стоит ли инвестировать в TSMC в 2026 году?
Отчет TSMC от 16 июля укрепил ее операционную силу, но переместил внимание на растущую капиталоемкость. Выручка достигла 40,20 млрд долларов, валовая прибыль составила 67,7%, прибыль выросла на 77,4%, а прогноз выручки третьего квартала приблизился к 45 млрд долларов. Дебаты о том, поддерживают ли планируемые годовые капитальные затраты от 60 до 64 млрд долларов долгосрочный рост ИИ или оправдывают более низкий мультипликатор.
Быки видят повышение капитальных затрат как сильный сигнал спроса и считают сброс цены акций чрезмерным. Медведи указывают на давление маржи от N2 и зарубежных фабрик, концентрацию клиентов и более капиталоемкую модель. Долгосрочные инвесторы в ИИ могут все еще видеть TSMC как прямой способ выразить эту точку зрения, в то время как осторожные трейдеры могут ждать подтверждения третьего квартала, с 390-ми как поддержкой и 440 долларами как ключевым уровнем восстановления.
Напоминание о риске: Торговля и инвестирование в акции, такие как TSM, включает высокий риск потери капитала. TSMC подвержена цикличности полупроводников, экстремальной концентрации клиентов, экспортному контролю и геополитическому риску Тайваня, любой из которых может двигать акцию независимо от ее прибыли. Проводите независимые исследования перед размещением капитала.
Связанное чтение
- Прогноз цены ASML (ASML) на 2026 год: может ли третье повышение прогноза толкнуть ASML выше $2,000?
- Прогноз цены акций Nvidia (NVDA) на 2026 год: могут ли Blackwell и Vera Rubin вернуть NVDA к $300?
- Прогноз акций Apple (AAPL) на 2026 год: рост MacBook Neo или ловушка оценки ИИ?
- Прогноз цены акций Micron на 2026 год: $1,500 суперцикл ИИ или ловушка циклической пиковой маржи?
- Прогноз акций Broadcom (AVGO) на 2026 год: король инфраструктуры ИИ или жертва маржи?
- Прогноз цены акций Qualcomm (QCOM) на 2026 год: может ли QCOM превысить $260 на росте Edge AI?
