
Uber (UBER) управляет глобальной платформой, соединяющей потребителей с водителями, курьерами, ресторанами, розничными торговцами и транспортными компаниями в сферах Мобильности, Доставки и Грузоперевозок. Его сеть насчитывала 208 миллионов ежемесячных активных пользователей платформы во втором квартале 2026 года, в то время как 10,2 миллиона водителей и курьеров заработали более $25 миллиардов в течение квартала. Широта создает межплатформенные преимущества, но также делает акции чувствительными к местному регулированию, страховым расходам, потребительскому спросу и нарушениям со стороны беспилотных транспортных средств.
Последний квартал показал, что рост пользователей и конверсия прибыли остаются сильными, даже когда сравнения основных доходов были искажены изменением бизнес-модели в Великобритании. Валовые бронирования Uber за второй квартал выросли на 24% до $58,02 миллиарда, а поездки увеличились на 18% до 3,87 миллиарда, в то время как доходы выросли на 12% до $14,19 миллиарда. Скорректированная EBITDA росла быстрее на 33% до $2,82 миллиарда, но руководство также обязалось вложить более $10 миллиардов в инвестиции в роботакси в ближайшие годы.
Прогноз акций UBER на 2026 год теперь сосредотачивается на двух конкурирующих точках зрения:
- Сценарий масштабирования платформы и автономности: Бронирования Мобильности и Доставки продолжают расти выше 20%, свободный денежный поток финансирует партнерства роботакси, и Uber становится уровнем спроса и диспетчеризации, соединяющим множественные автономные флоты с более чем 200 миллионами активных потребителей.
- Сценарий капиталоемкости и дезинтермедиации: Соглашение с Delivery Hero на $14,8 миллиарда и более $10 миллиардов запланированных инвестиций в роботакси поглощают денежные средства, в то время как Waymo, Tesla и другие операторы флотов строят прямые отношения с потребителями, которые ослабляют экономику маркетплейса Uber.
Данное руководство разбирает прогноз акций UBER, сценарии цен на 2026 год, ключевые риски и мнения аналитиков, опираясь на выпуск отчета о доходах Uber за второй квартал 2026 года от 5 августа, квартальную отчетность и рыночные данные до 23 сентября, плюс как торговать фьючерсами на акции UBER на BingX TradFi с залогом USDT.
Топ 5 вещей, которые нужно знать инвесторам Uber в сентябре 2026 года
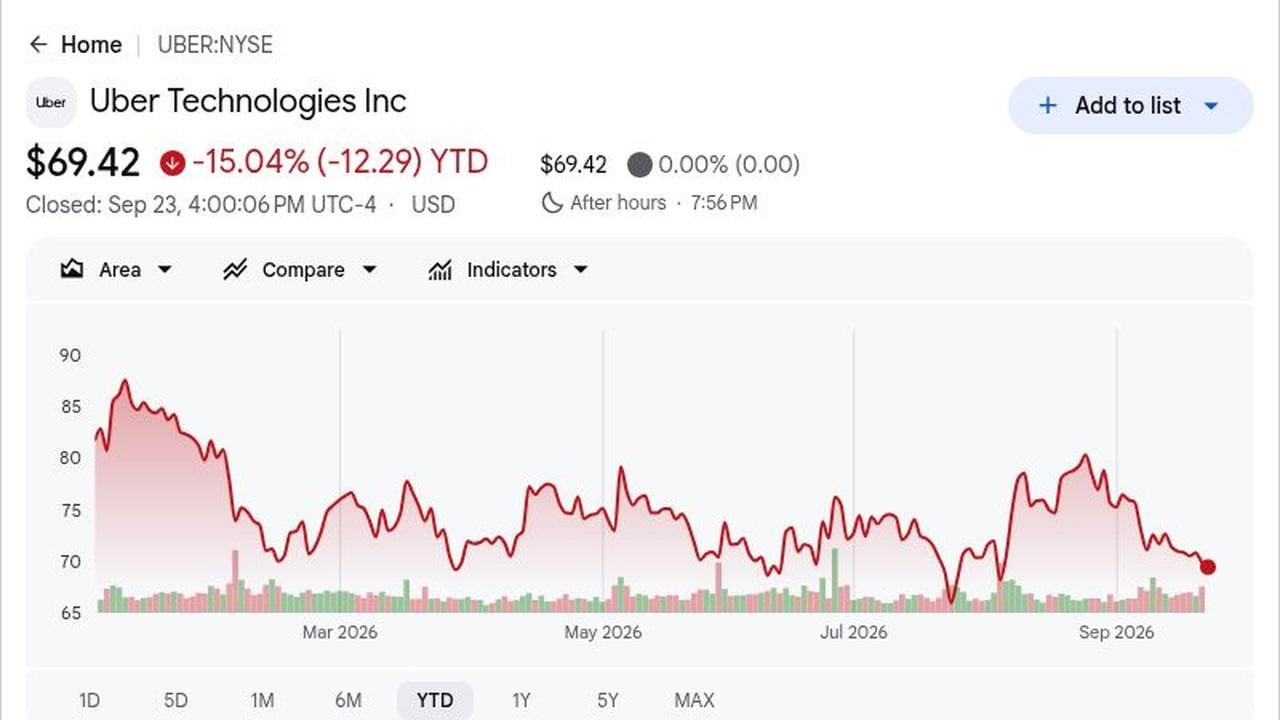
- UBER закрылся на $69,42 и снизился на 15,04% в 2026 году: Закрытие 23 сентября было примерно на 31% ниже 52-недельного максимума в $101,30, несмотря на рекордные бронирования и денежный поток. Разрыв показывает, что инвесторы дисконтируют конкуренцию роботакси, сделку с Delivery Hero и более мягкое краткосрочное руководство больше, чем текущий спрос на маркетплейсе.
- Доходы достигли $14,19 миллиарда, в то время как не-GAAP EPS вырос на 35% до $0,81: Доходы выросли на 12% год к году, но пришли примерно на $49 миллионов ниже консенсуса в $14,24 миллиарда. Скорректированная EPS превысила оценку FactSet в $0,80 на один цент, показав, что более сильный операционный рычаг частично компенсировал недобор доходов.
- Валовые бронирования выросли на 24% до $58,02 миллиарда при росте поездок на 18%: Бронирования превысили оценку LSEG в $57,06 миллиарда примерно на $962 миллиона, в то время как ежемесячные активные пользователи платформы выросли на 16% до 208 миллионов. Более высокие количества пользователей и 2%-ное увеличение ежемесячных поездок на потребителя показывают улучшение как охвата, так и вовлеченности.
- Скорректированная EBITDA выросла на 33% до $2,82 миллиарда, а свободный денежный поток достиг $2,79 миллиарда: Маржа EBITDA улучшилась до 4,9% от валовых бронирований с 4,5%, в то время как 12-месячный свободный денежный поток превысил $10 миллиардов впервые. Это генерирование денежных средств поддерживает выкупы, приобретения и обязательства по беспилотным транспортным средствам.
- Более $10 миллиардов запланированных инвестиций в роботакси следуют за соглашением с Delivery Hero на $14,8 миллиарда: Расходы на беспилотные автомобили, как ожидается, включат долевое участие партнеров, обязательства по транспортным средствам и поддержку флота, в то время как Delivery Hero может расширить объединенную платформу почти на 100 рынков. Обе инициативы расширяют возможности Uber, но делают распределение капитала все более важным для доходности на акцию.
Что такое Uber (UBER)?
Uber Technologies является платформой-маркетплейсом, а не владельцем транспортных средств в центре большинства транзакций. Мобильность соединяет пассажиров с водителями через продукты, включающие UberX, Reserve, Black, Uber for Business и более дешевые варианты. Доставка соединяет потребителей с ресторанами, продуктовыми магазинами и розничными торговцами, в то время как Грузоперевозки сопоставляют грузоотправителей с перевозчиками. Uber зарабатывает сервисные сборы и комиссии с транзакций, используя общую инфраструктуру идентичности, платежей, маршрутизации, ценообразования и членства по всей сети.
Его долгосрочное направление состоит в углублении межплатформенного использования, расширении местной коммерции и становлении уровнем распространения для автономной мобильности. Uber работает с Waymo в Остине и Атланте и объявил о отношениях с Zoox, Avride и Apollo Go, позволяя множественным разработчикам беспилотных автомобилей достичь своей установленной сети спроса. Продукты и Розничная торговля достигли $15 миллиардов в годовых бронированиях, поддерживаемых партнерами, включающими Tesco, GameStop, Ulta Beauty и Decathlon, в то время как запланированное приобретение Delivery Hero расширило бы охват к 100 рынкам.
Читать далее: Прогноз цены Tesla (TSLA) на 2026 год: Могут ли Роботакси и Optimus поднять акции TSLA до $500?
Обзор доходов Uber (UBER) за второй квартал 2026 года: Рекордные бронирования и сильный денежный поток компенсируют более мягкие перспективы EPS
Uber сообщил о доходах за второй квартал в размере $14,191 миллиарда против консенсуса в $14,24 миллиарда, в то время как не-GAAP EPS в $0,81 немного превысил оценку в $0,80. Валовые бронирования достигли $58,022 миллиарда, превысив прогноз в $57,06 миллиарда, и скорректированная EBITDA выросла на 33% до $2,819 миллиарда. Руководство по бронированиям на третий квартал в размере $58,25-60,25 миллиарда в целом соответствовало консенсусу, но руководство по EPS в размере $0,84-0,88 упало ниже оценки в $0,89, оставив явное напряжение между ростом и инвестициями.
Читать далее: Обзор доходов Uber (UBER) за второй квартал 2026 года: Недобор доходов в $14,2 миллиарда вызывает 5,29%-ную распродажу
|
Финансовый показатель |
Руководство / Консенсус |
Отчетность / Фактический |
Сюрприз |
|
Доходы за 2-й квартал 2026 |
$14,24 млрд консенсус |
$14,191 млрд |
Недобор. $49 млн ниже консенсуса; рост на 12% год к году. |
|
Не-GAAP разводненная EPS за 2-й квартал |
$0,80 консенсус |
$0,81 |
Превышение. На один цент выше консенсуса; рост на 35% год к году. |
|
GAAP разводненная EPS за 2-й квартал |
– |
$1,17 |
Улучшение. Рост на 85% с $0,63 годом ранее. |
|
GAAP чистая прибыль за 2-й квартал |
– |
$2,394 млрд |
Увеличение. Включила выгоду от переоценки инвестиций в $1,6 млрд. |
|
Валовые бронирования за 2-й квартал |
$57,06 млрд консенсус |
$58,022 млрд |
Превышение. $962 млн выше консенсуса; рост на 24% год к году. |
|
Поездки за 2-й квартал |
– |
3,867 млрд |
Расширение. Рост на 18% год к году при росте MAPC на 16%. |
|
Валовые бронирования Мобильности за 2-й квартал |
– |
$28,988 млрд |
Расширение. Рост на 22% в отчетности и 20% в постоянной валюте. |
|
Валовые бронирования Доставки за 2-й квартал |
– |
$27,463 млрд |
Ускорение. Рост на 26% в отчетности и 25% в постоянной валюте. |
|
Скорректированная EBITDA за 2-й квартал |
$2,78 млрд консенсус |
$2,819 млрд |
Превышение. Рост на 33% год к году; маржа достигла 4,9% от бронирований. |
|
Свободный денежный поток за 2-й квартал |
– |
$2,792 млрд |
Положительный. Рост на 13% год к году; скользящий FCF превысил $10 млрд. |
|
Прогноз валовых бронирований на 3-й квартал |
$59,21 млрд консенсус |
58,25-60,25 млрд |
В соответствии. Средняя точка $59,25 млрд в целом соответствует консенсусу. |
|
Прогноз не-GAAP EPS на 3-й квартал |
$0,89 консенсус |
0,84-0,88 |
Ниже. Верхняя граница была на один цент ниже консенсуса. |
- Доходы в размере $14,191 миллиарда выросли на 12%, но не достигли консенсуса на $49 миллионов: Сравнение занижает базовую активность, поскольку изменение бизнес-модели в Великобритании снизило заявленный рост примерно на восемь процентных пунктов без изменения экономики. Валовые бронирования выросли на 24%, поэтому недобор отражал учетную смесь больше, чем более слабый потребительский спрос.
- Не-GAAP EPS в размере $0,81 превысила консенсус на один цент и выросла на 35%: Не-GAAP операционная прибыль увеличилась на 40% до $2,143 миллиарда, намного быстрее роста доходов. Этот операционный рычаг поддерживает мнение, что Uber может финансировать инвестиции в беспилотные транспортные средства без ущерба для краткосрочного роста прибыли.
- Валовые бронирования в размере $58,022 миллиарда превысили ожидания на $962 миллиона: Бронирования Мобильности выросли на 22% до $28,988 миллиарда, в то время как бронирования Доставки увеличились на 26% до $27,463 миллиарда. Рост в обеих основных сферах бизнеса снижает зависимость от одной услуги и укрепляет более широкую платформу.
- Скорректированная EBITDA выросла на 33% до $2,819 миллиарда при достижении маржи 4,9%: Маржа улучшилась на 40 базисных пунктов с 4,5% от бронирований, в то время как свободный денежный поток увеличился на 13% до $2,792 миллиарда. Операционный рычаг остается заметным, хотя будущие расходы на беспилотные автомобили и приобретения могут перенаправить некоторые денежные средства от выкупов.
- Руководство по EPS на третий квартал в размере $0,84-0,88 отстало от консенсуса в $0,89: Руководство по валовым бронированиям сосредоточилось около $59,25 миллиарда, почти соответствуя прогнозу Стрит в $59,21 миллиарда, поэтому спрос не был главной проблемой. Более мягкий диапазон прибыли указывает вместо этого на время реинвестирования и смесь как краткосрочные препятствия для маржи.
Инвестиционный прогноз Uber (UBER) на 2026 год: Бычий сценарий $120 против медвежьего сценария $60
Прогноз Uber на 2026 год зависит от того, сможет ли сильный рост маркетплейса продолжаться, пока компания активно инвестирует в беспилотные автомобили и интегрирует Delivery Hero. Потенциал роста исходит от более быстрых бронирований, расширяющихся марж и партнерств роботакси, которые укрепляют сеть Uber, в то время как более высокие потребности в капитале и прямая конкуренция беспилотных автомобилей остаются основными рисками.
Бычий сценарий: Сильные бронирования и рост роботакси толкают UBER к $120
Бычий сценарий предполагает, что валовые бронирования остаются выше 20%-ного роста, в то время как 208 миллионов активных потребителей Uber делают платформу предпочтительным каналом спроса для множественных автономных флотов. Бронирования второго квартала выросли на 24%, поездки увеличились на 18%, и скорректированная EBITDA выросла на 33%, показывая, что масштаб сети уже производит более быстрый рост прибыли до того, как услуги беспилотных автомобилей станут существенными.
Движение к $120 потребует партнерств с Waymo, Zoox, Avride и Apollo Go для расширения предложения без обхода Uber. Интеграция Delivery Hero также должна будет сохранить свободный денежный поток, в то время как маржа EBITDA улучшится с 4,9% от бронирований. Продолжающийся рост бронирований на 20%-плюс и снижающееся количество акций укрепит сценарий.
Базовый сценарий: Стабильный рост маркетплейса удерживает UBER между $80 и $105
Базовый сценарий предполагает, что бронирования растут в высоких подростковых до низких 20-х, поездки продолжают расти быстрее, чем база потребителей, и операционный рычаг постепенно улучшается. Доставка, продукты и Uber for Business расширяют монетизацию, хотя более $10 миллиардов запланированных обязательств по беспилотным автомобилям и затраты на приобретения ограничивают более быстрое расширение марж.
UBER может торговаться в основном между $80 и $105 при этих условиях. Рост валовых бронирований около диапазона руководства 18%-22% на третий квартал, положительный свободный денежный поток и стабильные маржи Мобильности поддержат диапазон. Устойчивый рост ниже середины подростков ослабит его.
Медвежий сценарий: Более высокие расходы на беспилотные автомобили и прямая конкуренция тянут UBER к $60
Медвежий сценарий предполагает, что автономные разработчики все больше приобретают пассажиров напрямую, в то время как Uber все еще обязуется капиталом на долевое участие партнеров, транспортные средства и поддержку флота. Если транзакция Delivery Hero на $14,8 миллиарда добавляет затраты на интеграцию, поскольку обязательства по беспилотным автомобилям превышают $10 миллиардов, конверсия денежных средств может ослабнуть, даже если поездки продолжат расти.
Движение к $60 станет более вероятным, если рост бронирований упадет ниже 15%, более мягкая тенденция EPS третьего квартала сохранится, или свободный денежный поток существенно упадет с квартального уровня $2,792 миллиарда. Регулятивные расходы, страховое давление или более сильная прямая конкуренция от Waymo и Tesla могут добавить дальнейшее давление.
Прогнозы цен акций UBER на 2026 год от аналитиков Уолл-стрит
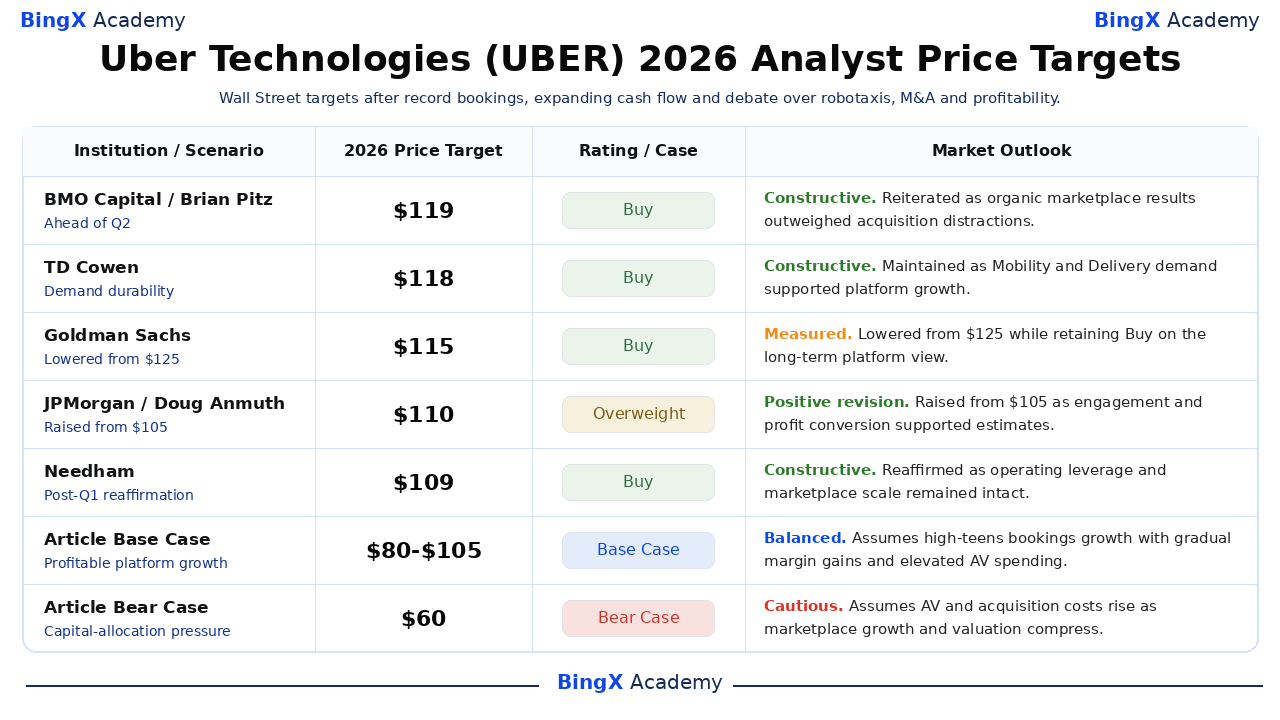
Это датированные, именованные сторонние действия аналитиков, а не гарантии, и их спред от $105 до $119 показывает значительную неопределенность вокруг распределения капитала и автономной мобильности. Редакционные базовый и медвежий сценарии перечислены отдельно внизу, чтобы сценарии статьи не путались с целями, выпущенными институциями, или единым консенсусным прогнозом.
|
Институция / Сценарий |
Целевая цена на 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
BMO Capital / Брайан Питц |
$119 |
Покупать |
Конструктивный. 4 августа: подтвердил перед вторым кварталом, поскольку органические результаты маркетплейса перевешивали отвлечения от приобретений. |
|
TD Cowen / Джон Блэкледж |
$118 |
Покупать |
Конструктивный. 17 июля: поддержал покупку, поскольку спрос на Мобильность и Доставку поддержал тезис платформы. |
|
Goldman Sachs / Эрик Шеридан |
$115 |
Покупать |
Взвешенный. 7 мая: снижен с $125 при сохранении покупки на долгосрочной платформенной точке зрения. |
|
JPMorgan / Дуг Анмут |
$110 |
Избыточный вес |
Положительная коррекция. 7 мая: повышен со $105, поскольку вовлеченность и конверсия прибыли поддержали более высокие оценки. |
|
Needham / Берни МакТернан |
$109 |
Покупать |
Конструктивный. 7 мая: подтвердил покупку, поскольку операционный рычаг и масштаб маркетплейса остались нетронутыми. |
|
KeyBanc / Джастин Паттерсон |
$105 |
Избыточный вес |
Взвешенный. 14 июля: снижен со $110, цитируя функции мобильности и расширяющееся принятие продуктов. |
|
Базовый сценарий статьи |
$80 до $105 |
Базовый сценарий |
Сбалансированный. Предполагает рост бронирований в высоких подростковых, постепенное увеличение марж и повышенные расходы на беспилотные автомобили. |
|
Медвежий сценарий статьи |
$60 |
Медвежий сценарий |
Осторожный. Предполагает, что затраты на беспилотные автомобили и приобретения растут по мере сжатия роста и оценки. |
Как торговать акциями Uber (UBER) на BingX
Торгуйте ростом бронирований Uber, партнерством роботакси и прогнозом марж, используя BingX TradFi и инструменты BingX AI. Поскольку UBER может резко реагировать на руководство по прибылям, объявления о беспилотных автомобилях и события приобретений, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
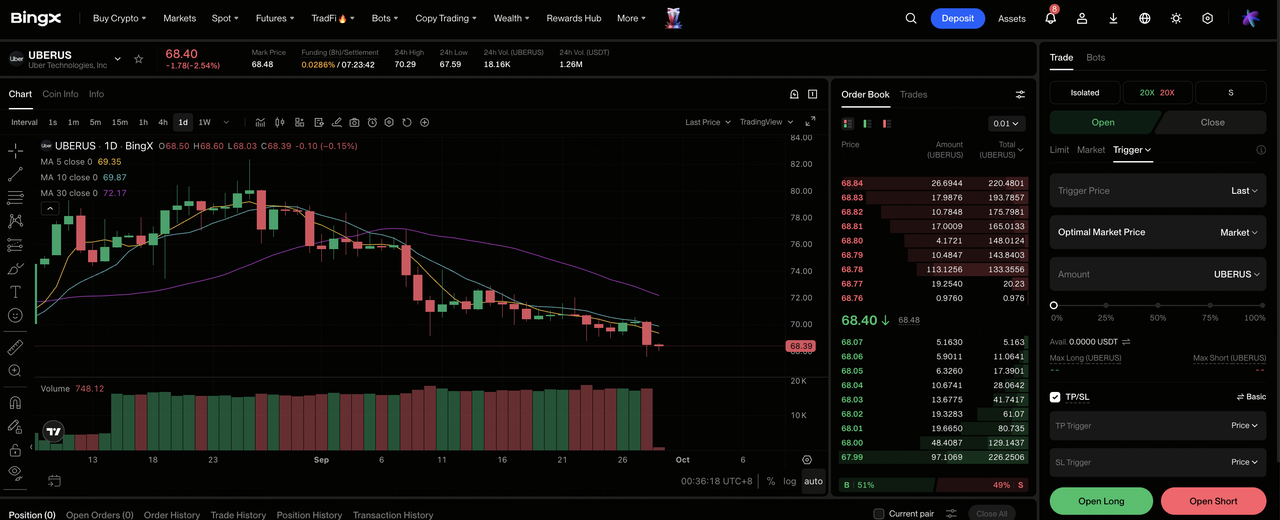
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите Uber (UBER). Найдите и выберите бессрочный фьючерсный контракт UBERUS-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть длинную позицию, если ожидаете, что рост бронирований и расширение марж превысят расходы на беспилотные автомобили. Выберите Открыть короткую позицию, если ожидаете, что автономная конкуренция или затраты на приобретения ослабят рост прибылей.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или Кросс-маржу на основе вашей толерантности к риску. Снижение YTD на 15,04% и движение на 6% после прибылей показывают, почему важны консервативное кредитное плечо и четкое определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни Take-Profit и Stop-Loss (TP/SL) до или сразу после входа в сделку. UBER может быстро реагировать на тренды бронирований, руководство по EPS, развертывания роботакси, регулятивные решения и обновления транзакции Delivery Hero.
Топ 5 рисков для наблюдения инвесторами Uber в 2026 году
Маркетплейс Uber растет и генерирует сильный денежный поток, но прогноз все еще зависит от того, укрепят ли расходы на беспилотные автомобили и приобретения платформу без снижения доходности на акцию.
- Автономные флоты могут ослабить роль маркетплейса Uber: Waymo и другие разработчики могут использовать Uber для распространения перед переводом большего количества пассажиров на свои собственные приложения. Потеря высокоценных городских поездок может снизить плотность сети и давление на тарифы.
- Более $10 миллиардов инвестиций в беспилотные автомобили повышают риск капиталоемкости: Долевые доли, обязательства по транспортным средствам и поддержка флота могут потреблять денежные средства до того, как автономные поездки достигнут масштаба. Слабые доходы будут конкурировать с выкупами и снижать свободный денежный поток на акцию.
- Сделка с Delivery Hero на $14,8 миллиарда создает интеграционный риск: Расширение к почти 100 рынкам может укрепить вовлеченность, но регулятивные одобрения, технологическая интеграция и местная конкуренция могут задержать синергии. Более высокие затраты будут давить на маржи.
- Регулирование водителей может повысить операционные расходы: Новые требования к льготам, минимальной заработной плате, страхованию или статусу занятости могут увеличить расходы на основных рынках. Uber может потребоваться поглотить эти расходы или передать их пассажирам.
- Потребительский спрос, валюты и страхование остаются точками давления: Ожидается, что валютный обмен снизит заявленный рост бронирований в третьем квартале примерно на один процентный пункт. Более слабый спрос, более высокие страховые расходы или агрессивное ценообразование со стороны конкурентов могут замедлить бронирования и улучшение маржи.
Заключительные мысли: Стоит ли инвестировать в Uber Technologies в 2026 году?
Что не подлежит сомнению, так это операционный импульс: валовые бронирования второго квартала выросли на 24% до $58,022 миллиарда, поездки увеличились на 18% до 3,867 миллиарда, и скорректированная EBITDA выросла на 33% до $2,819 миллиарда. Свободный денежный поток в размере $2,792 миллиарда также подтолкнул скользящий итог выше $10 миллиардов, давая Uber большую финансовую гибкость, чем на более ранних этапах роста.
Бычий сценарий зависит от того, что эти денежные средства финансируют доступ к беспилотным автомобилям и интеграцию Delivery Hero без ущерба для марж, в то время как медвежий сценарий предполагает, что капиталоемкость растет по мере прямой конкуренции автономных флотов. Более консервативные трейдеры могут подождать доказательств того, что EPS третьего квартала может превысить диапазон $0,84-0,88 и что развертывания роботакси добавляют поездки без ослабления тарифов.
Напоминание о рисках: Торговля и инвестирование в акции, такие как UBER, связаны с высоким риском потери капитала. Uber подвержен конкуренции беспилотных автомобилей, регулятивным решениям, расходам на водителей и страхование, интеграции приобретений, потребительскому спросу и волатильности валютного обмена. Проводите независимые исследования перед распределением капитала.
Рекомендуемое чтение
- Прогноз цены Tesla (TSLA) на 2026 год: Могут ли Роботакси и Optimus поднять акции TSLA до $500?
- Прогноз цены Alphabet (GOOGL) на 2026 год: Могут ли 82%-ный рост облачных технологий и ИИ поднять акции GOOGL до $430?
- Прогноз цены Amazon (AMZN) на 2026 год: Могут ли рост AWS и ИИ поднять AMZN выше $400?
- Прогноз цены PayPal (PYPL) на 2026 год: Могут ли рост Venmo и восстановление маржи поднять PYPL к $80?
- Прогноз цены Figma (FIG) на 2026 год: Может ли монетизация ИИ поднять FIG к $45?
