Onsemi (ON) разрабатывает и производит силовые полупроводники, аналоговые чипы и датчики изображения для автомобилей, промышленных систем и энергетической инфраструктуры. Её устройства на карбиде кремния и передовые силовые компоненты также ориентированы на высокоплотные системы ИИ. Более высокое содержание силовых компонентов на одно приложение создаёт большие возможности, однако загрузка заводов, длительная квалификация заказчиков и неравномерный спрос в автомобильной отрасли делают восстановление прибыли чувствительным к срокам поставок.
Последний квартал продемонстрировал улучшение, обусловленное силовым сегментом, а не широким восстановлением. Выручка Onsemi за 2-й квартал 2026 года составила 1,6035 млрд долл., а скорректированная прибыль на акцию (non-GAAP EPS) выросла до 0,74 долл., при этом выручка сегмента Power Solutions увеличилась на 19% в годовом выражении. Продажи аналоговых продуктов по-прежнему снизились. Прогноз на 3-й квартал предполагает скорректированную валовую маржу в диапазоне 40–42%, что делает загрузку заводов и конвертацию новых силовых разработок в фактические поставки следующими ключевыми испытаниями.
Прогноз акций ON на 2026 год сейчас строится на двух конкурирующих точках зрения:
- Сценарий роста на рынке силовых решений для ИИ: более высокое содержание силовых компонентов, новые клиентские платформы и восстанавливающаяся маржа поддерживают более высокие ожидания по прибыли.
- Сценарий неравномерного восстановления: слабость автомобильного и промышленного секторов, производственные издержки и финансирование поглощений ограничивают оценку, которую инвесторы присваивают будущему росту.
Данное руководство анализирует прогноз акций ON, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчётности о прибыли, раскрытий на Дне инвестора и октябрьских объявлений, а также возможности торговли фьючерсами на акции ON на BingX TradFi с обеспечением в USDT.
5 главных фактов для инвесторов onsemi в октябре 2026 года
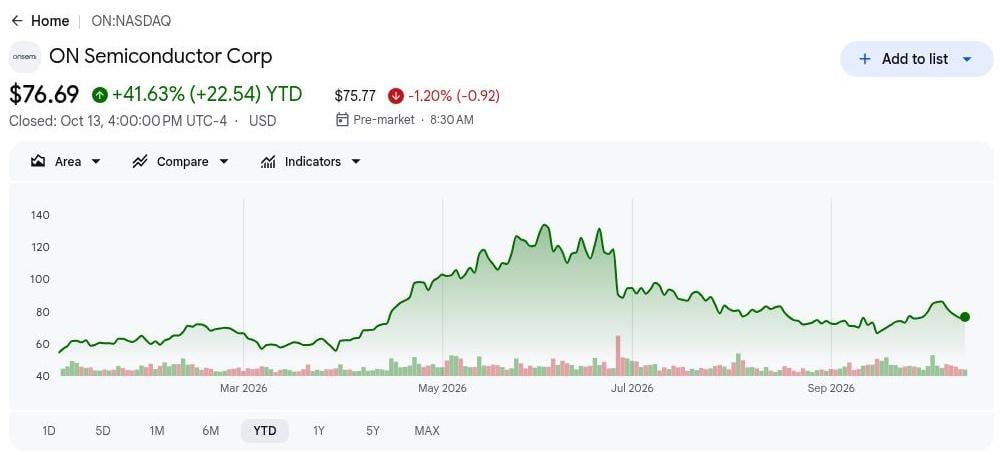
- Рост на 41,63% с начала года делает ON зависимой от реализации прогнозов по прибыли. Цена закрытия 2026-10-13 на уровне 76,69 долл. последовала за откатом от летних максимумов, заметным на графике. Устойчивый рост требует более высоких ожиданий по прибыли, поскольку возможности в сфере энергетики ИИ конкурируют с опасениями относительно более широкого восстановления.
- Выручка за 2-й квартал выросла на 9% до 1,6035 млрд долл. Скорректированная прибыль на акцию (non-GAAP EPS) увеличилась до 0,74 долл. с 0,53 долл. годом ранее. Оба результата превысили медианные ориентиры руководства. Более быстрый рост прибыли укрепляет аргументы в пользу восстановления и повышает значимость достижения следующего улучшения маржи.
- Выручка сегмента Power Solutions выросла на 19% в годовом выражении. Сегмент объёмом 829 млн долл. обеспечил наиболее очевидный зафиксированный двигатель роста. Участие в программе NVIDIA MGX добавляет инфраструктуру ИИ за пределами электрификации автомобилей. Освоение платформ должно превратиться в устойчивые поставки, прежде чем эта возможность сможет поддержать долгосрочную премию к оценке.
- Прогноз валовой маржи на 3-й квартал повышен до 40–42%. Руководство прогнозировало выручку в диапазоне 1,65–1,75 млрд долл. и скорректированную прибыль на акцию в диапазоне 0,81–0,93 долл. Прибыль зависит от улучшения продуктового микса и экономики производства. Результаты за 3-й квартал не были опубликованы на дату отсечки 2026-10-14, поэтому эти улучшения носят перспективный характер.
- Прогноз Sungrow по поставке 10 ГВт·ч добавляет конкретный катализатор для накопления энергии. 2026-10-14 компания Sungrow приняла гибридные модули EliteSiC для PowerTitan 3.0, сославшись на повышение КПД инвертора на 0,4%. Оценка объёма европейских поставок касается систем Sungrow. Победа в тендере расширяет присутствие в сетевом секторе без раскрытия суммы портфеля заказов onsemi в денежном выражении.
Что такое onsemi (ON)?
onsemi разрабатывает и производит полупроводники, управляющие питанием, контролирующие электрические системы и обеспечивающие интеллектуальное сенсорное восприятие. Три основных направления деятельности компании — Power Solutions, Analog and Mixed-Signal и Intelligent Sensing — обслуживают электрификацию транспортных средств, промышленную автоматизацию, накопление энергии и центры обработки данных. Технологии на основе кремния, карбида кремния (SiC) и нитрида галлия (GaN) повышают энергоэффективность в этих приложениях. В отличие от бесфабричных разработчиков чипов, onsemi управляет собственными производственными мощностями, что обеспечивает более высокий контроль над производством, одновременно делая загрузку заводов и структуру продуктового портфеля важными факторами рентабельности.
onsemi расширяется в более быстро растущие силовые приложения за счёт сенсорно-управляющей платформы Treo, устройств GaNEXUS и встроенной силовой платформы (EPP). Её участие в программе NVIDIA MGX поддерживает формирующуюся инфраструктуру центров обработки данных ИИ на 800 В постоянного тока, тогда как принятие Sungrow модулей EliteSiC для PowerTitan 3.0 укрепляет позиции компании в сфере накопления энергии. Subaru также рассматривает EPP для будущих автомобилей, а запланированное поглощение Synaptics может расширить возможности onsemi в области подключённых вычислений после завершения сделки. Вместе эти инициативы расширяют возможности компании за пределы автомобильного спроса и позиционируют её для роста в инфраструктуре ИИ, промышленной энергетике и электрификации следующего поколения.
Читайте также: Лучшие акции в сфере энергетики ИИ для покупки в 2026 году: ядерная энергетика, газ, топливные элементы и развёртывание энергосистем ИИ
Обзор результатов onsemi (ON) за 2-й квартал 2026 года: рост Power Solutions на 19% ведёт к восстановлению маржи
Выручка за 2-й квартал 2026 года составила 1,6035 млрд долл., превысив медианный ориентир руководства в 1,585 млрд долл., а скорректированная прибыль на акцию составила 0,74 долл. против медианного ориентира 0,71 долл. Выручка сегмента Power Solutions выросла на 19% до 829 млн долл., а скорректированная валовая маржа достигла 39,3%. Прогноз на 3-й квартал с выручкой от 1,65 до 1,75 млрд долл. и валовой маржой 40–42% указывает на дальнейшее восстановление, хотя слабый спрос на аналоговые продукты делает это улучшение неравномерным.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка за 2-й квартал |
Прогноз 1,535–1,635 млрд долл. |
1,6035 млрд долл. |
Выше. На 18,5 млн долл. выше медианного ориентира; рост на 9% г/г. |
|
Скорректированная разводнённая EPS за 2-й квартал (non-GAAP) |
Прогноз 0,65–0,77 долл. |
0,74 долл. |
Выше. На 0,03 долл. выше медианного ориентира; рост на 40% г/г. |
|
Чистая прибыль по GAAP за 2-й квартал |
170,3 млн долл. годом ранее |
226,8 млн долл. |
Улучшение. Рост на 56,5 млн долл., или 33%, в годовом выражении. |
|
Скорректированная валовая маржа за 2-й квартал (non-GAAP) |
Прогноз 38–40% |
39,30% |
Выше. На 30 базисных пунктов выше медианного ориентира. |
|
Выручка группы Power Solutions |
698,2 млн долл. годом ранее |
829,0 млн долл. |
Рост. Увеличение на 19% в годовом выражении. |
|
Прогноз выручки на 3-й квартал |
Факт 2-го квартала: 1,6035 млрд долл. |
1,650–1,750 млрд долл. |
Выше. Медианный ориентир 1,70 млрд долл. предполагает последовательный рост на 6%. |
|
Прогноз скорректированной валовой маржи на 3-й квартал (non-GAAP) |
Факт 2-го квартала: 39,3% |
40–42% |
Выше. Медианный ориентир 41% — рост на 170 базисных пунктов. |
|
Операционный денежный поток за 2-й квартал |
184,3 млн долл. годом ранее |
459,7 млн долл. |
Улучшение. Рост примерно на 150% в годовом выражении. |
- Выручка превысила медианный ориентир на 18,5 млн долл. Продажи выросли с 1,4687 млрд долл. годом ранее и 1,5133 млрд долл. в 1-м квартале. Последовательное улучшение поддерживает восстановление маржи. Скромный выход за пределы прогноза всё же требует устойчивости поставок, прежде чем инвесторы смогут предполагать более широкое ускорение.
- Скорректированная прибыль на акцию выросла примерно на 40% в годовом выражении. Результат 0,74 долл. сравнивается с 0,53 долл. во 2-м квартале 2025 года; прибыль на акцию по GAAP составила 0,56 долл. Более быстрый рост прибыли сигнализирует об улучшении экономики. Корректировки на реструктуризацию и поглощения по-прежнему влияют на соотношение между отчётной прибылью и оценкой, которую присваивают инвесторы.
- Силовой сегмент объёмом 829 млн долл. обеспечил наибольший рост. Power Solutions выросла на 19% в годовом выражении на фоне снижения выручки сегмента Analog and Mixed-Signal на 2%. Это расхождение подтверждает тезис о лидерстве силового направления и ограничивает утверждения о полном циклическом восстановлении. Более широкое участие диверсифицировало бы будущие повышения прогнозов по прибыли.
- Свободный денежный поток составил 425,4 млн долл., или 26,5% от выручки. Операционный денежный поток в размере 459,7 млн долл. превысил капиталовложения в 34,3 млн долл. Высокая конвертация денежных средств поддерживает финансовую гибкость и возврат капитала. Низкий уровень инвестиций требует внимания при оценке воспроизводимости показателей в рамках полного производственного цикла.
- Медианный ориентир EPS на 3-й квартал вырос до 0,87 долл. Это сравнивается с 0,74 долл. во 2-м квартале при медианном ориентире выручки 1,70 млрд долл. Продажи, структура продуктового портфеля и эффективность производства должны улучшаться одновременно. Достижение выручки без прогнозируемого роста маржи ослабит аргумент в пользу операционного левериджа, несмотря на новые объявления о клиентах в сфере ИИ.
Инвестиционный прогноз по onsemi (ON) на 2026 год: бычий сценарий с целью $100 против медвежьего с целью $60
Перспективы onsemi на 2026 год зависят от того, приведёт ли более высокий спрос на силовые решения к росту загрузки заводов и маржи за пределами одного сегмента. Разработки для инфраструктуры ИИ и систем накопления энергии могут добавить рост за пределами автомобильных приложений. Замедленная квалификация клиентов, слабые промышленные заказы или дорогостоящее финансирование поглощений затруднили бы достижение прогнозируемого восстановления прибыли.
Бычий сценарий: рост силовых решений для ИИ выведет ON к отметке $100
Бычий сценарий предполагает продолжение роста силовых поставок, приближение или превышение выручки за 3-й квартал отметки 1,70 млрд долл. и достижение скорректированной валовой маржи около 41%. Более высокая загрузка распределяет постоянные производственные затраты на большее число устройств. Развёртывание у Sungrow и участие в экосистеме NVIDIA расширяют возможности за пределы автомобильного рынка, тогда как повторные заказы клиентов поддержат более высокие прогнозы прибыли.
Движение к отметке $100 потребует выполнения показателей маржи, более высокого прогноза и подтверждения того, что силовые разработки для ИИ превратятся в устойчивые поставки. Запланированная сделка с Synaptics ожидается к закрытию позднее, поэтому данный сценарий не опирается на немедленный вклад поглощения в прибыль.
Базовый сценарий: постепенное восстановление удержит ON в диапазоне $75–$85
Базовый сценарий предполагает, что 3-й квартал соответствует прогнозу, а силовые продукты компенсируют более слабый спрос на аналоговые и сенсорные решения. EPP и GaNEXUS проходят клиентскую квалификацию без резкого роста выручки. Улучшение загрузки производства поддерживает прибыль, однако диапазон $75–$85 не предполагает, что все разработки для ИИ или автомобильной отрасли уже находятся в серийном производстве.
ON может торговаться преимущественно в диапазоне $75–$85, если валовая маржа остаётся в пределах 40–42%, а промышленные заказы стабилизируются. Повышение прогноза поднимет диапазон; промах по выручке или марже подорвёт его.
Медвежий сценарий: слабый спрос потянет ON к отметке $60
Медвежий сценарий предполагает, что более слабые автомобильные или промышленные заказы опустят выручку ниже нижней границы прогноза на 3-й квартал в 1,65 млрд долл. Меньший объём поставок оставит постоянные заводские затраты распределёнными на меньшую базу, тогда как более медленное освоение силовых продуктов ограничит компенсирующий эффект. Снижение аналоговых продаж на 2% во 2-м квартале уже свидетельствует о неравномерности восстановления.
Движение к отметке $60 станет более вероятным, если валовая маржа упадёт ниже 40%, развёртывание систем накопления энергии сдвинется или финансирование поглощений обременит денежный поток. Стабилизация заказов и улучшение прогноза ослабят этот негативный сценарий.
Прогнозы цены акций ON на 2026 год от аналитиков Уолл-стрит
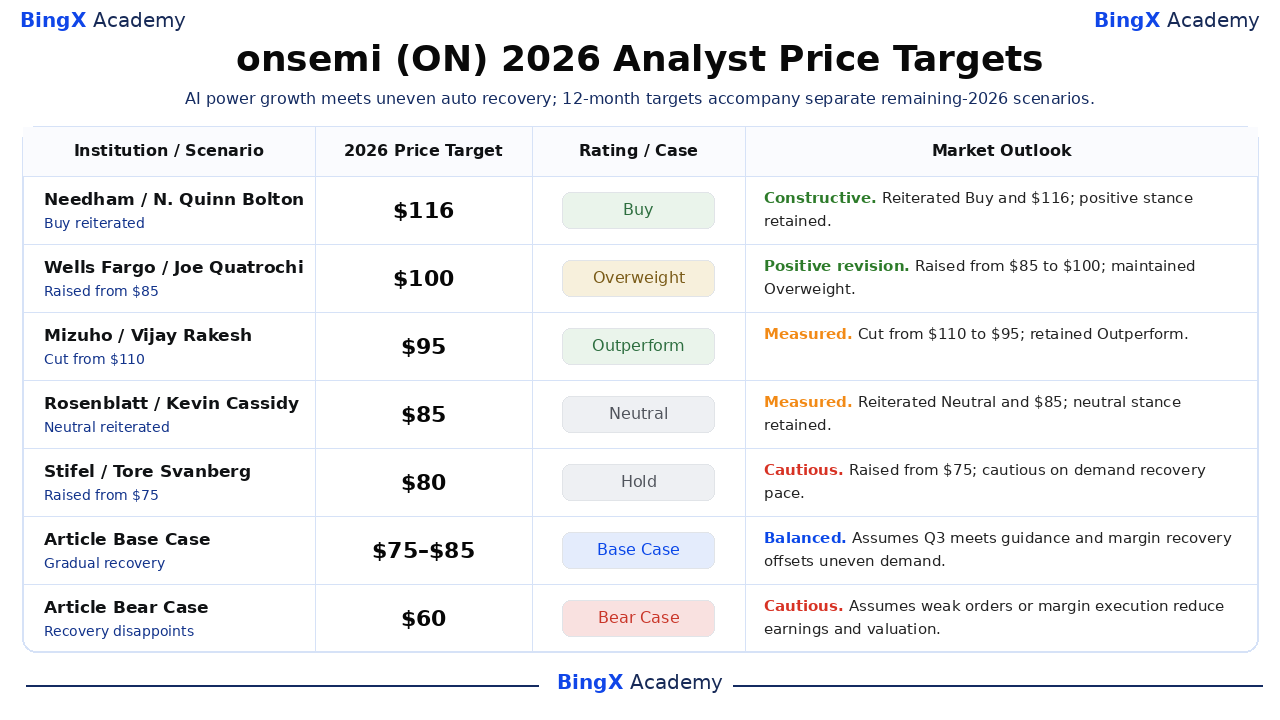
Указанные датированные действия аналитиков представляют собой 12-месячные ориентиры, а не гарантированные цены на конец года. Выбранные целевые уровни охватывают диапазон 80–116 долл. Там, где источник подтверждает только действие, без раскрытого обоснования, атрибуция не производится. Последние две строки представляют собой отдельные редакционные сценарии до конца 2026 года с допущениями, изложенными выше.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночная оценка |
|
Needham |
$116 |
Покупать |
Позитивная. 2026-10-02: Н. Куинн Болтон подтвердил рейтинг «Покупать» и целевую цену $116; позиция «Покупать» сохранена. |
|
Wells Fargo |
$100 |
Лучше рынка |
Позитивный пересмотр. 2026-10-02: Джо Куатрочи повысил целевую цену с $85 до $100, сохранив рейтинг «Лучше рынка»; позитивный пересмотр целевого уровня. |
|
Mizuho |
$95 |
Лучше рынка |
Взвешенная. 2026-09-17: Виджай Ракеш снизил целевую цену с $110 до $95, сохранив рейтинг «Лучше рынка»; снижение целевой цены несмотря на рейтинг «Лучше рынка». |
|
Rosenblatt |
$85 |
Нейтрально |
Взвешенная. 2026-09-17: Кевин Кэссиди подтвердил рейтинг «Нейтрально» и целевую цену $85; нейтральная позиция сохранена. |
|
Stifel |
$80 |
Держать |
Осторожная. 2026-10-05: Торе Сванберг повысил целевую цену с $75 до $80, сохранив рейтинг «Держать», поскольку видимость восстановления промышленного и автомобильного секторов остаётся ограниченной. |
|
Базовый сценарий статьи |
$75–$85 |
Базовый сценарий |
Сбалансированная. Предполагается, что 3-й квартал соответствует прогнозу, а восстановление маржи компенсирует неравномерный спрос. |
|
Медвежий сценарий статьи |
$60 |
Медвежий сценарий |
Осторожная. Предполагается, что слабые заказы или проблемы с исполнением по марже снижают прибыль и оценку. |
Как торговать акциями onsemi (ON) на BingX
Торгуйте прогнозами onsemi в сфере силовых решений для ИИ, восстановления маржи и подключённых вычислений с помощью BingX TradFi и инструментов BingX AI. Поскольку ON может резко реагировать на прогнозы по прибыли, объявления клиентов и события, связанные с Synaptics, трейдеры должны определить как катализатор, так и лимиты риска перед открытием позиции.
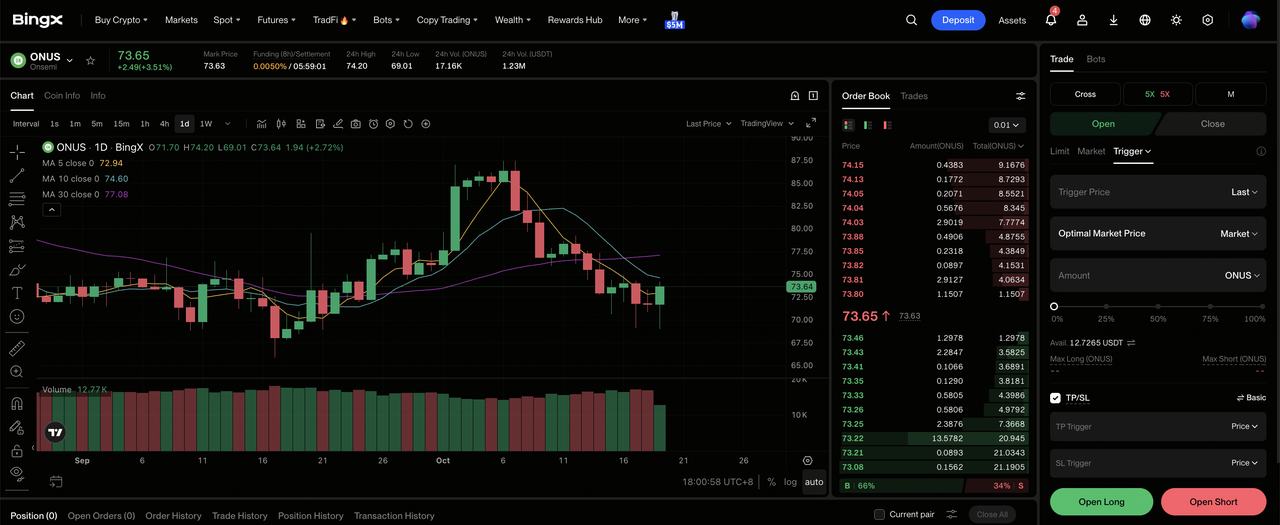
Шаг 1: Откройте BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите onsemi (ON). Найдите и выберите контракт бессрочных фьючерсов ONUS-USDT.
Шаг 3: Выберите направление. Нажмите «Открыть лонг», если вы ожидаете, что поставки силовых решений для ИИ и восстановление валовой маржи поднимут прибыль. Нажмите «Открыть шорт», если вы ожидаете, что слабый спрос в автомобильном или промышленном секторе подорвёт прогноз.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Рост ON на 41,63% с начала года и откат от летних максимумов делают консервативное кредитное плечо и чёткий размер позиции особенно важными.
Шаг 5: Применяйте строгие протоколы управления рисками. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. ON может быстро реагировать на данные о прибыли, прогнозы маржи, обновления по клиентам в сфере накопления энергии и новости о финансировании поглощений.
5 главных рисков для инвесторов onsemi в 2026 году
Возможности onsemi в сфере силовых решений и инфраструктуры ИИ по-прежнему зависят от того, достигнут ли клиентские программы производственных масштабов, способных улучшить загрузку заводов, маржу и генерацию денежных средств.
- Неравномерный спрос клиентов может замедлить восстановление маржи. Выручка сегмента Analog and Mixed-Signal снизилась на 2% во 2-м квартале, тогда как Power Solutions расширилась. Слабые автомобильные или промышленные заказы снизят загрузку заводов, уменьшив прибыль и оценку, присваиваемую восстановленной базе рентабельности.
- Освоение технологий может занять больше времени, чем ожидает рынок. Взаимодействие Subaru с EPP находится на стадии ранней оценки. Задержки квалификации или выбор клиентами конкурирующих архитектур могут отложить выручку, необходимую для окупаемости затрат на разработку, что приведёт к более медленной отдаче на вложенный в новые платформы капитал.
- Временны́е рамки инфраструктуры ИИ могут ослабить видимость поставок. Участие в NVIDIA MGX зависит от графиков развёртывания у клиентов. Задержки в строительстве центров обработки данных или подключении к электросети отодвинут поставки, снизив видимость прибыли и затруднив поддержание премии, основанной на быстром росте.
- Сделка с Synaptics может поглотить финансовую гибкость. Пересмотренное денежное поглощение за 5,7 млрд долл. требует денежных средств и финансирования; закрытие ожидается в середине 2027 года. Процентные расходы, затраты на интеграцию или задержка синергий могут снизить выгоды для прибыли и объём денежных средств, доступных для обратного выкупа акций.
- Долгосрочные финансовые ориентиры могут быть дисконтированы преждевременно. Целевые показатели модели до 2030 года предполагают скорректированную валовую маржу 53% и свободный денежный поток около 3,5 млрд долл. в год. Отклонения по структуре портфеля или загрузке снизят ожидаемую прибыль и сожмут мультипликатор до того, как начнётся снижение выручки.
Итоги: стоит ли инвестировать в onsemi в 2026 году?
onsemi располагает убедительным маршрутом от специализированных силовых устройств к более крупным системам ИИ и энергетической инфраструктуры. Рост Power Solutions, улучшение конвертации денежных средств и победа в тендере Sungrow обеспечивают конкретную поддержку этому направлению. Освоение продуктов клиентами, инженерная оценка и долгосрочные финансовые амбиции имеют разные пути к признанной выручке и будущей акционерной отдаче.
Редакционный бычий сценарий с целевой ценой $100 требует более высокой видимости прибыли и исполнения по марже; медвежий сценарий с целью $60 предполагает, что разочарование спросом снизит как прибыль, так и оценку. Базовый диапазон $75–$85 отражает неравномерное восстановление. Консервативным трейдерам, возможно, следует дождаться отчётной валовой маржи за 3-й квартал, обновлённых комментариев о потребительском спросе и более чёткого понимания структуры финансирования поглощения, прежде чем увеличивать экспозицию на долгосрочную дорожную карту.
Предупреждение о рисках: Торговля и инвестирование в акции, такие как ON, сопряжены с высоким риском потери капитала. Автомобильная цикличность, производственные затраты, сроки развёртывания ИИ и исполнение поглощений могут изменить прогноз; бессрочные контракты с плечом добавляют риск ликвидации. Проведите самостоятельное исследование перед размещением капитала.
Материалы по теме
- Лучшие акции в сфере энергетики ИИ для покупки в 2026 году: ядерная энергетика, газ, топливные элементы и развёртывание энергосистем ИИ
- Прогноз цены акций NVIDIA (NVDA) на 2026 год: может ли рост инфраструктуры ИИ вывести NVDA к отметке $420?
- Прогноз цены акций AMD на 2026 год: может ли рост ИИ вывести AMD к отметке $700?
- Прогноз цены акций HPE на 2026 год: может ли рост ИИ и сетевых технологий вывести HPE к отметке $90?
- Прогноз цены акций Bloom Energy (BE) на 2026 год: может ли энергоснабжение ИИ-центров обработки данных вывести BE к отметке $350?
- Прогноз цены акций Oklo (OKLO) на 2026 год: могут ли ядерные достижения вывести OKLO к отметке $100?
