


Workday (WDAY) продаёт облачные приложения для управления персоналом, расчёта заработной платы, финансов и планирования крупным организациям. Долгосрочные подписки и высокий уровень удержания клиентов обеспечивают стабильную базу, тогда как Sana и специализированные агенты направлены на автоматизацию работы в рамках этих приложений. Расширение платформы может увеличить расходы клиентов, однако новые затраты на инфраструктуру и замедление бронирований способны снизить отдачу от внедрения ИИ.
Последний квартал продемонстрировал устойчивость подписок и улучшение скорректированной маржи без соответствующего роста денежного потока. Выручка Workday за II квартал 2027 финансового года выросла на 12,8% до 2,649 млрд долларов, подписочная выручка увеличилась на 13,9%, а операционная маржа по non-GAAP достигла 31,1%. Свободный денежный поток сократился до 460 млн долларов, несмотря на то что агентный ИИ обеспечил более четверти стоимости новых годовых контрактов. Платное расширение и восстановление денежного потока остаются следующими ключевыми проверками.
Прогноз акций WDAY на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий расширения ИИ: Платные агенты, устойчивые продления и улучшенное операционное плечо могут восстановить доверие и поддержать редакционный «бычий» сценарий до $225.
- Сценарий замедления бронирований: Снижение спроса на подписки, задержка монетизации и ухудшение конвертации денежного потока могут сжать оценку и потянуть WDAY к редакционному «медвежьему» сценарию в $150.
Данное руководство разбирает прогноз акций WDAY, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе квартальных отчётов, прогнозов руководства и октябрьских анонсов продуктов, а также о том, как торговать фьючерсами на акции WDAY на BingX TradFi с залогом в USDT.
5 главных вещей, которые инвесторы Workday должны знать в октябре 2026 года
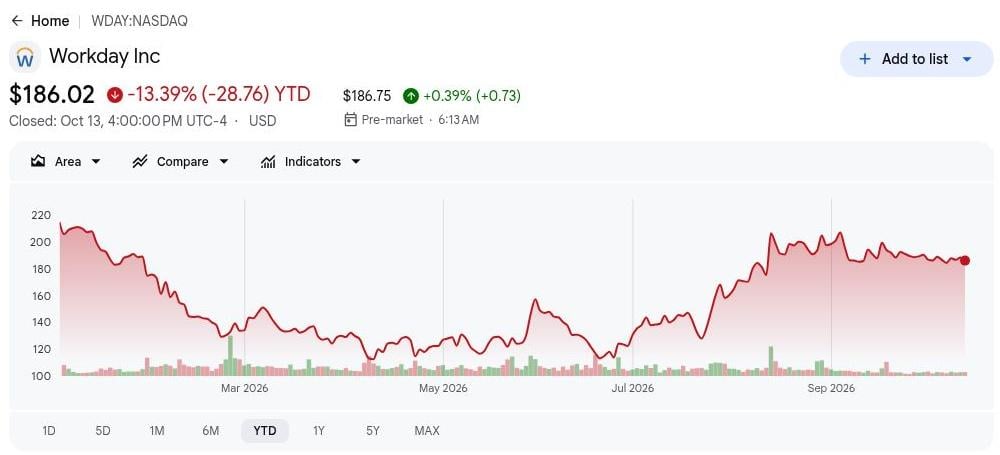
- WDAY закрылась на отметке $186,02 после снижения на 13,39% с начала года. Ориентир по завершённой сессии остаётся ниже уровня начала года. Оценка скорректированной прибыли на акцию S&P Global на 2027 финансовый год в размере $11,08 подразумевает 16,8 кратных прибыли. Дальнейшее восстановление требует большей уверенности в том, что агенты улучшат рост подписок.
- Выручка за II квартал выросла на 12,8% до 2,649 млрд долларов. Подписки выросли на 13,9%, а разводнённая прибыль на акцию по non-GAAP достигла $2,75 против $2,21. Продажи и рентабельность улучшаются одновременно. Это сочетание должно сохраняться по мере того, как прогнозируемый рост подписок в III квартале снижается до 12%.
- Годовая регулярная выручка (ARR) агентного ИИ достигла примерно 600 млн долларов. Презентация показала рост выше 200% и более 100 млн долларов новой стоимости годовых контрактов агентного ИИ. Более 5 500 клиентов используют органического агента. ARR и стоимость контрактов отличаются от признанной выручки, что требует внимательного сравнения.
- Прогноз подписочной выручки на 2027 финансовый год приближается к 9,95 млрд долларов. Руководство ожидает от 9,940 млрд до 9,950 млрд долларов, что представляет рост на 13%, скорректированную маржу 31,0% и 3,180 млрд долларов годового свободного денежного потока. Выполнение всех трёх показателей укрепит уверенность в качестве роста.
- Платформа Workday охватывает более 80 миллионов контрактных пользователей. Sana стала новым рабочим пространством Workday Home 13 октября, расширив интерфейс для задач под управлением агентов. Sana Concierge остаётся ограниченной для ранних последователей, а общая доступность ожидается в I квартале 2027 года. Влияние на выручку зависит от поэтапного внедрения.
Что такое Workday (WDAY)?
Workday объединяет записи о сотрудниках, расчёт заработной платы, финансовый менеджмент, закупки и планирование в единую облачную платформу подписок. Организации могут использовать общие данные, разрешения и рабочие процессы согласования между командами вместо того, чтобы поддерживать отдельные системы для каждой функции. Внедренческие услуги поддерживают развёртывание, тогда как многолетние контракты, продления и расширение модулей обеспечивают регулярную выручку. Более 11 500 организаций, включая более 65% компаний из Fortune 500, используют это программное обеспечение. Workday отчитывается по одному сегменту облачных приложений, поэтому инвесторы не могут выделить выручку от ИИ в стандартной разбивке отчётности.
Workday размещает Sana в начале существующих рабочих процессов и использует свою систему учёта агентов (Agent System of Record) для управления автоматизированной деятельностью. Агент финансового аудита (Financial Audit Agent) и Workday Learning расширяют продуктовую линейку, тогда как интеграция с AWS Data Cloud подключает управляемые данные HR и финансов к внешним сервисам. Планируемое приобретение C1.ai может добавить средства управления идентификацией для людей и агентов после закрытия сделки. Использование клиентами, платное расширение и удержание покажут, углубляют ли эти дополнения подписки за рамки доступности продукта.
Читать далее: Прогноз цены акций Salesforce (CRM) 2026: Сможет ли рост под руководством Agentforce поднять CRM до $330?
Обзор результатов Workday (WDAY) за II квартал 2027 финансового года: подписочная выручка выросла на 13,9% при улучшении маржи
Workday сообщила о выручке за II квартал 2027 финансового года в размере 2,649 млрд долларов, что на 12,8% выше показателя прошлого года и на 9 млн долларов выше консенсуса, тогда как подписочная выручка выросла на 13,9% до 2,471 млрд долларов. Скорректированная прибыль на акцию достигла $2,75, а операционная маржа по non-GAAP улучшилась до 31,1%. Руководство прогнозирует годовую подписочную выручку в диапазоне от 9,940 млрд до 9,950 млрд долларов, хотя свободный денежный поток снизился на 21,8% до 460 млн долларов, что делает конвертацию денежных средств важным показателем прибыльности.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка за II квартал 2027 ФГ |
Консенсус LSEG: $2,640 млрд |
$2,649 млрд |
Превышение. На $9 млн выше оценки; рост на 12,8% г/г. |
|
Скорректированная разводнённая прибыль на акцию |
$2,21 годом ранее |
$2,75 |
Улучшение. Рост на 24,4% год к году. |
|
Чистая прибыль по GAAP |
$228 млн годом ранее |
$632 млн |
Выше. Рост на $404 млн, включая налоговую льготу в $374 млн. |
|
Подписочная выручка |
$2,169 млрд годом ранее |
$2,471 млрд |
Рост. Увеличение на 13,9% год к году. |
|
12-месячный бэклог |
$7,911 млрд годом ранее |
$9,034 млрд |
Расширение. Рост на 14,2% год к году. |
|
Операционная маржа по non-GAAP |
29,0% годом ранее |
31,10% |
Улучшение. Рост на 2,1 процентных пункта. |
|
Свободный денежный поток |
$588 млн годом ранее |
$460 млн |
Снижение. Уменьшение на 21,8% год к году. |
|
Прогноз подписочной выручки на 2027 ФГ |
— |
9,940 млрд–9,950 млрд |
Прогноз. Около 13% годового роста. |
- Подписочная выручка выросла на 13,9% до 2,471 млрд долларов. Выручка увеличилась на 302 млн долларов с 2,169 млрд долларов, при этом существующие клиенты обеспечили 60% роста подписок, а новые клиенты — 40%. Расширение в рамках установленной базы по-прежнему является ключевым для роста регулярной выручки Workday.
- Более 5 500 клиентов приняли органических ИИ-агентов Workday. Количество пользователей выросло более чем на 35% квартал к кварталу, а ARR агентного ИИ достигла примерно 600 млн долларов. Растущее корпоративное использование создаёт возможности для монетизации, хотя продления, расширение контрактов и затраты на инфраструктуру определят рентабельность.
- 12-месячный бэклог подписок вырос на 14,2% до 9,034 млрд долларов. Общий бэклог увеличился на 8,0% до 27,403 млрд долларов, обеспечивая видимость краткосрочной выручки. Более медленный рост общего бэклога делает продления клиентских контрактов и долгосрочное расширение контрактов важными индикаторами устойчивого спроса.
- Операционная маржа по non-GAAP улучшилась до 31,1%. Скорректированная маржа выросла с 29,0%, тогда как операционная маржа по GAAP достигла 11,8% против 10,6%. Чистая прибыль по GAAP в размере 632 млн долларов включала налоговую льготу в 374 млн долларов, что делает регулярную операционную прибыльность более полезным показателем прогресса в области прибыли.
- Свободный денежный поток снизился на 21,8% до 460 млн долларов. Операционный денежный поток упал до 520 млн долларов с 616 млн долларов, тогда как капитальные расходы выросли до 60 млн долларов с 28 млн долларов. При затратах на обратный выкуп акций в размере 1,3 млрд долларов и дополнительно авторизованных 4 млрд долларов более сильная генерация денежных средств будет важна для поддержания доходности для акционеров.
Инвестиционный прогноз Workday (WDAY) на 2026 год: «бычий» сценарий $225 против «медвежьего» сценария $150
Перспективы Workday на оставшуюся часть 2026 года зависят от того, смогут ли клиенты превратить внедрение агентов в более крупные подписки и более сильный денежный поток. Большая установленная база, высокое удержание и краткосрочный бэклог поддерживают стабильный рост. Замедление бронирований, растущие затраты на доставку ИИ и разрыв между запуском продуктов и платным развёртыванием ослабят аргументы в пользу более высоких оценок прибыли.
«Бычий» сценарий: расширение ИИ толкает WDAY к $225
«Бычий» сценарий предполагает, что агенты увеличивают расходы существующих клиентов, опираясь на примерно 600 млн долларов ARR агентного ИИ и 97% валового удержания. Sana охватывает больше сотрудников через установленную платформу. Если новые подписки будут расти быстрее, чем затраты на инфраструктуру и поддержку обслуживания агентов, маржа и прибыль на акцию могут улучшаться одновременно.
Движение к $225 потребует роста подписок в III квартале выше прогнозируемых 12%, более сильного краткосрочного бэклога и сохранения годового прогноза по денежным средствам. Платное расширение, а не просто доступ к объявленным инструментам, станет наиболее чётким подтверждением.
Базовый сценарий: устойчивые подписки удерживают WDAY в диапазоне $175–$205
Базовый сценарий предполагает, что Workday выполнит годовой диапазон подписочной выручки от 9,940 млрд до 9,950 млрд долларов и скорректированную маржу 31,0% по мере созревания внедрения ИИ. Краткосрочный бэклог вырос на 14,2%, обеспечивая видимость выручки, тогда как общий бэклог вырос на 8,0%. Запуски продуктов углубляют платформу до того, как каждый инструмент достигнет полного коммерческого масштаба.
WDAY может торговаться преимущественно в диапазоне $175–$205, если удержание останется устойчивым, а свободный денежный поток будет улучшаться в направлении годовой цели в 3,180 млрд долларов. Ускорение бэклога поднимет диапазон; снижение прогноза по подпискам или денежным средствам ослабит его.
«Медвежий» сценарий: замедление бронирований тянет WDAY к $150
«Медвежий» сценарий предполагает, что клиенты откладывают новые модули или конкурирующие агенты замедляют платное расширение. Затраты на подписки выросли на 18% во II квартале, опережая продажи, поэтому более слабые бронирования затруднят поглощение расходов на облачные мощности и продукты. Более слабая генерация денежных средств также может ограничить обратные выкупы, используемые для поддержки прибыли на акцию.
Движение к $150 станет более вероятным, если подписки или краткосрочный бэклог в III квартале не достигнут прогноза, а конвертация денежных средств ухудшится. Задержка интеграции C1.ai или слабое использование Sana усилят опасения, что затраты на ИИ опережают выручку.
Прогнозы цены акций WDAY на 2026 год от аналитиков Уолл-стрит
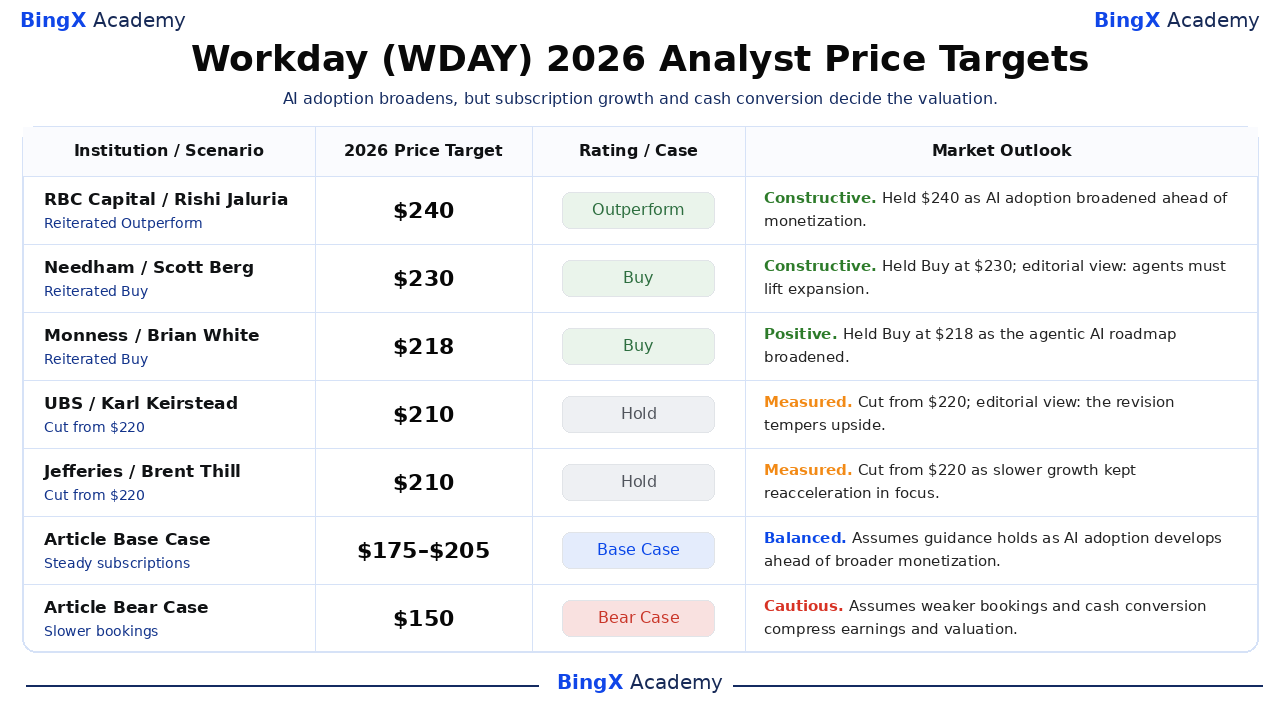
Шесть названных фирм предоставляют датированные целевые показатели от $201 до $240, как правило, на горизонте 12 месяцев. Сценарии на оставшуюся часть 2026 года в данной статье используют более короткий горизонт. В таблице сохранены зарегистрированные действия и комментарии брокеров; интерпретации, выходящие за рамки источника, помечены как редакционные. Различные целевые показатели отражают различные ожидания относительно роста и оценки.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
RBC Capital |
$240 |
Опережает рынок |
Конструктивно. 5 октября: Риши Джалурия подтвердил рейтинг «Опережает рынок» и целевую цену $240. Внедрение ИИ укрепило возможности платформы; в аналитической записке подчёркивалось внедрение до монетизации. |
|
Needham |
$230 |
Покупать |
Конструктивно. 5 октября: Скотт Берг подтвердил рейтинг «Покупать» и целевую цену $230. Редакционная интерпретация: позиция «Покупать» поддерживает потенциал роста, если внедрение агентов улучшит расширение клиентской базы. |
|
Monness |
$218 |
Покупать |
Позитивно. 5 октября: Брайан Уайт подтвердил рейтинг «Покупать» и целевую цену $218. В опубликованной аналитической записке подчёркивались инновации в области ИИ и дорожная карта агентной платформы Workday. |
|
UBS |
$210 |
Держать |
Умеренно. 14 октября: Карл Кейрстед снизил целевую цену с $220 до $210 и сохранил рейтинг «Держать». Редакционная интерпретация: более низкая цель сдерживает ожидания роста после ежегодного мероприятия. |
|
Jefferies |
$210 |
Держать |
Умеренно. 8 октября: Брент Тилл снизил целевую цену с $220 до $210 и сохранил рейтинг «Держать». Замедление роста выручки и бэклога оставило ускорение подписок ключевым испытанием. |
|
Citi |
$201 |
Держать |
Умеренно. 14 октября: Стив Эндерс подтвердил рейтинг «Держать» и целевую цену $201. В опубликованной аналитической записке долгосрочная стратегия ИИ-платформы была связана с подтверждённым прогнозом на 2028 финансовый год. |
|
Базовый сценарий статьи |
175–205 |
Базовый сценарий |
Сбалансированно. Предполагает сохранение прогноза по мере развития внедрения ИИ опережающими темпами относительно широкой монетизации. |
|
«Медвежий» сценарий статьи |
$150 |
«Медвежий» сценарий |
Осторожно. Предполагает, что более слабые бронирования и конвертация денежных средств сжимают прибыль и оценку. |
Как торговать акциями Workday (WDAY) на BingX
Торгуйте на основе роста подписок Workday, внедрения агентов и прогноза конвертации денежных средств с помощью инструментов BingX TradFi и BingX AI. Поскольку WDAY может резко реагировать на отчётность, бронирования и анонсы продуктов, трейдерам следует определить как катализатор, так и лимиты риска перед входом в позицию.
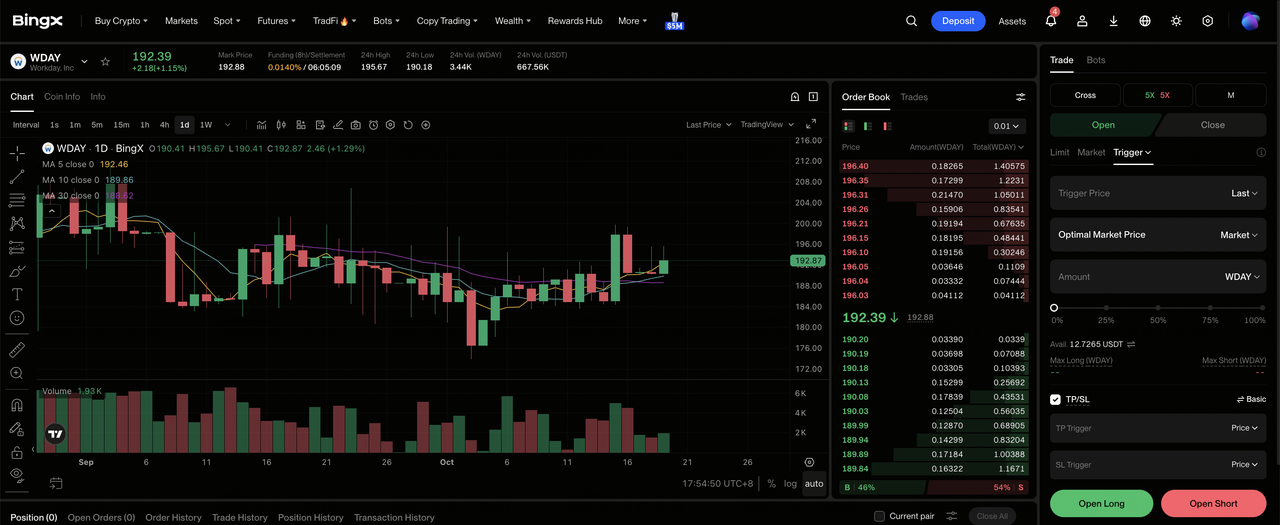
Шаг 1: Откройте BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Workday (WDAY). Найдите и выберите бессрочный фьючерсный контракт WDAY-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если вы ожидаете, что внедрение агентов укрепит рост подписок и генерацию денежных средств. Выберите «Открыть шорт», если вы ожидаете, что более медленные бронирования или растущие затраты на инфраструктуру ослабят рентабельность.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или перекрёстную маржу в зависимости от вашей толерантности к риску. Снижение на 13,39% с начала года по 13 октября показывает, почему важны консервативное кредитное плечо и чёткий размер позиции.
Шаг 5: Применяйте строгие протоколы управления рисками. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. WDAY может быстро реагировать на квартальные результаты, прогноз по подпискам, изменения бэклога, внедрение Sana и обновления по приобретениям.
5 главных рисков для инвесторов Workday в 2026 году
У Workday устойчивые отношения с клиентами, однако стоимость её акций зависит от платного расширения, затрат на доставку новых агентов и от того, конвертируются ли заявленные улучшения маржи в денежные средства.
- Замедление расширения клиентской базы ослабит регулярный рост. Существующие клиенты обеспечивают 60% роста подписок. Меньшие продления или отложенные покупки модулей могут снизить инкрементальную выручку, несмотря на высокое удержание, снижая прогнозные оценки прибыли и мультипликатор оценки платформы.
- Затраты на доставку ИИ могут опережать новые подписки. Затраты на подписки во II квартале выросли на 18%, включая дополнительные 33 млн долларов расходов на инфраструктуру. Большее использование агентов до корректировки ценообразования может ослабить вклад валовой прибыли, несмотря на высокие показатели внедрения клиентами и более широкий охват продукта.
- Сроки выпуска продуктов могут задержать ожидаемую отдачу. Общая доступность Sana Concierge ожидается в I квартале 2027 года; C1.ai должна закрыться в IV квартале 2027 финансового года. Задержки в развёртывании или интеграции откладывают коммерческие выгоды после того, как ресурсы на разработку и управление уже были задействованы.
- Обратные выкупы конкурируют с инвестициями за денежные средства. Обратные выкупы во II квартале потребили 1,3 млрд долларов при свободном денежном потоке в 460 млн долларов, при этом денежные средства и ценные бумаги составляют 3,403 млрд долларов. Расходы, превышающие генерацию денежных средств, могут снизить гибкость для приобретений и разработки продуктов.
- Скорректированная прибыль может завышать реальную доходность для владельцев. Компенсация на основе акций во II квартале составила 462 млн долларов, что способствует разрыву между маржой GAAP 11,8% и скорректированной маржой 31,1%. Отслеживайте разводнение и обратные выкупы в совокупности, поскольку поддержание количества акций может потреблять значительные денежные средства.
Заключение: стоит ли инвестировать в Workday в 2026 году?
Повторяющийся программный бизнес Workday остаётся значительным: высокое удержание и большая установленная база, которую могут охватить агенты. II квартал показал внедрение ИИ и улучшение маржи. Вопрос в том, какой прирост подписочной выручки и денежных средств создадут эти инструменты. Новый интерфейс Sana и планируемое приобретение C1.ai расширяют возможности, а коммерческое исполнение определит отдачу.
Базовый сценарий в диапазоне $175–$205 представляет собой сбалансированную структуру для оставшихся месяцев 2026 года, поскольку признаёт устойчивость подписок без допущения немедленной монетизации каждого запуска. Консервативный инвестор может отслеживать подписки в III квартале, бэклог, годовой прогноз по денежным средствам и расширение платных агентов. Лучшие результаты будут поддерживать $225; более слабые бронирования и конвертация денежных средств будут в пользу «медвежьего» сценария $150.
Предупреждение о рисках: Торговля и инвестирование в акции, такие как WDAY, сопряжены с высоким риском потери капитала. Спрос на подписки, конкуренция в области ИИ, надёжность развёртывания, интеграция приобретений, компенсация на основе акций и изменения оценки могут повлиять на доходность. Проведите независимое исследование перед вложением капитала.
Материалы по теме
- Прогноз цены акций Salesforce (CRM) 2026: Сможет ли рост под руководством Agentforce поднять CRM до $330?
- Прогноз цены акций Oracle (ORCL) 2026: Сможет ли рост облачных сервисов ИИ поднять ORCL до $260?
- Прогноз цены акций Alphabet (GOOGL) 2026: Смогут ли 82% роста облака и ИИ поднять акции GOOGL до $430?
- Прогноз цены акций AppLovin (APP) 2026: Сможет ли рост AXON поднять APP до $600?
- Прогноз цены акций IBM (IBM) 2026: Смогут ли рост программного обеспечения и квантовых технологий поднять IBM до $350?
