


Rubrik (RBRK) продаёт программное обеспечение, которое защищает корпоративные данные и помогает восстанавливать системы после кибератак. Security Cloud является основой её долгосрочных контрактов, тогда как Agent Cloud расширяет эту модель восстановления на ИИ-агентов и их активность. Рост подписок формирует более широкую базу доходов, однако затраты на хостинг, вознаграждение в виде акций и длительные корпоративные циклы продаж определяют, какая часть этого роста превращается в прибыль на акцию.
Последний квартал показал высокий повторяющийся спрос и улучшение скорректированной прибыли, тогда как рентабельность по GAAP остаётся незавершённой. Выручка Rubrik за финансовый Q2 FY2027 выросла на 38% до $427,3 млн, ARR по подпискам достигло $1,66 млрд, а скорректированный разводнённый EPS составил $0,20. Rubrik по-прежнему зафиксировала убыток по GAAP в размере $61,8 млн. Следующий тест — способны ли расширение клиентской базы и платные развёртывания ИИ-безопасности ускорить генерацию денежных средств быстрее, чем растут затраты на доставку и компенсации.
Прогноз по акциям RBRK на 2026 год сейчас строится на двух точках зрения:
- Сценарий повторяющегося роста и ИИ-безопасности: расширение клиентской базы может поднять ожидания по прибыли до редакционного сценария в $150.
- Сценарий затрат и оценки: замедление бронирований, разводнение и оценка стоимости могут снизить ожидания будущего роста.
Это руководство раскрывает прогноз акций RBRK, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе последних отчётов Rubrik, квартальных Filing-документов, объявлений о продуктах и датированных действий аналитиков, а также о торговле фьючерсами на акции RBRK на BingX TradFi с обеспечением в USDT.
Топ-5 вещей, которые инвесторы Rubrik должны знать в октябре 2026 года
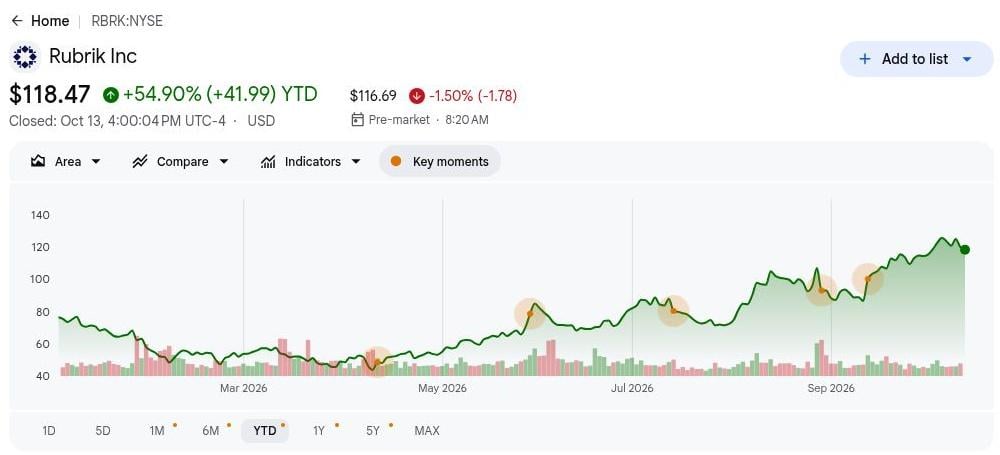
- RBRK закрылась на отметке $118,47 после роста на 54,90% в 2026 году. Закрытие NYSE 2026-10-13 находится вблизи нескольких аналитических целевых уровней в $120. Инвесторы уже anticipate значительный прогресс. Дальнейший рост требует денежных средств или роста ожиданий, причём платное внедрение обеспечивает более надёжное подтверждение, чем одни лишь объявления.
- Выручка Q2 выросла на 38% до $427,3 млн. Продажи подписок составили $407,2 млн, приблизительно 95% от общей выручки, что подчёркивает переход к повторяющемуся программному обеспечению. Выручка также превысила отслеживаемый консенсус в $396,3 млн. Существующие развёртывания поддерживают расширение и снижают зависимость от привлечения новых клиентов.
- Cloud ARR вырос на 39% до $1,48 млрд. Скорректированный чистый новый Cloud ARR увеличился на 20%, что является полезной проверкой роста, исключающей эффекты миграции. Миграция существующих клиентов может увеличить Cloud ARR без эквивалентных дополнительных расходов. Базовые добавления должны поддерживать оценку, приписываемую росту.
- Годовой прогноз ARR достиг $1,880–1,885 млрд. Руководство также ожидает $323–333 млн свободного денежного потока за FY2027. Эти цели поддерживают инвестиции в продукт. Повторяющийся рост становится более ценным, когда денежные средства расширяются быстрее, чем расходы на продажи и поддержку.
- Rubrik AI охватил треть глобальных клиентов в сентябре. Объявление о внедрении в сентябре и расширение Project Hourglass в октябре с AHEAD, Trace3 и WWT демонстрируют прогресс в дистрибуции. Эти маршруты в корпоративные рабочие процессы требуют платного расширения для формирования дополнительной выручки и обоснования инвестиций.
Что такое Rubrik (RBRK)?
Rubrik продаёт подписочное программное обеспечение, которое защищает, отслеживает и восстанавливает данные в корпоративных системах, публичных облаках и SaaS-приложениях. Security Cloud объединяет неизменяемые резервные копии, анализ угроз и оркестрацию восстановления, чтобы клиенты могли возобновить чистую работу после атаки. Компания получает доход от облачных подписок в течение сроков контрактов и признаёт часть срочных лицензий частично авансово, как поясняется в квартальном Filing-документе. Таким образом, годовой повторяющийся доход помогает отразить законтрактованную базу при изменении сроков квартальных продаж. Затраты на хостинг и поддержку определяют, какая часть этой базы достигает прибыли.
Rubrik расширяет свою архитектуру восстановления на идентификаторы и автономные приложения. Project Hourglass привлекает Cognizant, Deloitte, LTM, HCLTech, NTT DATA и Wipro к дистрибуции Agent Cloud для Claude Code от Anthropic; Code Guardian добавляет AHEAD, Trace3 и WWT к развёртыванию на базе услуг. Эти партнёры могут представить Rubrik клиентам, управляющим ИИ-агентами в сложных рабочих процессах безопасности. Тем не менее сертификация и интеграция требуют времени, а коммерческий тест — превращаются ли развёртывания в платные контракты и устойчивый ARR.
Обзор отчётности Rubrik (RBRK) за Q2 FY2027: рост выручки на 38% превысил прогнозы
Выручка за финансовый Q2 FY2027 выросла на 38% до $427,3 млн, превысив консенсусный ориентир в $396,3 млн, а скорректированный разводнённый EPS достиг $0,20 против ожидавшихся $0,04. ARR по подпискам вырос на 33% до $1,66 млрд, а маржа вклада улучшилась до 14,0%. Руководство повысило годовой прогноз по выручке до $1,685–1,693 млрд. Положительная генерация денежных средств поддерживает расширение, однако убыток по GAAP в размере $61,8 млн удерживает качество прибыли в центре внимания.
Читать далее: Rubrik (RBRK) Отчётность за Q2 FY2027: сильные результаты Q2, но более слабый прогноз на Q3 привёл к падению акций на 13,05%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётный / Фактический |
Отклонение |
|
Выручка Q2 FY2027 |
Консенсус $396,3 млн |
$427,3 млн |
Превышение. На $31,0 млн выше прогноза; рост на 38% г/г. |
|
Разводнённый EPS (Non-GAAP) |
Консенсус $0,04 |
$0,20 |
Превышение. На $0,16 выше прогноза. |
|
Чистый убыток по GAAP |
Убыток $95,9 млн годом ранее |
Убыток $61,8 млн |
Улучшение. Убыток сократился на $34,1 млн. |
|
ARR по подпискам |
$1,25 млрд годом ранее |
$1,66 млрд |
Расширение. Рост на 33% год к году. |
|
Маржа вклада ARR |
9,4% годом ранее |
14,00% |
Улучшение. Рост на 4,6 процентных пункта. |
|
Прогноз выручки Q3 FY2027 |
Фактический Q2 $427,3 млн |
$429–$431 млн |
Выше. Середина диапазона $430 млн — рост на $2,7 млн в квартальном выражении. |
|
Свободный денежный поток |
$57,5 млн годом ранее |
$65,7 млн |
Улучшение. Рост на $8,2 млн год к году. |
|
Вознаграждение в виде акций |
$88,5 млн годом ранее |
$101,0 млн |
Выше. Рост на $12,5 млн год к году. |
- Рост выручки на 38% занижал нормализованный спрос. Выручка от материальных прав снизилась до $4,7 млн с $14,2 млн, а руководство сообщило о росте на 43% после исключения этого эффекта. Это укрепляет интерпретацию базового спроса. Отчётная выручка включает авансовые лицензии, поэтому сроки признания по-прежнему имеют значение.
- Рост ARR на 33% отразил более глубокий повторяющийся спрос. По итогам июля компания насчитывала 3 084 клиента, вносящих не менее $100 000 ARR по подпискам, — рост на 23%. Более крупные отношения поддерживают перекрёстные продажи. Дополнительные возможности должны увеличивать стоимость контракта достаточно, чтобы компенсировать задержки закупок и скидки при консолидации.
- Маржа вклада в 14,0% улучшилась на 460 базисных пунктов. Она выросла с 9,4%, сигнализируя о рычаге по повторяющимся контрактам. Тем не менее валовая маржа по GAAP снизилась с 79,5% до 78,4%. Экономика доставки отличается от эффективности продаж. Затраты на инфраструктуру могут расти несмотря на коммерческий масштаб.
- Скорректированный EPS в $0,20 контрастировал с убытком по GAAP в $61,8 млн. Скорректированный результат за предыдущий год составил убыток в $0,03. Квартальное вознаграждение в виде акций достигло $101,0 млн. Скорректированная прибыль поддерживает модель; вознаграждение в виде акций требует мониторинга количества акций.
- Прогноз выручки Q3 в $429–431 млн устанавливает следующий ориентир. Прогноз маржи вклада составляет 14%; годовой прогноз по денежным средствам — $323–333 млн. Достижение этих целей подтверждает конвертацию в денежные средства. Снижение прогноза ослабит поддержку оценки до прихода результатов за год.
Инвестиционный прогноз Rubrik (RBRK) на 2026 год: $150 в бычьем сценарии против $90 в медвежьем
Перспективы Rubrik на 2026 год зависят от того, смогут ли повторяющийся спрос на безопасность и новые продукты на базе ИИ одновременно улучшить прибыль и денежный поток. Расширение клиентской базы крупных предприятий и дистрибуция через партнёров поддерживают восходящий сценарий. Замедление облачных добавлений, дорогостоящая доставка или ограниченное платное внедрение Agent Cloud оставят акцию в зависимости от высокой оценки будущего роста, а не текущей прибыли по GAAP.
Бычий сценарий: усиление внедрения ИИ-безопасности толкает RBRK к $150
Бычий сценарий предполагает, что ARR сохраняет темпы роста вблизи или выше 33%, а скорректированный чистый новый Cloud ARR ускоряется сверх 20%. Agent Cloud и Code Guardian начинают добавлять платные контракты наряду с основным программным обеспечением для восстановления. Более крупные подписки распределяют расходы на продажи и разработку по более широкой базе, тогда как затраты на облачную доставку растут медленнее, чем законтрактованная выручка.
Движение к $150 потребует, чтобы партнёрские развёртывания превратились в платное использование, ARR или денежные прогнозы усилились, а маржа вклада улучшилась. Одни лишь демонстрации для клиентов не подтвердят улучшение прибыли, необходимое для достижения этой цели.
Базовый сценарий: стабильный спрос на подписки удерживает RBRK в диапазоне $110–130
Базовый сценарий предполагает, что Rubrik выполняет годовой прогноз, тогда как продажи ИИ постепенно нарастают. Базовый спрос на восстановление остаётся устойчивым, а Project Hourglass расширяет дистрибуцию, но регулируемые корпоративные покупатели требуют времени для внедрения новых рабочих процессов безопасности. Продолжающиеся убытки по GAAP и затраты на облачную доставку ограничивают готовность инвесторов платить за повторяющуюся базу.
RBRK может торговаться преимущественно в диапазоне $110–130, если продажи Q3 достигнут $429–431 млн, маржа вклада удержится вблизи 14%, а годовой прогноз по денежным средствам останется в силе. Ослабление облачных добавлений поставит этот диапазон под угрозу.
Медвежий сценарий: замедление бронирований и рост затрат тянут RBRK к $90
Медвежий сценарий предполагает замедление облачных добавлений и откладывание корпоративными покупателями обязательств по Agent Cloud. В таком случае инженерные и хостинговые расходы будут опережать выручку от новых продуктов, снижая операционный рычаг вопреки налаженному бизнесу по восстановлению. Вознаграждение в виде акций дополнительно ограничит выгоду от любого улучшения денежных средств в пересчёте на акцию.
Движение к $90 станет более вероятным при снижении прогнозов по ARR или денежным средствам, ослаблении расширения крупных клиентов или разочаровывающей конвертации платного ИИ. Пониженные оценки роста и сниженный мультипликатор оценки будут взаимно усиливать друг друга.
Прогнозы цены акций RBRK на 2026 год от аналитиков Уолл-стрит
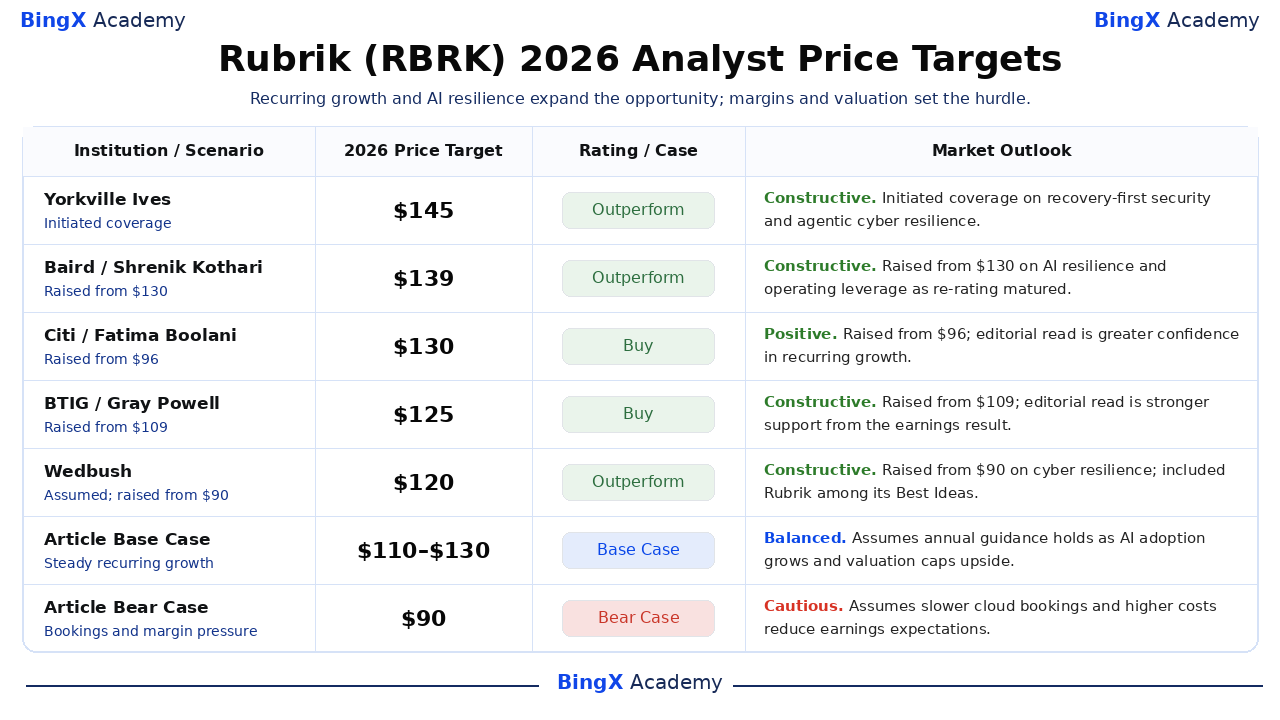
Эти датированные институциональные действия были верифицированы по состоянию на 2026-10-14. Скользящие 12-месячные цели распространяются на 2027 год; итоги к концу года остаются неопределёнными. Там, где отчёты устанавливают только действие, интерпретация обозначена как редакционная. Строки базового и медвежьего сценария статьи являются независимыми сценариями для оставшегося календарного года.
|
Институция / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Yorkville Ives |
$145 |
Лучше рынка |
Конструктивный. 2026-10-07: Начало покрытия по теме безопасности с приоритетом восстановления и агентской киберустойчивости; конкретный аналитик не раскрыт. |
|
Baird |
$139 |
Лучше рынка |
Конструктивный. 2026-09-23: Повышена с $130 на фоне устойчивости ИИ и операционного рычага по мере созревания возможности переоценки. |
|
Citi |
$130 |
Покупать |
Позитивный. 2026-08-28: Повышена с $96; редакционная трактовка — большая уверенность в повторяющемся росте. |
|
BTIG |
$125 |
Покупать |
Конструктивный. 2026-08-28: Повышена с $109; редакционная трактовка — более сильная поддержка со стороны результатов отчётности. |
|
Wedbush |
$120 |
Лучше рынка |
Конструктивный. 2026-09-11: Принятие покрытия и повышение с $90 со ссылкой на киберустойчивость; Rubrik включена в список лучших идей. |
|
CIBC |
$120 |
Лучше рынка |
Взвешенный. 2026-08-31: Повышена с $115; редакционная трактовка — взвешенный сброс оценки после отчётности. |
|
Базовый сценарий статьи |
$110–$130 |
Базовый сценарий |
Сбалансированный. Предполагает, что годовой прогноз выполняется по мере роста внедрения ИИ, а оценка ограничивает потенциал роста. |
|
Медвежий сценарий статьи |
$90 |
Медвежий сценарий |
Осторожный. Предполагает, что замедление облачных бронирований и рост затрат снижают ожидания по прибыли. |
Как торговать акциями Rubrik (RBRK) на BingX
Торгуйте на повторяющемся росте Rubrik, внедрении ИИ-безопасности и прогнозе рентабельности с помощью инструментов BingX TradFi и BingX AI. Поскольку RBRK может резко реагировать на обновления ARR, прогнозы и объявления партнёров, трейдеры должны определить как катализатор, так и лимиты риска перед открытием позиции.
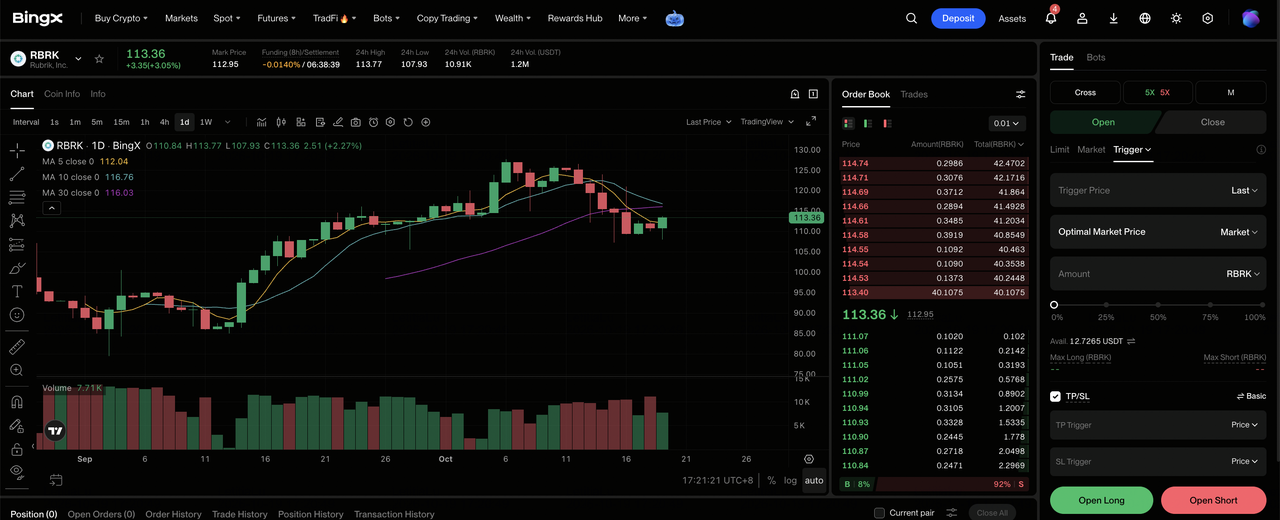
Шаг 1: Откройте BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Rubrik (RBRK). Найдите и выберите контракт бессрочных фьючерсов RBRK-USDT.
Шаг 3: Выберите направление. Выберите Открыть лонг, если ожидаете, что более сильные повторяющиеся добавления и платное внедрение ИИ поднимут прогноз. Выберите «Открыть шорт», если ожидаете ослабления облачных бронирований, денежных прогнозов или маржи доставки.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей терпимости к риску. Рост RBRK на 54,90% с начала года делает консервативное кредитное плечо и чёткое определение размера позиции важными при повышенных ожиданиях.
Шаг 5: Применяйте строгие протоколы управления риском. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после открытия сделки. RBRK может быстро реагировать на отчётность, рост ARR, изменения прогнозов, контракты в сфере ИИ и изменения оценки в секторе безопасности.
Топ-5 рисков для инвесторов Rubrik в 2026 году
У Rubrik растущая повторяющаяся база, однако устойчивая стоимость на акцию зависит от качества контрактов, затрат на облачную доставку и скорости превращения новых ИИ-инструментов безопасности в платные подписки.
- Замедление корпоративного расширения ослабит будущую выручку. ARR предполагает продление контрактов; миграция клиентов усложняет сравнение базового облачного роста. Снижение уровня продлений или корпоративного расширения уменьшит ожидания по будущим продажам до того, как квартальная выручка видимо замедлится, ослабив поддержку оценки.
- Затраты на хостинг могут поглотить выгоду от масштаба. Квартальный Filing-документ зафиксировал рост затрат на хостинг на $7,9 млн, а общая валовая маржа снизилась. Если затраты на рабочую инфраструктуру обгонят подписочное ценообразование, дополнительная выручка создаст меньше прибыли и обоснует более низкий мультипликатор прибыли.
- Вознаграждение в виде акций разводняет право на будущие денежные средства. Квартальное вознаграждение в виде акций выросло до $101,0 млн с $88,5 млн; взвешенное количество акций увеличилось до 206,1 млн с 194,9 млн. Эмиссия может нивелировать операционные улучшения, когда рост денежных средств отстаёт от акционерной базы.
- Внедрение ИИ может дольше превращаться в платный рост. Использование одной третью клиентов устанавливает вовлечённость; Code Guardian расширяет дистрибуцию. Ни одно раскрытие не предоставляет отдельного признанного итога выручки от ИИ. Внедрение без пропорционального увеличения контрактов снижает отдачу от расходов на разработку продукта.
- Более высокая оценка усиливает разочарования от исполнения. Акции выросли на 54,90% по состоянию на 2026-10-13, придавая больший вес продолжению расширения ARR и генерации денежных средств. Снижение прогноза может сжать мультипликатор. Кредитное плечо усиливает результирующую корректировку цены и потенциальные потери капитала.
Заключительные мысли: стоит ли инвестировать в Rubrik в 2026 году?
Высокий рост повторяющейся выручки Rubrik укрепляет её позиции в области корпоративной защиты данных и кибервосстановления: ARR по подпискам Q2 вырос на 33% до $1,66 млрд, скорректированный EPS достиг $0,20, а свободный денежный поток улучшился до $65,7 млн. Расширение корпоративных отношений и партнёрства Agent Cloud открывают дополнительные возможности роста по мере того, как предприятия инвестируют в киберустойчивость и защиту данных на основе ИИ. Ключевой вопрос — способно ли более широкое внедрение транслироваться в более высокие стоимости контрактов, улучшенную маржу и устойчивую генерацию денежных средств.
Бычий сценарий в $150 зависит от ускорения бронирований, более сильной монетизации ИИ и продолжающегося операционного рычага, тогда как медвежий сценарий в $90 отражает замедление роста и давление на оценку. Базовый сценарий в $110–130 предполагает, что Rubrik выполняет текущий прогноз при стабильном расширении повторяющейся выручки. Инвесторы могут отслеживать предстоящий рост ARR, внедрение Agent Cloud, прогноз свободного денежного потока и разводнение акций, чтобы оценить, способны ли улучшающиеся фундаментальные показатели поддержать более высокую оценку.
Предупреждение о рисках: Инвестиции в RBRK сопряжены с риском потери капитала. Сроки корпоративных контрактов, затраты на инфраструктуру, монетизация ИИ, вознаграждение в виде акций и изменения оценки могут влиять на прибыль и динамику цены акций. Инвесторы должны оценить эти риски и провести независимое исследование перед инвестированием.
Связанные материалы
- Прогноз цены CrowdStrike (CRWD) на 2026 год: способны ли ИИ-безопасность и Falcon Flex поднять CRWD к $280?
- Прогноз цены Palo Alto Networks (PANW) на 2026 год: способен ли рост ИИ-безопасности поднять PANW к $475?
- Прогноз цены Okta (OKTA) на 2026 год: способна ли безопасность ИИ-агентов поднять OKTA к $225?
- Прогноз цены UiPath (PATH) на 2026 год: способен ли агентский ИИ поднять PATH к $23?
- Прогноз цены Oracle (ORCL) на 2026 год: способен ли рост ИИ-облака поднять ORCL к $260?
