

Shopify (SHOP) предоставляет инструменты для витрины, оформления заказов и платежей для продавцов, торгующих онлайн, в магазинах и через границы. Планы подписки обеспечивают постоянную базу доходов, а сервисы для продавцов растут вместе с объёмом транзакций. Более глубокое внедрение платёжных решений, корпоративные клиенты и ИИ-шопинг могут расширить выручку, однако бизнесу необходимо сохранять денежную маржу по мере роста затрат на обработку платежей, кредитных убытков и расходов на инфраструктуру.
Последний квартал продемонстрировал стремительный рост коммерческой деятельности, достигший уровня свободного денежного потока. Выручка Shopify за второй квартал 2026 года выросла на 34% до $3,583 млрд, валовый объём товарооборота достиг $115,567 млрд, а свободный денежный поток увеличился до $654 млн. Решения для продавцов росли быстрее, чем подписки, поскольку проникновение платёжных систем достигло 68%. Прогноз на третий квартал предусматривает рост выручки в районе тридцати процентов, оставляя праздничный спрос и стоимость обслуживания большего числа транзакций следующими проверками прибыльности.
Прогноз акций SHOP на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Сценарий расширения коммерческой деятельности: Более широкое внедрение платёжных решений, корпоративные продавцы и ИИ-дистрибуция поддерживают рост и способствуют укреплению денежного потока.
- Сценарий давления на оценку: Затраты на инфраструктуру, ослабление потребительских расходов и высокий мультипликатор прибыли ограничивают то, насколько операционный прогресс достигает акционеров.
В данном руководстве рассматривается прогноз акций SHOP, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков на основе отчёта Shopify за второй квартал от 5 августа, формы 10-Q и финансового приложения, с рыночными данными по 13 октября и действиями аналитиков по 14 октября, а также как торговать фьючерсами на акции SHOP на BingX TradFi с залогом в USDT.
5 главных фактов, которые нужно знать инвесторам Shopify в октябре 2026 года
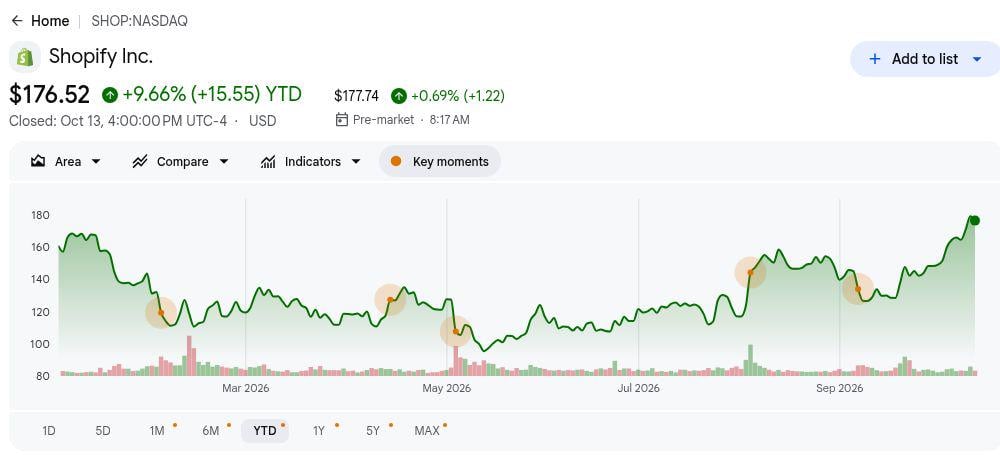
- SHOP закрылся на уровне $176,52, прибавив 9,66% с начала года. Закрытие 13 октября находится между целевыми ценами Cantor Fitzgerald ($158) и Stifel ($210), отражая различные ожидания роста и оценки. Восстановление усиливает давление на предстоящие отчёты о прибыли с целью подтверждения более сильных коммерческих показателей.
- Выручка за второй квартал выросла на 34% до $3,583 млрд. Рост ускорился с 31% годом ранее, при этом решения для продавцов внесли $2,781 млрд. Более активная деятельность продавцов поддерживает расширение, хотя рост затрат на обработку платежей делает конвертацию операционной прибыли важным испытанием.
- Проникновение Shopify Payments достигло 68% GMV. Объём платёжных операций увеличился до $78,1 млрд с $56,6 млрд, а показатель проникновения вырос с 64%. Более глубокое внедрение укрепляет монетизацию продавцов, однако расходы на обработку платежей и убытки по транзакциям остаются важными факторами для устойчивой прибыльности.
- Ожидается, что операционные расходы в третьем квартале составят 33–34% от выручки. Руководство прогнозирует рост выручки в районе тридцати процентов и маржу свободного денежного потока в диапазоне высоких подростковых значений до низких двадцатых. Сильный рост валовой прибыли и дисциплина в расходах определят, трансформируется ли динамика продаж в более сильную генерацию денежных средств.
- Отчёт о прибыли 3 ноября проверит ожидания роста примерно на 35%. Прогноз Stifel от 14 октября превышает прогноз руководства по росту в третьем квартале в районе тридцати процентов, опираясь на корпоративное, международное и платёжное расширение. Успешное исполнение в этих направлениях может поддержать более высокую оценку, а агентный шопинг обеспечивает дополнительный долгосрочный потенциал.
Что такое Shopify (SHOP)?
Shopify — это коммерческая операционная система для предпринимателей, устоявшихся брендов и корпоративных клиентов. Продавцы используют её для создания витрин, управления запасами и заказами, продаж через физические и цифровые каналы, а также приёма платежей. Абонентская плата обеспечивает постоянный доход, а сервисы для продавцов добавляют транзакционный доход по мере роста продавцов. Платформа обслуживает продавцов более чем в 175 странах, в том числе SKIMS, Supreme, Aldo и Vuori. Эта модель связывает рост Shopify с объёмом продаж продавцов, хотя обработка платежей может приводить к более быстрому росту выручки по сравнению с валовой прибылью.
Shopify добавляет пути к обнаружению и оформлению заказов за пределами собственных сайтов продавцов. Shop Pay ускоряет покупки, а Sidekick помогает продавцам управлять работой с помощью ИИ. Shopify и Google совместно разработали Универсальный коммерческий протокол (Universal Commerce Protocol), позволяющий ИИ-агентам обнаруживать товары и совершать транзакции через общий стандарт при поддержке таких компаний, как Etsy, Target и Walmart. Эти инструменты могут привлечь больше заказов в сеть платёжных и торговых услуг Shopify; реальные завершённые покупки, внедрение платёжных решений и денежная маржа остаются показателями коммерческого прогресса.
Обзор финансовых результатов Shopify (SHOP) за второй квартал 2026 года: рост коммерческой деятельности создаёт операционный рычаг
Shopify сообщила о выручке за второй квартал 2026 года в размере $3,583 млрд, что на 34% выше год к году, тогда как валовый объём товарооборота (GMV) вырос примерно на 32% до $115,567 млрд. Выручка от решений для продавцов выросла на 37%, скорректированная прибыль на акцию (EPS) в размере $0,42 превысила оценку в $0,40, а свободный денежный поток достиг $654 млн. Прогноз на третий квартал указывает на рост выручки в районе тридцати процентов и рост валовой прибыли в диапазоне средних-высоких двадцатых, что делает монетизацию платежей, операционный рычаг и дисциплину в расходах ключевыми факторами прогноза прибыли Shopify.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчётное / Фактическое значение |
Сюрприз |
|
Выручка за второй квартал |
$2,680 млрд годом ранее |
$3,583 млрд |
Рост. Плюс 34% год к году. |
|
Скорректированная разводнённая прибыль на акцию (не по GAAP) за второй квартал |
Консенсус $0,40 (IBD) |
$0,42 |
Превышение. На $0,02 выше оценки. |
|
Чистая прибыль по GAAP за второй квартал |
$906 млн годом ранее |
$1,502 млрд |
Выше. Рост на $596 млн; включает инвестиционную прибыль. |
|
Выручка от решений для продавцов |
$2,024 млрд годом ранее |
$2,781 млрд |
Рост. Плюс 37% год к году. |
|
Валовый объём товарооборота (GMV) |
$87,837 млрд годом ранее |
$115,567 млрд |
Рост. Примерно плюс 32% год к году. |
|
Проникновение платёжных решений |
64% годом ранее |
68% |
Улучшение. Рост на 4 процентных пункта. |
|
Валовая прибыль |
$1,302 млрд годом ранее |
$1,708 млрд |
Выше. Рост на 31% год к году. |
|
Свободный денежный поток |
$422 млн годом ранее |
$654 млн |
Улучшение. Рост на 55% год к году. |
|
Прогноз маржи свободного денежного потока в третьем квартале |
Фактическое значение за второй квартал — 18% |
От высоких подростковых до низких двадцатых значений |
Прогноз. Диапазон охватывает уровень второго квартала. |
- Рост выручки на 34% опередил рост операционных расходов на 21%. Операционные расходы достигли $1,220 млрд, что позволило большей части валовой прибыли перейти в операционный доход. Более активная деятельность продавцов поддержала операционный рычаг, несмотря на более низкий процент валовой маржи, что делает инкрементальную прибыльность ключевым показателем устойчивого роста.
- Скорректированная прибыль на акцию в размере $0,42 превысила оценки на $0,02. Скорректированная прибыль выросла с $0,35 годом ранее, тогда как прибыль на акцию по GAAP в размере $1,16 выиграла от $1,249 млрд нереализованной инвестиционной прибыли. Разделение этой неоперационной прибыли и повторяющейся коммерческой прибыли даёт более чёткое представление об базовой рентабельности.
- Проникновение платёжных решений выросло на 4 процентных пункта до 68%. GMV Shopify Payments увеличился на 38% до $78,1 млрд, охватив больше выручки от существующей деятельности продавцов. Более высокий объём платежей укрепляет монетизацию, хотя расходы на обработку платежей остаются важными при определении инкрементальной прибыльности.
- Свободный денежный поток вырос на 55% до $654 млн. Операционный денежный поток достиг $658 млн, а маржа свободного денежного потока улучшилась до 18% с 16%. Сильная конвертация денежных средств даёт Shopify больше возможностей для финансирования расширения и обеспечивает дополнительную поддержку её оценки помимо роста выручки.
- Убытки по транзакциям и кредитам выросли до $141 млн. Убытки увеличились с $80 млн годом ранее, тогда как затраты на инфраструктуру подписки выросли на $37 млн, частично из-за использования ИИ. Эти расходы компенсируют операционный рычаг, делая дисциплину в расходах и рентабельность транзакций важными испытаниями для следующего квартала.
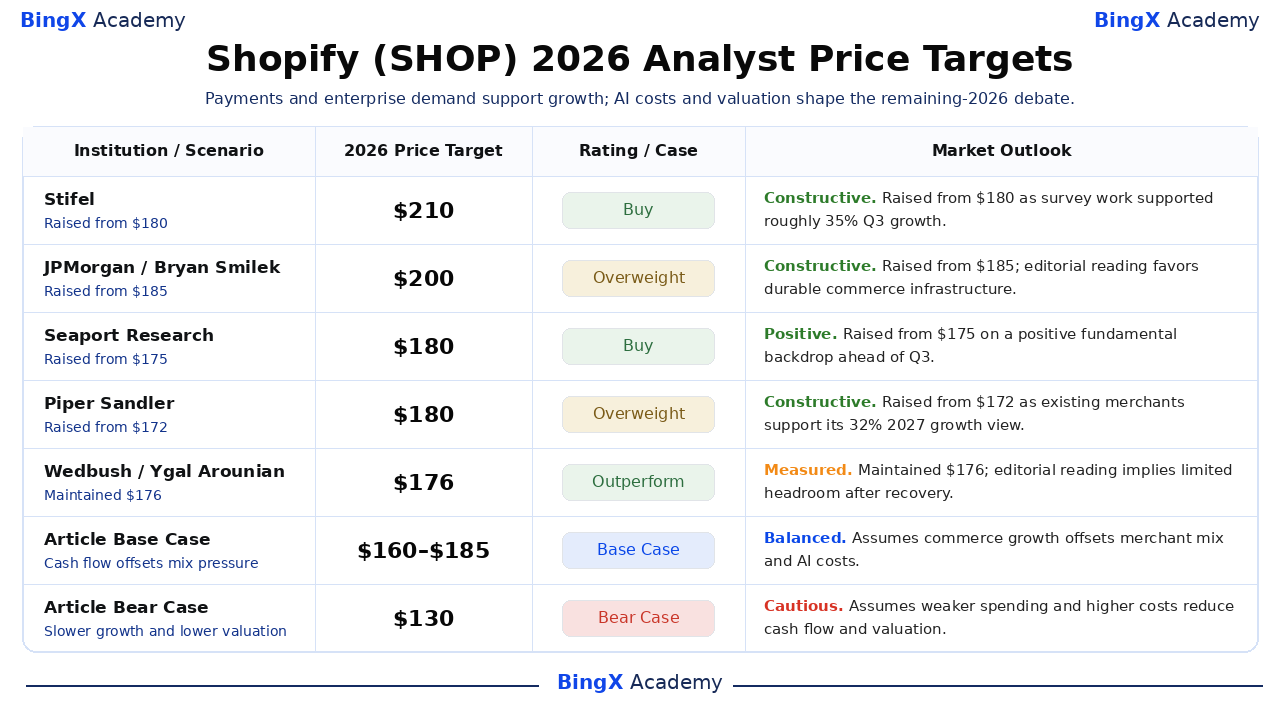
Инвестиционный прогноз Shopify (SHOP) на 2026 год: бычий сценарий на $210 против медвежьего сценария на $130
Прогноз Shopify на 2026 год зависит от того, продолжат ли более сильные продажи продавцов и внедрение платёжных решений генерировать денежные средства по мере масштабирования бизнеса. Корпоративная, международная и ИИ-ориентированная коммерция предлагают больше путей к транзакциям. Замедление потребительских расходов, рост убытков по транзакциям и высокая оценочная стоимость могут нивелировать этот прогресс, если валовая прибыль и денежный поток не будут успевать за выручкой.
Бычий сценарий: сильный рост коммерческой деятельности толкает SHOP к $210
Бычий сценарий предполагает, что продажи продавцов продолжают расти выше 30%, проникновение платёжных решений остаётся на уровне 68% или выше, а операционная прибыль растёт вместе с объёмом транзакций. Корпоративные, трансграничные и B2B-клиенты добавляют спрос. Sidekick и ИИ-шопинг создают потенциал роста, если они генерируют больше завершённых покупок, тогда как слой подписки продолжает поддерживать экономику торговых услуг.
Движение к $210 потребует сильных результатов 3 ноября, конструктивного прогноза на праздничный сезон и маржи свободного денежного потока в высоких подростковых значениях или выше. Более быстрый рост валовой прибыли и сдержанные убытки по транзакциям покажут, что увеличенный объём улучшает экономику для акционеров.
Базовый сценарий: операционный прогресс удерживает SHOP в диапазоне $160–$185
Базовый сценарий предполагает, что третий квартал обеспечит рост выручки в районе тридцати процентов, а внедрение платёжных решений продолжится без немедленного дивиденда от ИИ-коммерции. Ежемесячный повторяющийся доход в размере $221 млн поддерживает базу подписок. Решения для продавцов расширяются вместе с объёмом продаж, хотя затраты на обработку платежей и менее маржинальный сервисный микс удерживают рост валовой прибыли ниже показателя выручки.
SHOP может торговаться преимущественно в диапазоне $160–$185, если денежная маржа соответствует прогнозу, а расходы остаются дисциплинированными. Более быстрая генерация денежных средств укрепит сценарий роста; рост убытков по кредитам или промах по продажам ослабят диапазон.
Медвежий сценарий: замедление расходов тянет SHOP к $130
Медвежий сценарий предполагает, что ослабление продаж продавцов замедляет как транзакционный, так и подписочный рост, тогда как Shopify продолжает финансировать продуктовую и платёжную инфраструктуру. Убытки по транзакциям и кредитам достигли $141 млн во втором квартале против $80 млн ранее и могут вырасти ещё, если условия для продавцов ухудшатся. Более низкий объём сделает эти затраты труднее поглощаемыми.
Движение к $130 станет более вероятным, если рост выручки упадёт ниже прогноза, денежная маржа опустится ниже высоких подростковых значений или кредитные убытки вырастут. При референсном закрытии на уровне $176,52 более слабый рост также может сжать премиальный мультипликатор, применяемый к будущей прибыли.
Прогнозы цены акций SHOP на 2026 год от аналитиков Уолл-стрит
Это датированные целевые уровни сторонних организаций для американского листинга SHOP, как правило, рассчитанные на примерно 12 месяцев, а не на декабрь 2026 года. Их разброс отражает различные операционные и оценочные допущения. Базовый и медвежий сценарии, представленные в оставшейся части статьи, являются редакционными сценариями. Там, где источник подтверждает только действие, интерпретация ниже явно обозначена как редакционная.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Stifel |
$210 |
Покупать |
Конструктивный. 14 октября: повышен с $180 после того, как результаты опроса подтвердили рост примерно на 35% в третьем квартале. |
|
JPMorgan |
$200 |
Превышать рынок |
Конструктивный. 6 октября: повышен с $185; редакционная интерпретация в пользу устойчивой коммерческой инфраструктуры. |
|
Seaport Research |
$180 |
Покупать |
Позитивный. 8 октября: повышен с $175 на фоне позитивных фундаментальных предпосылок перед третьим кварталом. |
|
Piper Sandler |
$180 |
Превышать рынок |
Конструктивный. 8 сентября: повышен с $172, поскольку существующие продавцы поддержали прогноз роста на 32% в 2027 году. |
|
Wedbush |
$176 |
Лучше рынка |
Умеренный. 23 сентября: сохранён на уровне $176; редакционная интерпретация предполагает ограниченный потенциал роста после восстановления. |
|
Cantor Fitzgerald |
$158 |
Нейтральный |
Осторожный. 12 октября: повышен с $145; затраты на ИИ и структура продавцов сдерживают сильный рост. |
|
Базовый сценарий статьи |
160–185 |
Базовый сценарий |
Сбалансированный. Предполагает, что рост коммерческой деятельности компенсирует структуру продавцов и затраты на ИИ. |
|
Медвежий сценарий статьи |
$130 |
Медвежий сценарий |
Осторожный. Предполагает, что ослабление расходов и рост затрат снижают денежный поток и оценочную стоимость. |
Как торговать акциями Shopify (SHOP) на BingX
Торгуйте на основе прогнозов внедрения платёжных решений Shopify, роста продавцов и ИИ-коммерции с помощью инструментов BingX TradFi и BingX AI. Поскольку SHOP может резко реагировать на прогнозы выручки, потребительские расходы и тенденции маржи, трейдеры должны определить как катализатор, так и лимиты риска перед открытием позиции.
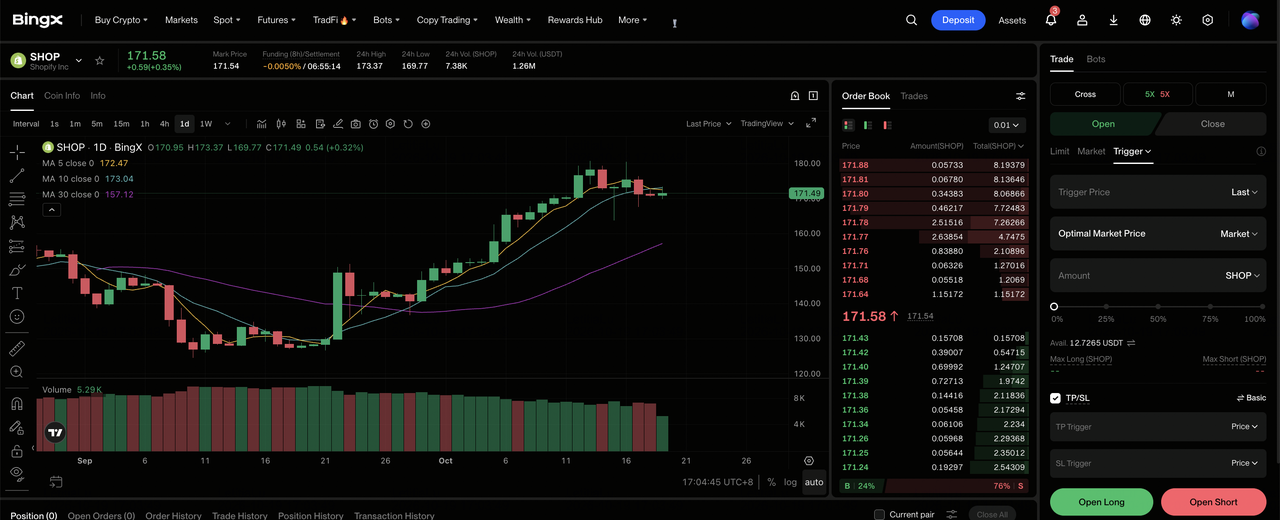
Шаг 1: Откройте BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Shopify (SHOP). Найдите и выберите бессрочный фьючерсный контракт SHOP-USDT.
Шаг 3: Выберите направление. Выберите Открыть длинную позицию, если вы ожидаете устойчивого роста выручки в районе тридцати процентов, более глубокого внедрения платёжных решений и сильной конвертации денежных средств. Выберите «Открыть короткую позицию», если вы ожидаете ослабления расходов продавцов, роста убытков по кредитам или разочаровывающего прогноза по марже.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей склонности к риску. Рост SHOP на 9,66% с начала года последовал за волатильным восстановлением, что делает консервативное кредитное плечо и чёткое определение размера позиции важными факторами перед отчётом 3 ноября.
Шаг 5: Соблюдайте строгие протоколы управления рисками. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. SHOP может быстро реагировать на праздничный спрос, прогнозы выручки, внедрение платёжных решений, затраты на ИИ-инфраструктуру и пересмотры прогнозов аналитиков.
5 главных рисков для инвесторов Shopify в 2026 году
Растущая активность продавцов Shopify, внедрение платёжных решений и возможности ИИ поддерживают долгосрочное расширение компании. Однако потребительский спрос, транзакционные издержки, инфраструктурные расходы и оценочная стоимость остаются важными факторами, определяющими, насколько этот рост трансформируется в прибыльность и доходы акционеров.
- Ослабление расходов продавцов может замедлить рост выручки. Решения для продавцов принесли $2,781 млрд выручки во втором квартале. Снижение потребительского спроса или тарифы, влияющие на продавцов, могут сократить GMV и объём платежей, ослабив инкрементальную прибыль и денежный поток.
- Затраты на ИИ-инфраструктуру могут опередить отдачу. Расходы на инфраструктуру подписки выросли на $37 млн, частично из-за использования ИИ. Если инструменты Sidekick и агентной коммерции будут генерировать более высокие вычислительные затраты без достаточного внедрения продавцами или роста заказов, валовая маржа и прибыль могут оказаться под давлением.
- Более высокое проникновение платёжных решений может оказать давление на маржу. Shopify Payments достиг 68% проникновения, тогда как валовая маржа снизилась с 48,6% до 47,7%. Расходы на обработку платежей могут поглотить часть дополнительной выручки, что делает рост валовой прибыли и конвертацию денежных средств важными показателями устойчивой монетизации.
- Кредитные убытки продавцов могут снизить операционный рычаг. Убытки по транзакциям и кредитам выросли до $141 млн с $80 млн годом ранее. Ухудшение платёжеспособности продавцов или качества транзакций может увеличить резервы, особенно при замедлении роста продаж, снижая рентабельность расширяющихся финансовых услуг Shopify.
- Премиальная оценка повышает чувствительность к промахам по прибыли. SHOP торговался примерно при мультипликаторе 105x к механически аннуализированной скорректированной прибыли на акцию, что отражает высокие ожидания роста. Замедление расширения выручки, ослабление маржи или разочаровывающий прогноз на третий квартал могут вызвать сжатие оценки даже при продолжении роста базового бизнеса.
Итоги: стоит ли инвестировать в Shopify в 2026 году?
Сильные результаты Shopify за второй квартал подтверждают её потенциал роста: выручка выросла на 34%, проникновение платёжных решений достигло 68%, а свободный денежный поток увеличился на 55%. Корпоративное внедрение, международная экспансия и более глубокая интеграция платёжных решений обеспечивают устоявшиеся возможности для роста, тогда как Sidekick и инструменты агентной коммерции могут дополнительно повысить эффективность продавцов и объём транзакций. Ключевым вопросом остаётся, смогут ли эти инициативы поддерживать рост выручки и укреплять прибыльность по мере масштабирования Shopify.
Бычий сценарий на $210 зависит от устойчивого роста коммерческой деятельности, более сильной монетизации продавцов и дисциплинированных операционных расходов, тогда как медвежий сценарий на $130 отражает ослабление потребительских расходов и давление на оценочную стоимость. Инвесторы могут отслеживать отчёт о прибыли 3 ноября, внедрение платёжных решений, маржу свободного денежного потока и праздничный спрос для оценки того, способен ли рост Shopify продолжать поддерживать её премиальную оценку.
Предупреждение о рисках: Инвестиции в SHOP сопряжены с риском потери капитала. Тенденции потребительских расходов, затраты на обработку платежей, кредитные убытки продавцов, инвестиции в ИИ и изменения оценочной стоимости могут влиять на прибыль и динамику цены акций. Инвесторам следует оценить эти риски и провести независимое исследование перед инвестированием.
Похожие материалы
- Прогноз цены акций Walmart (WMT) на 2026 год: смогут ли электронная коммерция и реклама подтолкнуть WMT к $155?
- Прогноз цены акций Amazon (AMZN) на 2026 год: смогут ли рост AWS и ИИ подтолкнуть AMZN выше $400?
- Прогноз цены акций Meta (META) на 2026 год: сможет ли монетизация ИИ подтолкнуть META к $1 000?
- Прогноз цены акций Costco (COST) на 2026 год: сможет ли рост членской базы подтолкнуть COST к $1 200?
- Прогноз цены акций Alibaba (BABA) на 2026 год: сможет ли рост облачных вычислений на 45% подтолкнуть BABA к $230 USD?
